Familieholdings #42 - Operationele kracht en de AI-impact op overnamemachines
De onderwerpen van deze week:
Chapters Group zet de versnelling in haar organische groei door en onderbouwt haar verhoogde prognoses met de publicatie van het volledige halfjaarverslag 2026. Uit de toelichting van de directie blijkt dat de kracht schuilt in synergieën via de Manuscript Method, het smeden van gespecialiseerde bedrijfsclusters en een snelle adoptie van AI. Vlaggenschip Lumeira (in de eerste helft van 2026 goed voor circa 41% van de operationele groepswinst) dient hierbij als het schoolvoorbeeld. Door de merkintegratie op een nieuw, AI-gedreven platform schieten de efficiëntie en synergievoordelen omhoog. Met de ambitie om van Lumeira een AI-native organisatie te maken en op termijn meer van dit soort krachtige clusters te bouwen, laat Chapters zien hoe operationele schaal en technologische vernieuwing hand in hand gaan.
Naar aanleiding van een uitgebreide analyse door het Amerikaanse beleggingsfonds Crossroads Capital belichten we waarom Constellation Software (CSU) niet als een risicovol softwarebedrijf, maar als een ijzersterke investeringsholding moet worden gezien. Waar de markt vreest voor de impact van AI op software, toont het rapport aan dat de kernkracht van CSU ligt in het consistent herinvesteren van de kasstroom in nieuwe overnames tegen een rendement van 17-18%. AI bedreigt het model nauwelijks en maakt overnames op termijn mogelijk juist goedkoper.
In Het Kort:
Scottish Mortgage (Londen: SMT) initieerde onlangs nieuwe belangen in de Amerikaanse aardgasproducent EQT en in Vistra, dat gas- en kerncentrales exploiteert. De Britse trust ziet de stroomvoorziening namelijk als de grootste beperking bij de bouw van datacenters voor AI. In juli werd bovendien een belang genomen in het niet-beursgenoteerde Hadrian, dat precisieonderdelen maakt voor de Amerikaanse defensie. Maaltijdbezorger Delivery Hero is vanwege de felle concurrentie verkocht. Het gewicht van SpaceX in de portefeuille daalde van 25 naar 15 procent, wat op verdere verkopen wijst. Moderna keerde na positieve resultaten met een kankerbehandeling terug in de top tien, terwijl AI-ontwikkelaar Anthropic en dronebezorger Zipline in september fors hoger werden gewaardeerd.
De Zweedse holding Lifco (Stockholm: LIFCO B) neemt het Duitse Hega Medical over, dat producten maakt voor het reinigen van medische apparatuur in laboratoria, klinieken en ziekenhuizen. Het bedrijf uit München heeft tien medewerkers en behaalde in 2025 een omzet van ongeveer EUR 1,6 miljoen.
De Canadese investeringsholding Constellation Software (Toronto: CSU) nam via Optimal Blue het Amerikaanse Usherpa over. Het softwarebedrijf uit Denver biedt hypotheekadviseurs en makelaars een platform waarmee zij marketing automatiseren en het contact met klanten onderhouden.
Topman en medeoprichter Christof Nesemeier van de Duitse familieholding MBB SE (Frankfurt: MBB) kocht afgelopen week voor in totaal EUR 297.167,20 aan aandelen MBB bij. Hij betaalde daarbij tussen EUR 167,20 en EUR 173,60 per aandeel. Nesemeier bezit samen met medeoprichter Gert-Maria Freimuth ruim 70 procent van de aandelen. De aankoop is een signaal dat Nesemeier het aandeel aantrekkelijk gewaardeerd vindt.
Berkshire Hathaway (New York: BRK.B) investeert nog eens USD 330 miljoen in het Italiaanse Bending Spoons (Nasdaq: BSP), waarmee het belang stijgt naar 4 procent. Bij de beursgang in juli kocht Berkshire al voor USD 600 miljoen aandelen, zodat de totale investering nu USD 930 miljoen bedraagt. Bending Spoons is net als Constellation Software een serial acquirer in software, maar koopt vooral grotere, bekende merken zoals Vimeo en WeTransfer en snijdt daarna fors in de kosten. Constellation koopt daarentegen vooral kleine bedrijven met software voor een specifieke branche, die na de overname grotendeels zelfstandig blijven werken.
Investor AB overtuigt met herstel bij Patricia Industries
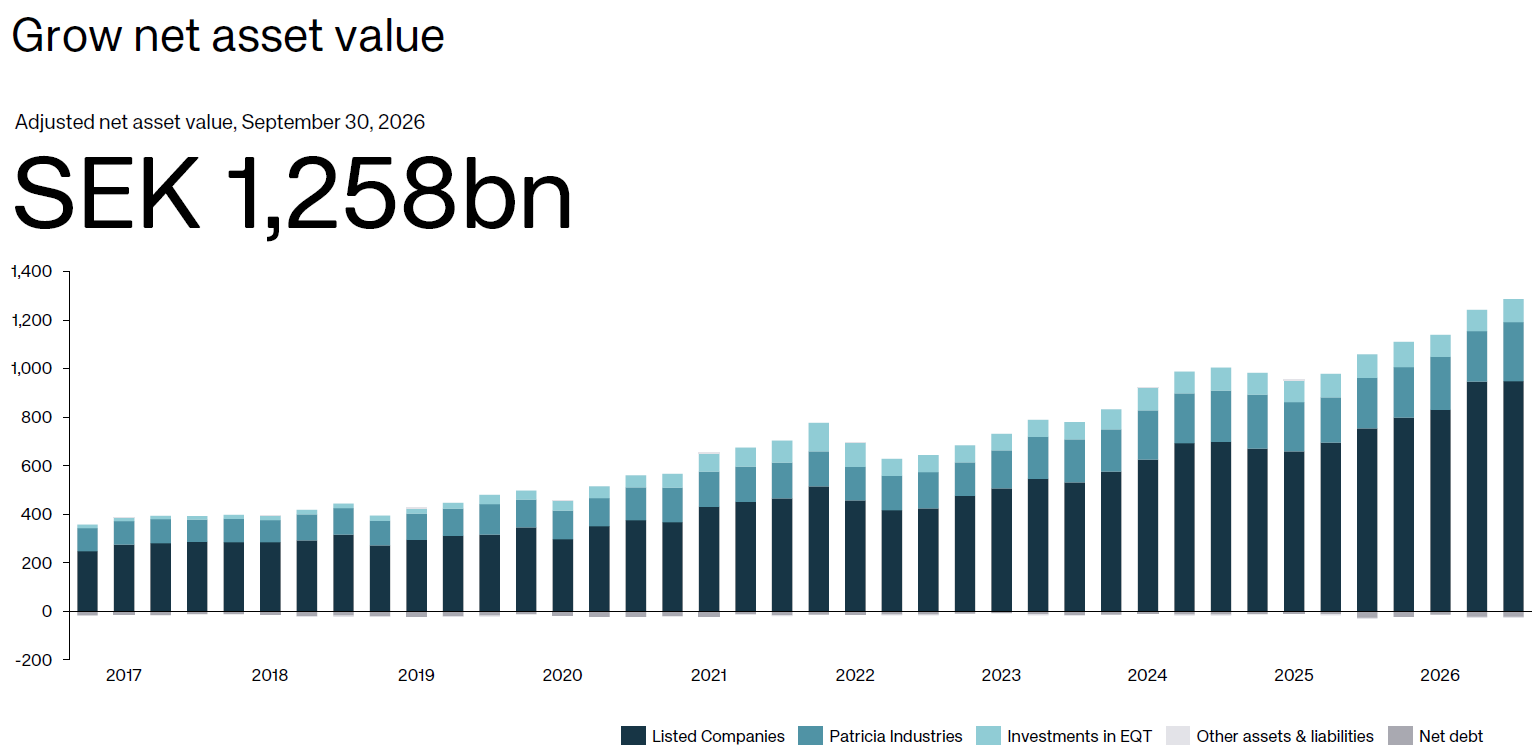
Investor AB (Stockholm: INVE.B) sloot het derde kwartaal af met een intrinsieke waarde van SEK 411 per aandeel, 4 procent hoger dan eind juni. De koers steeg in dezelfde periode 1 procent. Dat is het omgekeerde van wat we in de eerste helft van het jaar zagen, toen het aandeel steeds verder voor de intrinsieke waarde uitliep: van een korting van 7 procent eind 2025 naar een premie van ruim 1 procent eind juni. Doordat de eerste jaarhelft gedreven werd door de beursgenoteerde belangen en de private belangen nu ook een goede groei laten zien, is het aandeel echter nog steeds harder gestegen dan de intrinsieke waarde dit jaar. Over de eerste negen maanden van het jaar staat de gerapporteerde intrinsieke waarde op een plus van 17 procent en het aandeel op plus 24 procent. Momenteel koopt een belegger daarom met Investor AB aandelen een: "wonderful company at a fair price" zoals Warren Buffett ooit zei.
Weinig actie bij de beursgenoteerde belangen in het kwartaal zelf
De beursgenoteerde portefeuille van Investor, goed voor driekwart van de totale activa, leverde dit kwartaal een bescheiden totaalrendement van 0,5% op. Die matige prestatie werd vooral veroorzaakt door zwaargewicht ABB. Als grootste positie (20% van de activa) leverde ABB 9,4% in na een forse stijging in het tweede kwartaal. Wij vroegen tijdens de toelichting op de cijfers of Investor bereid is de positie in ABB af te bouwen wanneer die te groot of te duur wordt, net zoals de holding bijkoopt wanneer koersen dalen. CEO Christian Cederholm antwoordde met een duidelijk nee, omdat verkopen in de marge niet past bij de rol van Investor als betrokken eigenaar voor de lange termijn. Hij wees er daarbij thans op dat ABB niet een bedrijf is, maar een verzameling van verschillende bedrijfsonderdelen.
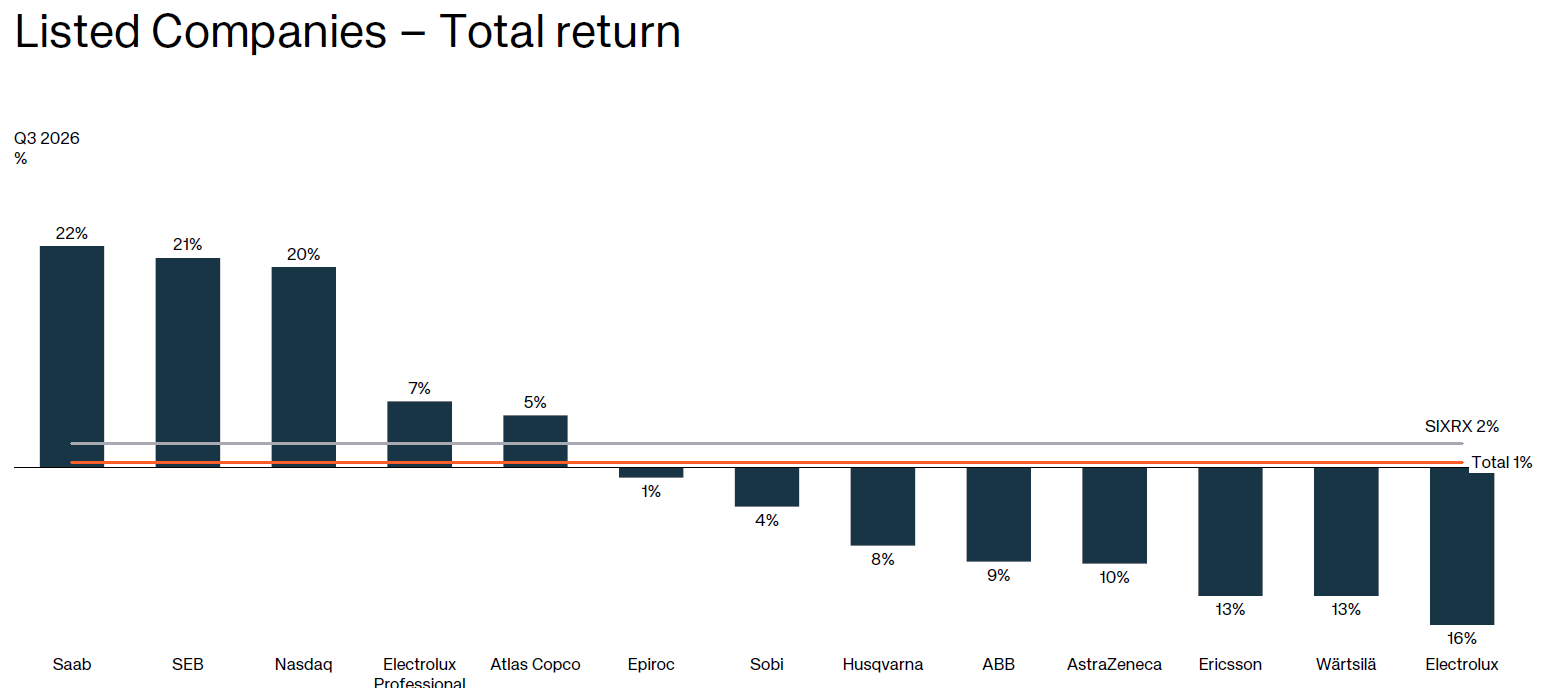
Ook AstraZeneca, Wärtsilä en Ericsson gaven terrein prijs en verloren elk rond de 10%. Tegenover die dalingen stonden sterke stijgers als Saab (+22,1%), SEB (+20,9%) en Nasdaq (+20,0%). Kijken we naar de eerste negen maanden van het jaar, dan blijft ABB met een rendement van 40,2% in Zweedse kronen de overtuigende motor van de portefeuille, op de voet gevolgd door Sobi, SEB, Epiroc en Atlas Copco, die allemaal winsten tussen de 25 en 33 procent lieten zien.
Hoewel de portefeuille op de lange termijn prima rendeert, werden in het afgelopen kwartaal geen nieuwe aankopen gedaan. Investor trad uitsluitend op als verkoper door twee miljoen aandelen SEB van de hand te doen voor SEK 376 miljoen. Daarnaast werd een contract gesloten voor de verkoop van nog eens twee miljoen aandelen, puur om het belang na SEB’s eigen inkoopprogramma op 22% te houden. Aan die passieve houding kwam vanochtend echter een einde. Investor maakte bekend 12,5 miljoen aandelen EQT AB te hebben overgenomen voor circa SEK 3,5 miljard, wat neerkomt op SEK 282,70 per aandeel. Met deze transactie klimt het belang weer naar 14,98 procent. Daarmee komt het belang weer uit op bijna 15 procent, het niveau dat Investor al langere tijd aanhoudt, nadat het eerder dit jaar was verwaterd doordat EQT nieuwe aandelen uitgaf om de overname van Coller Capital te financieren.
Interessanter dan de omvang van deze transactie is echter de manier waarop deze tot stand is gekomen. De aandelen zijn namelijk niet op de beurs gekocht, maar rechtstreeks overgenomen van Wallenberg Investments. Dat is de vermogensbeheerder van de zestien Wallenberg-stichtingen, de non-profitorganisaties die met hun rendement wetenschappelijk onderzoek en onderwijs in Zweden financieren en tevens de controlerende aandeelhouder van Investor zijn. Wat ons in het bijzonder bezighoudt bij deze verschuiving is welke deuren hiermee potentieel nog meer op een kier worden gezet.
Wallenberg Investments heeft naast fondsbeleggingen namelijk een omvangrijke industriële portefeuille van circa SEK 53 miljard. Daarin zitten belangen in beursgenoteerde namen als SKF (15,2%), Stora Enso (10,2%) en Munters (28,3%), evenals meerderheids- of volledige belangen in private ondernemingen zoals Höganäs, Nefab, IPCO en Kivra. Dat zijn stuk voor stuk kwaliteitsbedrijven die in de portefeuille van Investor zeker niet zouden misstaan. SKF en Stora Enso maakten tot 2007 zelfs al deel uit van Investor. Het overhevelen van belangen tussen de twee entiteiten is dus niet nieuw, al gebeurde dat destijds in omgekeerde richting.
Vooral het belang in Munters springt daarbij in het oog. Als wereldspeler in klimaatbeheersing voor datacenters en farmaceutische productie sluit Munters naadloos aan op hetzelfde AI-infrastructuurthema waarmee Investor dit kwartaal de nieuwe gelijkstroomsystemen van ABB aanprijst. Toevallig stelden wij precies een maand geleden rechtstreeks de vraag aan Magnus Dalhammar, hoofd investor relations bij Investor: ‘waarom neemt Investor geen belang in Munters?’ Een concreet antwoord kregen we toen niet, maar met de transactie van vandaag is wel bewezen dat er een juridisch en operationeel kader ligt om belangen van Wallenberg Investments soepel naar Investor te verhuizen. Wij sluiten dan ook niet uit dat EQT slechts een eerste stap is geweest en dat er in de toekomst meer volgt.
Patricia Industries: Mölnlycke verdient zijn waardestijging
De private tak leverde met een totaalrendement van 16% (exclusief cash) en een dividenduitkering van SEK 33,8 miljard vrijwel de volledige intrinsieke-waardegroei van het kwartaal. Een sterk herstel vergeleken met de min van 4% in Q2. Investor noemt als belangrijkste drijfveren: winstgroei, hogere multiples en een positief valuta-effect door de zwakkere kroon. Operationeel staat het bedrijf er goed voor met 7% organische groei bij de grote dochters en 26% groei van het bedrijfsresultaat, al zorgden teruggevorderde importheffingen hier wel voor extra wind in de rug.
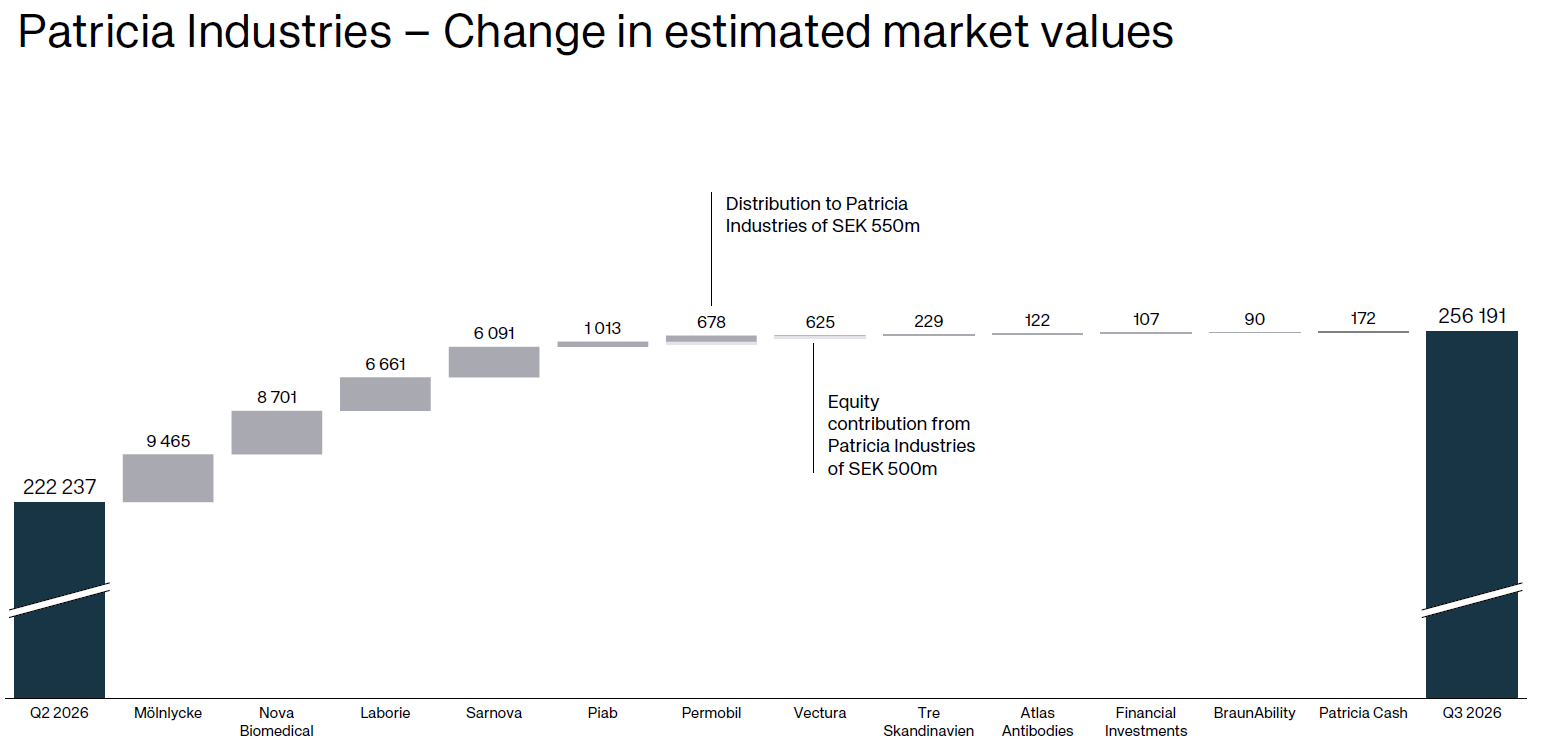
Mölnlycke, goed voor ruim een derde van de private portefeuille, realiseerde de meest duurzame waardestijging. De organische omzetgroei versnelde van 2% in Q2 naar 5% in Q3, voortgetrokken door de divisie wondzorg (60% van de omzet, +6%). Hoewel de winstmarge omhoogschoot naar 28,9%, is die gecorrigeerd voor importheffingen en valuta in lijn met vorig jaar. De onderliggende winstgevendheid bleef dus vlak. De kasstroom wist wel te overtuigen. Met EUR 148 miljoen aan operationele kasstroom zakte de nettoschuld met ruim EUR 100 miljoen naar EUR 1,8 miljard. De toegepaste waarderingsfactor steeg slechts licht (van 13,8x naar 14,1x het operationele resultaat) en ligt nog ruim onder de 15,6 van eind maart. Volgens onze berekeningen komt de waardestijging daardoor voor de helft uit winst en schuldafbouw, voor een kwart uit wisselkoerseffecten en slechts voor een vijfde uit een hogere waardering.
Verder meldt Investor AB dat Mölnlycke bezig is om de divisies operatiekameroplossingen (25% van de omzet) en handschoenen af te splitsen in een zelfstandig bedrijf. Wondzorg en antiseptica gaan verder onder de naam Mölnlycke, terwijl operatiekameroplossingen en handschoenen worden ondergebracht in Mölnlycke Surgical. Dat is logisch, want de sneller groeiende takken wondzorg en antiseptica behalen hoge marges, terwijl de af te splitsen onderdelen trager groeien of gevoeliger zijn voor grondstofprijzen. Door een traag onderdeel los te koppelen, kan de markt het snelgroeiende deel apart op waarde schatten. Cederholm benadrukte wel dat de splitsing niet bedoeld is om een van beide bedrijven te verkopen of om via een andere groep vergelijkbare beursgenoteerde bedrijven een hogere waardering te krijgen. Het doel is dat beide bedrijven met een eigen directie, een eigen raad van commissarissen en een eigen resultatenrekening scherper kunnen sturen, ook al leidt dat tot extra kosten doordat functies dubbel moeten worden ingevuld.
Bij de overige belangen dreven de cijfers veel meer op stijgende waarderingsfactoren op de beurs. Onderstaande tabel geeft per bedrijf de bouwstenen van de waardeverandering weer:
| Belang | Waarde Q3 (SEK mrd) | Δ waarde Q3 | Org. groei Q3 | Multiple Q2 → Q3 | Effect multiple* | Effect winst en kas* | Effect valuta* |
|---|---|---|---|---|---|---|---|
| Mölnlycke | 84,7 | +12,6% | 5% | 13,8x → 14,1x | +3% | +6% | +3% |
| Nova Biomedical | 40,1 | +27,7% | 14% | 17,2x → 19,3x | +14% | +8% | +3% |
| Laborie | 36,9 | +22,0% | 13% | 15,8x → 17,5x | +13% | +5% | +3% |
| Sarnova | 25,0 | +32,3% | 8% | 13,3x → 15,0x | +18% | +8% | +3% |
| Permobil | 13,3 | +5,4% | 0% | 12,7x → 13,2x | +5% | 0%** | 0% |
| Piab Group | 12,0 | +9,2% | 5% | 17,3x → 17,3x | 0% | +9% | 0% |
| BraunAbility | 11,2 | +0,8% | 10% | 11,6x → 11,4x | −2% | 0% | +3% |
| Tre Skandinavien | 11,1 | +2,1% | n.v.t. | 7,1x → 6,9x | −3% | +4% | 0% |
Bron: Investor AB, kwartaalrapportages Q2 en Q3 2026. *Schattingen Tresor Capital op basis van de door Investor toegepaste multiples, de twaalfmaands-EBITDA en wisselkoersen; indicatief, de kolommen tellen niet exact op. **Permobil: winstgroei tenietgedaan door de uitkering van SEK 550 miljoen aan Patricia Industries.
Uit de tabel blijkt dat de waardestijging dit kwartaal vooral voortkwam uit hogere beurswaarderingen en veel minder uit winstgroei. Sarnova groeide bijvoorbeeld organisch met 8%, maar de stijging van de multiple van 13,3x naar 15x leverde de grootste bijdrage. Dat is op zich normaal, omdat de waarderingsmodellen meebewegen met vergelijkbare beursgenoteerde bedrijven. Daarom kijken wij niet alleen naar de gerapporteerde intrinsieke waarde (NAV), maar maken wij ook zichtbaar welk deel voortkomt uit betere bedrijfsresultaten en welk deel het gevolg is van het sentiment op de beurs.
Rente, Europa en financiële slagkracht
In zijn brief aan aandeelhouders wijst Cederholm erop dat de rente het afgelopen kwartaal flink opliep, deels door hogere inflatieverwachtingen maar ook door twijfels over de houdbaarheid van de staatsschulden en begrotingstekorten in een aantal landen. Cederholm ziet dat Europa klem zit tussen China en de Verenigde Staten, die industriële capaciteit, technologie en kapitaal steeds vaker inzetten om hun nationale macht te vergroten. Europa wordt daarbij geremd door versnipperde markten voor goederen, diensten en kapitaal, hoge energiekosten en belemmerende regelgeving. Toch heeft het continent volgens hem sterke troeven, vooral wanneer de interne markt beter wordt benut. Bovendien bestaat er brede overeenstemming over wat er moet gebeuren.
“Van ambitie naar daden gaan vraagt om moeilijke afwegingen en om blijvende politieke inzet en urgentie, maar het recept voor verandering lijkt in elk geval steeds duidelijker te worden.”
Christian Cederholm, CEO van Investor AB
Tijdens de vragenronde vroegen wij of de achterstand van Europa op de Verenigde Staten en China bij groeithema’s zoals de bouw van AI-infrastructuur gevolgen heeft voor de samenstelling van de portefeuille, met name binnen Patricia Industries. Cederholm was het grotendeels met die schets eens en erkende dat Europa op dit moment niet voorop loopt. Hij wees er echter op dat Europa voor veel bedrijven in de portefeuille een belangrijke markt blijft, terwijl de meeste van die bedrijven wereldwijd actief zijn en dus ook wereldwijd de concurrentie moeten aangaan. Het succes op lange termijn hangt volgens hem uiteindelijk af van hoe snel zij vernieuwen, hoe slim zij investeren en hoe goed zij nieuwe technologie weten op te schalen.
Voor de komende periode benadrukt Cederholm dat Investor financieel sterk staat. De schuldgraad bedroeg eind september 1,8 procent, ruim binnen de eigen doelstelling van 0 tot 10 procent, terwijl de kaspositie uitkwam op SEK 29,46 miljard. Kredietbeoordelaar Moody’s verhoogde de kredietwaardigheid van Investor dit kwartaal bovendien van Aa3 naar Aa2. Daardoor heeft Investor volop ruimte om de eigen bedrijven te steunen en aantrekkelijke investeringen te doen in alle drie de bedrijfsonderdelen.
Al met al is het goed om te zien dat de prestaties bij Patricia Industries, waar we in het tweede kwartaal nog schreven over wat zwakkere resultaten, dit kwartaal weer krachtig aantrekken. Op 4 november houdt Investor een Capital Markets Day, waar de CEO’s van alle Noord-Amerikaanse dochters en van Mölnlycke hun bedrijven toelichten. Uiteraard zullen wij u daarvan op de hoogte houden.
Chapters Group bouwt voort op de lessen van Lumeira
De Duitse serial acquirer Chapters Group (Frankfurt: CHG) heeft haar volledige halfjaarverslag over 2026 gepubliceerd. Begin september meldde de holding al dat de groei verder versnelt, waarna zij de prognoses voor dit jaar voor de tweede keer verhoogde. Dit alles bespraken wij al in onze nieuwsbrief van 11 september. Nieuw in het verslag is een brief van de directie en een interview met de topman van Lumeira, het cluster van financiële dienstverleners binnen Chapters.
 Michael Gielkens
De brief van de directie
In hun brief schrijven CEO Jan-Hendrik Mohr en CFO Marlene Carl dat zij de vooruitgang van Chapters niet alleen afmeten aan de overnames en de resultaten, maar ook aan wat de groep leert. Volgens hen komt de snellere organische groei uit de hele groep en niet van een enkel bedrijf. Daarbij delen de bedrijven best practices via de Manuscript Method van Chapters. Bij Financial Technologies voegde Chapters bovendien drie bedrijven die dezelfde klanten bedienen samen tot een cluster. Dat leverde volgens de directie een beter aanbod en aanzienlijke synergieën op. Omdat softwarebedrijven met dezelfde klantengroep samen waardevoller kunnen zijn dan elk afzonderlijk, wil Chapters op termijn meer van zulke clusters bouwen.
De bedrijven binnen Chapters gebruiken AI al om sneller software te schrijven en processen te automatiseren. De grootste kans zien Mohr en Carl echter in betere producten, omdat veel ondernemingen in de groep hun klanten en markt al jaren door en door kennen. Tegelijk wordt het bouwen van software goedkoper en sneller, waardoor klanten ook meer gaan verwachten.
“Wat een softwarebedrijf vijf jaar geleden sterk maakte, is over vijf jaar misschien niet meer genoeg.”
Jan-Hendrik Mohr (CEO) en Marlene Carl (CFO) van Chapters Group
Chapters wil daarom een organisatie zijn die snel leert en haar aannames bijstelt zodra nieuwe feiten daartoe aanleiding geven.
Lumeira als voorbeeld
Lumeira ontstond in mei 2025 uit de fusie van Fintiba en dochterbedrijf Coracle met concurrent Expatrio, de grootste transactie in de geschiedenis van Chapters. In het eerste halfjaar was Lumeira goed voor circa 41 procent van de operationele winst voor afschrijvingen (EBITDA) van de groep. Het belangrijkste product is de blocked account, een rekening waarop buitenlanders voor hun Duitse visumaanvraag het geld vastzetten dat zij nodig hebben om van te leven. Inmiddels maakten meer dan 750.000 klanten uit 190 landen gebruik van Lumeira.
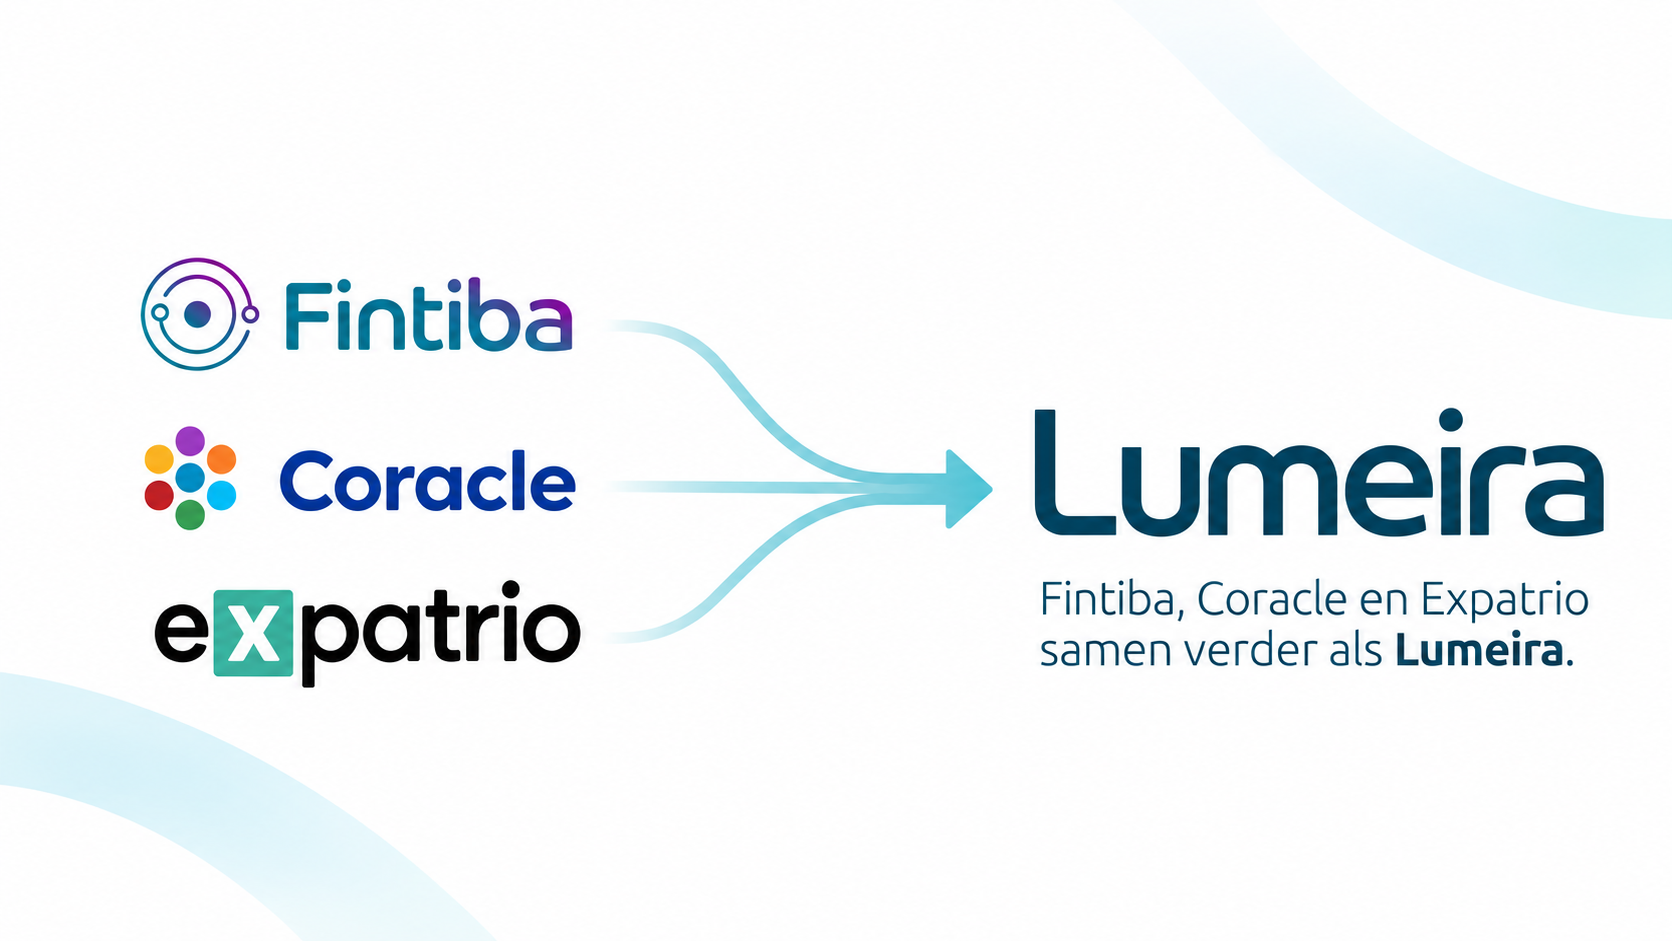
De samenvoeging liep aanvankelijk vertraging op, omdat elk merk zijn eigen technologie gebruikte. Het management besloot daarom alle merken over te zetten op een nieuw gezamenlijk platform dat met hulp van AI is gebouwd. Sindsdien vallen de synergievoordelen van de fusie hoger uit dan oorspronkelijk verwacht. Klanten zien nog steeds de bekende merken Expatrio en Fintiba, maar achter de schermen werken alle medewerkers samen in een organisatie met dezelfde systemen.
CEO Tobias Fischer, medeoprichter van Expatrio, leidt Lumeira sinds december 2025. Het volledige interview met hem is hier te lezen. Daarin vertelt Fischer dat sinds zijn aantreden meer dan 90 procent van de werkzaamheden voor de integratie is afgerond. De grootste uitdaging is volgens hem de cultuur, omdat de drie bedrijven op heel verschillende manieren werkten en meer dan tien jaar elkaars concurrenten waren. Van grootaandeelhouder Chapters krijgt Lumeira veel vrijheid.
Na de blocked account wil Lumeira dezelfde klanten ook andere financiële producten verkopen, zoals een zorgverzekering en een betaalrekening. Zo begeleidt het bedrijf studenten en kenniswerkers niet alleen bij hun visumaanvraag, maar ook bij het opbouwen van hun leven in Duitsland. Bij de klantenservice stelt AI inmiddels voor 40 tot 50 procent van de binnenkomende vragen het eerste antwoord op. Ongeveer 30 procent van alle klantvragen wordt zelfs volledig door AI afgehandeld, zonder tussenkomst van een medewerker. Daarnaast werken de teams met AI agents, programma’s die zelfstandig taken uitvoeren, zodat dezelfde medewerkers veel meer werk aankunnen.
“De ambitie is niet alleen om AI te gebruiken, maar om Lumeira op te bouwen als een AI native organisatie.”
Tobias Fischer, CEO van Lumeira
De komende 12 tot 24 maanden wil Fischer vooral het aantal klanten laten groeien. Succes betekent voor hem dat de winst bij die groei sneller stijgt dan de omzet.
“We hebben de kans van ons leven om een van de grootste bedrijfstakken van Duitsland opnieuw vorm te geven. Het wordt niet makkelijk, maar we zijn klaar voor de uitdaging. We zitten pas in de openingsminuut van de eerste helft.”
Tobias Fischer, CEO van Lumeira
Waarom Constellation eerder een holding is dan een softwarebedrijf
Het Amerikaanse beleggingsfonds Crossroads Capital publiceerde onlangs een uitgebreide analyse van de Canadese investeringsholding Constellation Software (Toronto: CSU). Sinds de onrust over AI zien veel beleggers Constellation als een gewoon softwarebedrijf dat door die technologie kan worden ingehaald. De auteurs zien Constellation juist als een holding die softwarebedrijven koopt om ze nooit meer te verkopen. De kasstroom van deze dochterbedrijven wordt steeds opnieuw geïnvesteerd in nieuwe overnames. Volgens de auteurs is het daarom minder belangrijk of AI een deel van de software overbodig maakt. De vraag is vooral of Constellation die kasstroom tegen een goed rendement kan blijven herinvesteren.
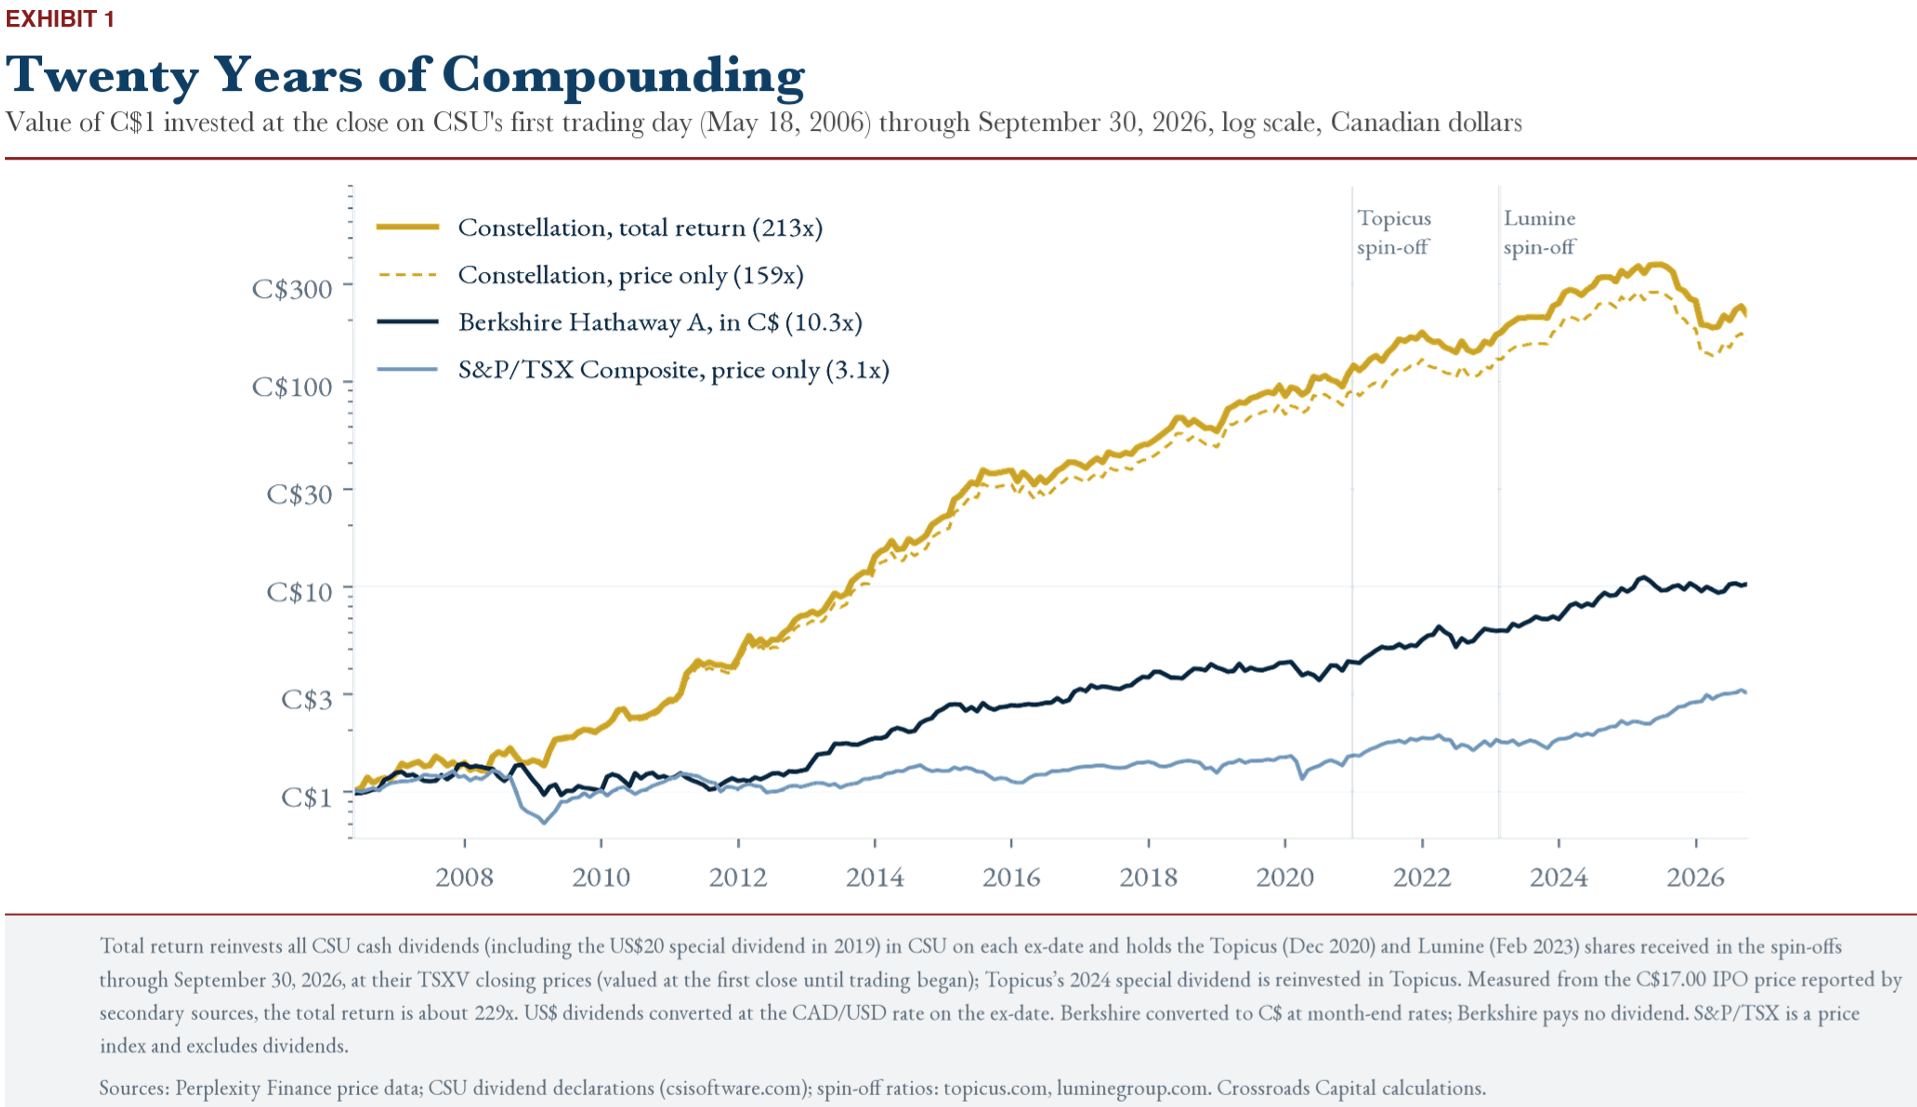
De auteurs vergelijken Constellation daarom met Berkshire Hathaway. Ook Berkshire koopt bedrijven om ze voor altijd aan te houden, geeft het management van de dochterbedrijven veel vrijheid en gaat zeer zorgvuldig om met het kapitaal. Constellation koopt vooral kleine bedrijven die grotendeels worden betaald vanuit de eigen kasstroom. Berkshire koopt juist regelmatig grote bedrijven, onder meer met de premies die zijn verzekeraars vooruit ontvangen. Sinds de beursgang in 2006 leverde het aandeel Constellation gemiddeld circa 30% per jaar op in Canadese dollars. In dat rendement zijn de dividenden en de aandelen Topicus en Lumine meegeteld die aandeelhouders bij de afsplitsingen ontvingen. In Amerikaanse dollars was het rendement circa 29% per jaar, meer dan de circa 26% die Berkshire in zijn eerste twintig jaar behaalde.
Volgen in plaats van voorspellen
Constellation voorspelt zelf niet welke softwarebedrijven het best bestand zijn tegen AI. Oprichter Mark Leonard legde in september 2025 tijdens een webinar voor beleggers uit waarom.
“De toekomst voorspellen is heel erg moeilijk, zeker in tijden als deze, maar volgen wat er nu gebeurt, is een stuk makkelijker.”
Mark Leonard, oprichter van Constellation Software
Constellation heeft meer dan duizend dochterbedrijven die elk hun eigen cijfers rapporteren. Daardoor ziet de holding snel welke bedrijven het goed doen en kan zij haar kapitaal daarop afstemmen. Constellation kan bij nieuwe overnames bovendien afwachten welke softwarebedrijven overeind blijven.
AI kan overnames goedkoper maken
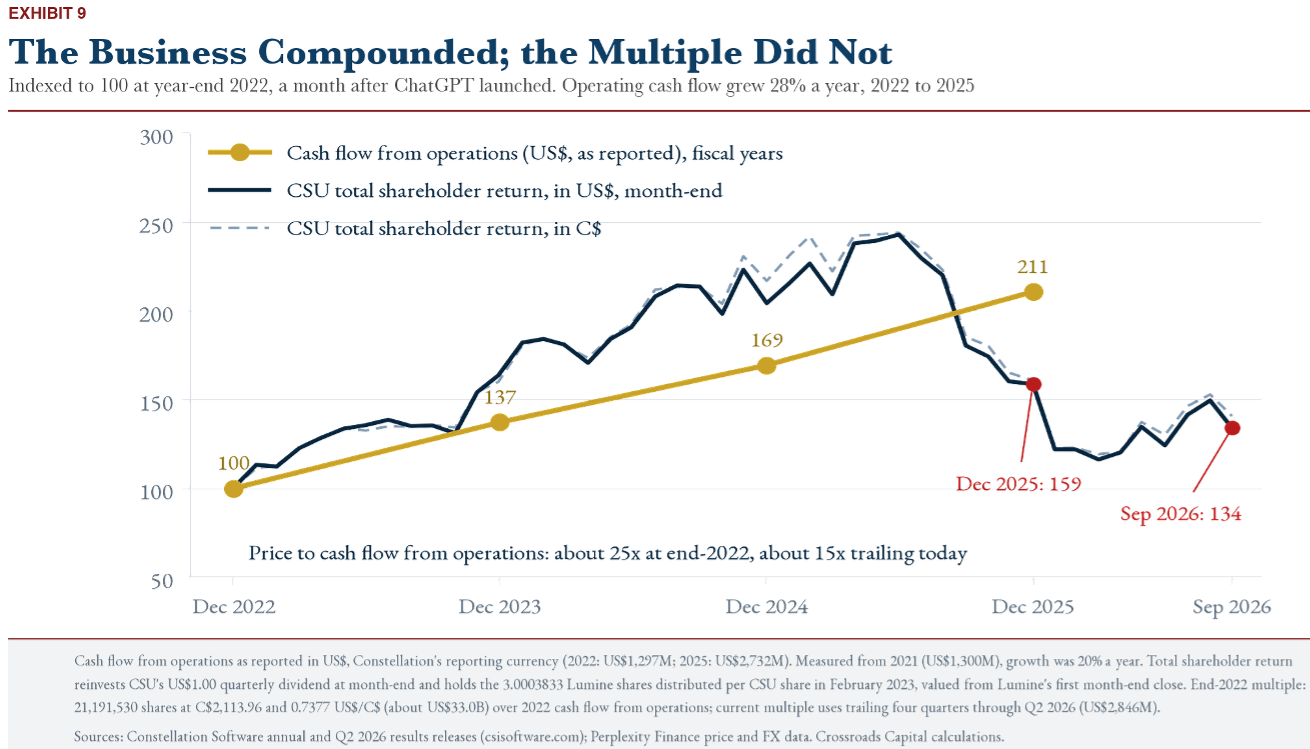
In de kasstroom van Constellation is van schade door AI tot nu toe weinig te zien. Sinds eind 2022, toen ChatGPT op de markt kwam, groeide de operationele kasstroom tot eind 2025 van USD 1,3 miljard naar USD 2,7 miljard, met circa 28% per jaar. Beleggers betaalden eind 2022 nog circa 25 keer die kasstroom. Inmiddels is dat circa 15 keer.
Volgens de analyse raakt AI Constellation op twee manieren. AI kan de kasstroom van de huidige dochterbedrijven onder druk zetten, maar kan nieuwe overnames ook goedkoper maken. Beleggers letten nu vooral op de mogelijke schade bij de huidige dochterbedrijven.
Door AI is het veel onzekerder geworden wat een softwarebedrijf over tien of twintig jaar nog waard is. Die onzekerheid weegt voor verkopers zwaarder dan voor Constellation. Oprichters en private equity eigenaren gingen er lang van uit dat zij hun softwarebedrijf later voor een hoge prijs konden verkopen. Nu AI die verwachting onzekerder maakt, zijn zij mogelijk eerder bereid hun bedrijf voor een lagere prijs aan Constellation van de hand te doen, ook als de kasstroom nauwelijks is gedaald. Constellation verkoopt zijn bedrijven nooit door en hoeft dus niet in te schatten wat een volgende koper ervoor zou willen betalen. Voor de overnamemachine is het enkel relevant of de kasstroom van een bedrijf in de jaren na de overname ruim voldoende is om de koopprijs terug te verdienen.
Volgens de auteurs komt het rendement van de holding daarom vooral uit het verschil tussen de prijs die Constellation voor een bedrijf betaalt en de kasstroom die daarna binnenkomt. De organische groei speelt daarbij een veel kleinere rol. Historisch nam de terugkerende onderhoudsomzet organisch met circa 5% per jaar toe. De totale organische groei bleef meestal beperkt tot enkele procenten. Lagere prijzen voor softwarebedrijven zijn voor Constellation daarom gunstig, zolang hun kasstroom op peil blijft. Stel dat een softwarebedrijf elk jaar USD 1 miljoen aan kasstroom oplevert en dat Constellation daar USD 8 miljoen voor betaalt. Constellation heeft de koopprijs dan na acht jaar terugverdiend. Als de prijs door AI daalt naar USD 5 miljoen, terwijl de kasstroom vrijwel gelijk blijft, is dat bedrag al na vijf jaar terugverdiend. Alles wat het bedrijf daarna oplevert, is voor Constellation extra rendement.
Chief Investment Officer Bernie Anzarouth zag bij de toelichting op de cijfers over het eerste kwartaal nog geen prijsdaling bij kleinere softwarebedrijven. Bij die bedrijven doet Constellation de meeste overnames. In de eerste jaarhelft investeerde Constellation wel veel meer in overnames dan een jaar eerder.
Het rendement blijft op peil
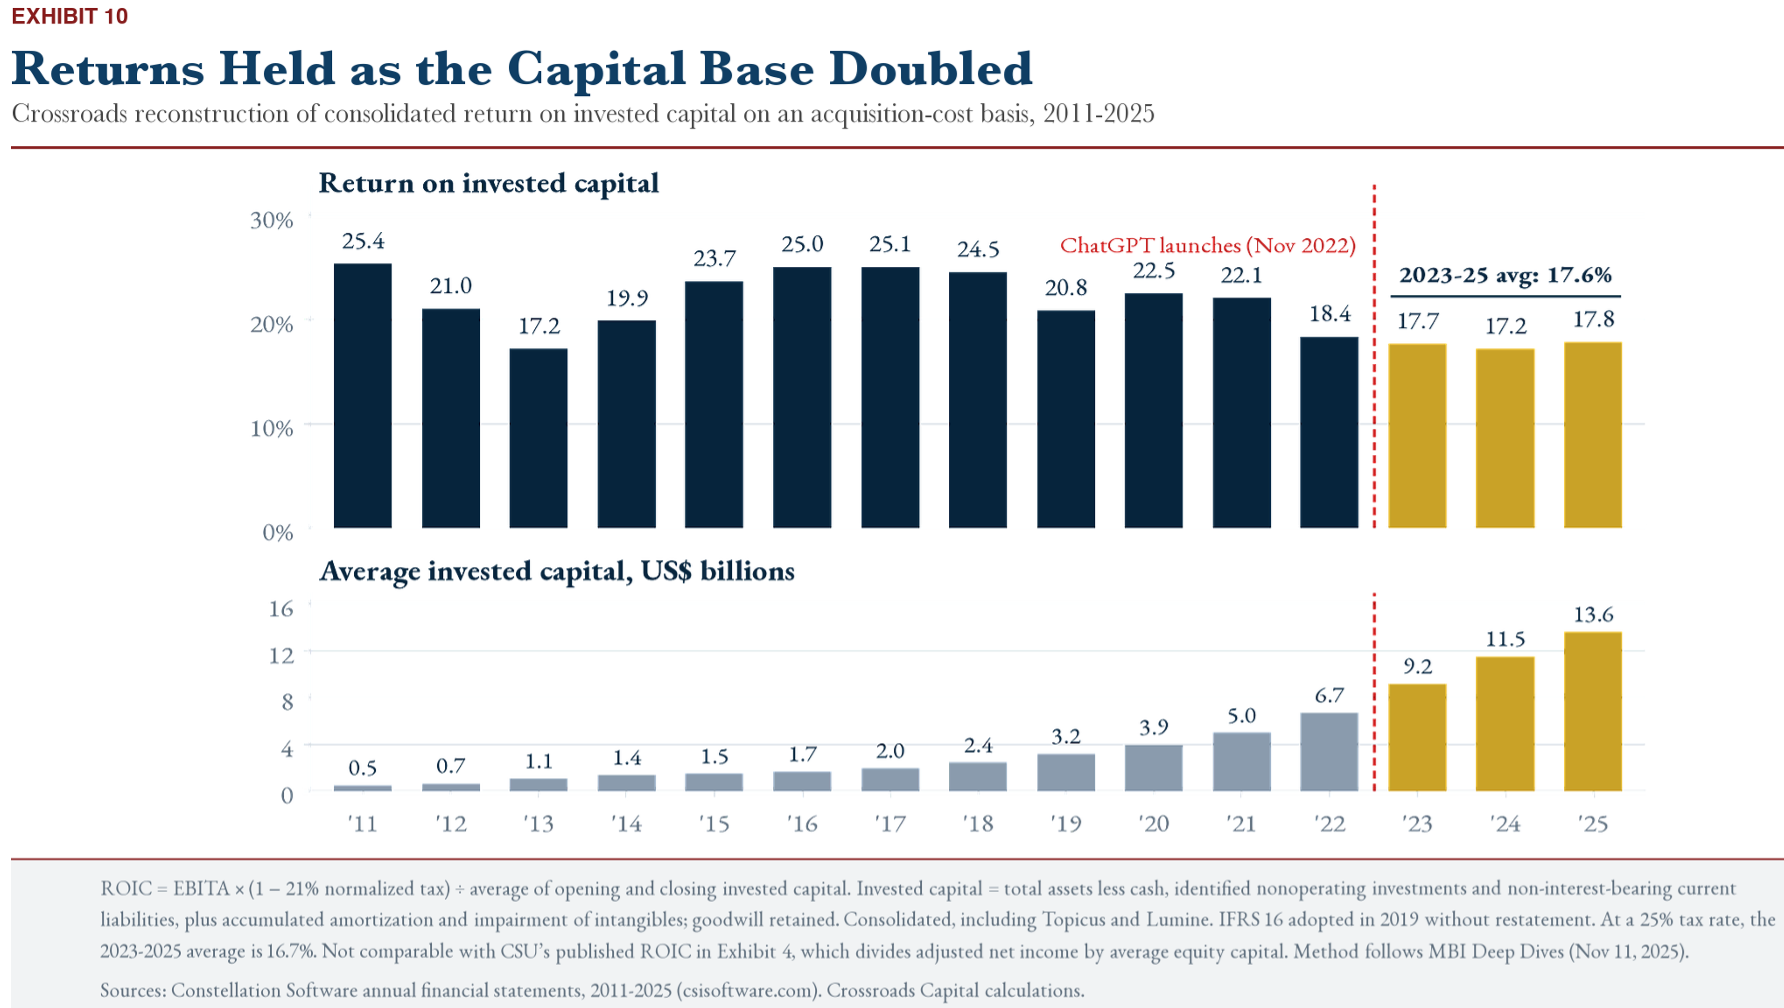
Het rendement op het geïnvesteerde kapitaal laat zien of Constellation zijn kasstroom goed blijft besteden. Constellation publiceert dit rendement sinds 2018 niet meer. De auteurs hebben het daarom zelf berekend op basis van de jaarrekeningen. Daarbij telden zij alle bedragen mee die Constellation ooit aan overnames heeft uitgegeven. Volgens die berekening lag het rendement de afgelopen vijftien jaar gemiddeld rond 21% en in geen enkel jaar onder de 17%. In dezelfde periode werd het geïnvesteerde kapitaal ruim 25 keer zo groot.
Ook sinds eind 2022 bleef het rendement elk jaar rond 17 tot 18% liggen. Het gemiddeld geïnvesteerde kapitaal verdubbelde in die periode tot circa USD 13,6 miljard. Het nieuw geïnvesteerde geld leverde dus vrijwel evenveel op als het kapitaal dat al was geïnvesteerd.
Het rendement ligt wel lager dan in de jaren 2016 tot en met 2018, toen het rond 25% lag. Leonard schreef daarover in 2018 aan zijn aandeelhouders.
“Als wij al onze vrije kasstroom inzetten, zou het rendement op geïnvesteerd kapitaal plus de organische groei na verloop van tijd steeds dichter bij onze hurdle rate moeten komen.”
Mark Leonard, oprichter van Constellation Software.
De hurdle rate is het minimumrendement dat Constellation per overname eist en ligt tussen 20 en 30%, afhankelijk van de omvang van de transactie. Het rendement van 17 tot 18% en de organische groei van 2 tot 3% komen samen uit aan de onderkant daarvan. De daling van het rendement vond grotendeels plaats voordat ChatGPT verscheen en heeft dus weinig met AI te maken. Overigens moet worden benadrukt dat het maar weinig bedrijven is gegeven nog steeds een dusdanig sterk rendement te behalen op zo'n grote kapitaalinvesteringen. De Canadese overnamemachine behoort daarmee tot een select gezelschap.
Het grootste AI-risico is niet dat klanten vertrekken
De auteurs beschouwen het risico dat klanten naar een andere leverancier overstappen niet als het grootste risico van AI. Zij wijzen op klanten die hun werk gaan doen via een AI-agent, een programma dat zelfstandig taken uitvoert. De software van Constellation blijft dan op de achtergrond draaien, maar de extra uitgaven van de klant gaan naar de aanbieder van die agent.
Constellation heeft daarbij wel een voorsprong. Een AI-agent kan pas zelfstandig taken uitvoeren als hij weet welke regels gelden, wie iets mag goedkeuren en welke uitzonderingen een mens moet beoordelen. Na tientallen jaren samenwerking met klanten zit die kennis al in de software van Constellation. Met AI wordt het bovendien goedkoper om kleine klantwensen uit te voeren die tot nu toe de ontwikkelkosten niet waard waren. Ook Anzarouth ging hier bij de toelichting op de jaarcijfers over 2025 op in.
“Het draait er allemaal om hoe je de tools gebruikt om dichter bij je klanten te komen.”
Bernie Anzarouth, Chief Investment Officer van Constellation Software
De concurrenten van Constellation zijn in deze nichemarkten vaak kleine softwarebedrijven met beperkte middelen en weinig ontwikkelaars. De dochterbedrijven van Constellation kunnen daarentegen van meer dan duizend zusterbedrijven leren hoe zij AI inzetten. Kleine concurrenten die dat tempo niet kunnen bijhouden, worden eerder overnamekandidaten dan bedreigingen. Voor nieuwe AI-bedrijven zijn deze markten bovendien weinig aantrekkelijk. AI maakt het bouwen van software goedkoper, maar een kleine markt wordt daardoor niet groter. Klanten moeten nog altijd een voor een worden overtuigd.
Beleggers betalen weinig voor toekomstige overnames
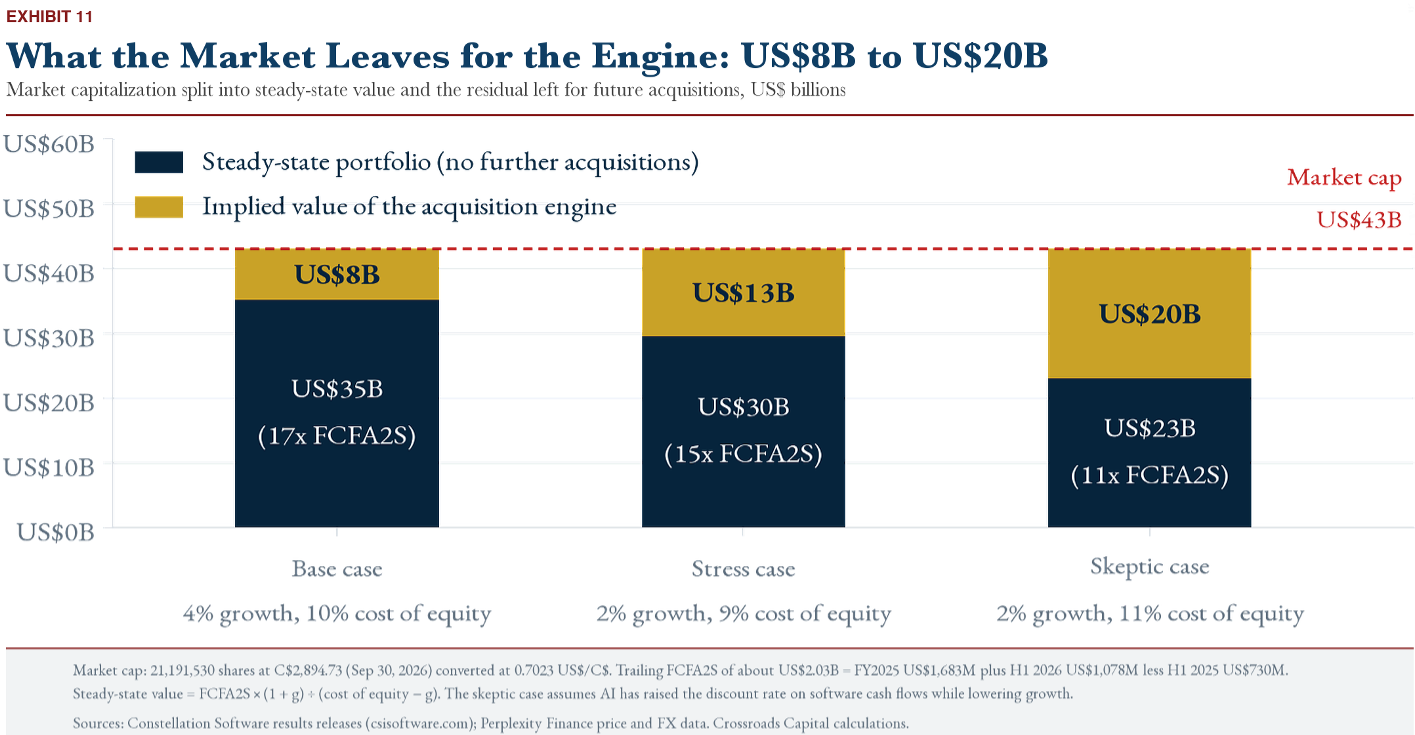
De auteurs splitsen de beurswaarde van Constellation op in twee delen. Het eerste deel is de waarde van de huidige dochterbedrijven, als Constellation geen enkele overname meer zou doen. Het tweede deel is wat beleggers daarbovenop betalen voor toekomstige overnames.
Eind september was Constellation op de beurs circa USD 43 miljard waard. Over de afgelopen twaalf maanden bleef er circa USD 2 miljard aan vrije kasstroom over voor de aandeelhouders (FCFA2S). Stel dat die kasstroom zonder nieuwe overnames met 4% per jaar groeit en dat beleggers minimaal 10% rendement verlangen. De huidige dochterbedrijven zijn dan samen circa USD 35 miljard waard, ongeveer 17 keer hun jaarlijkse vrije kasstroom. Voor toekomstige overnames betalen beleggers dus het restant van de beurswaarde, circa USD 8 miljard.
Tegenover die USD 8 miljard staat de waarde die de nieuwe overnames toevoegen. Constellation investeert jaarlijks circa USD 2 miljard in overnames met een rendement van 17 tot 18%. Voor een belegger die met 10% tevreden is, heeft zo’n investering een waarde van circa 1,75 keer de kostprijs. Elk jaar komt er daardoor circa USD 1,5 miljard aan waarde bij. Na ruim vijf jaar heeft Constellation met overnames dus al evenveel waarde toegevoegd als de USD 8 miljard die beleggers daar nu voor betalen. Bij de huidige koers rekenen beleggers daarmee in feite op niet meer dan vijf jaar aan overnames, terwijl het dertigjarige trackrecord op acquisitiegebied een van de belangrijkste wapenfeiten van het bedrijf is.
Ook als de huidige dochterbedrijven slechts met 2% per jaar groeien en beleggers minimaal 11% rendement verlangen, blijft de prijs voor toekomstige overnames redelijk. De huidige dochterbedrijven zijn in dat geval minder waard, waardoor beleggers circa USD 20 miljard voor toekomstige overnames betalen. Dat komt overeen met de waarde die Constellation in ongeveer zeventien jaar met overnames toevoegt.
Het rendement voor aandeelhouders hoeft daardoor niet afhankelijk te zijn van een hogere waardering. Zolang Constellation tegen vergelijkbare rendementen herinvesteert, groeit de kasstroom per aandeel verder. Constellation heeft sinds de beursgang geen nieuwe aandelen uitgegeven. De groei van de kasstroom komt daarom volledig ten goede aan de bestaande aandeelhouders.
Conclusie
De auteurs noemen drie ontwikkelingen die hun oordeel zouden veranderen. De eerste ontwikkeling is een organische groei van de terugkerende onderhoudsomzet die na correctie voor valuta een aantal kwartalen op rij onder de 3% blijft, zonder dat daar eenmalige oorzaken achter zitten. De tweede is een rendement op geïnvesteerd kapitaal dat een aantal kwartalen onder de 15% zakt, terwijl Constellation steeds grotere bedragen inzet. De derde is dat Constellation onder CEO Mark Miller meer beslissingen centraal gaat nemen of minder kritisch wordt bij overnames. De lagere groei van de onderhoudsomzet in het tweede kwartaal had eenmalige oorzaken, zoals wij in onze deep dive over die cijfers hebben beschreven.
 Michael Gielkens
Beleggers straffen veel softwarebedrijven genadeloos af op de beurs. Daarbij gooien ze de baby met het badwater weg. Constellation en diens dochteronderneming Topicus zijn bovendien niet zomaar softwarebedrijven. Wij beschouwen hen in deze nieuwsbrief al langer als investeringsholdings. Bij een holding gaat het er niet alleen om of de huidige dochterbedrijven de uitdagingen van AI doorstaan en de bijbehorende kansen aangrijpen. Belangrijker is of deze bedrijven genoeg kas blijven opleveren die kan worden geherinvesteerd in nieuwe overnames. Ook moeten die aankopen een goed rendement halen.
Wat dat betreft stellen de recente cijfers van het rendement op het geïnvesteerde kapitaal en de groei van de kasstroom op beide punten gerust. Wij zijn het eens met de auteurs van de analyse, beleggers betalen op de huidige koers (te) weinig voor toekomstige overnames. Wij blijven de belangrijkste kengetallen kritisch volgen en kijken ernaar uit om over enkele weken CFO Rob Eijbergen van TSS/Topicus te verwelkomen als gastspreker tijdens onze volgende relatiedag.
NB: De relatiedag is nadrukkelijk enkel toegankelijk voor onze klanten en voor personen die concreet overwegen klant te worden.
Ontvang wekelijks inzichten in uw inbox
Exclusieve analyses en updates over familieholdings en de globale marktontwikkelingen.
Wilt u meer informatie over onze dienstverlening?
Contact opnemen
Disclaimer:
Aan deze publicatie kunnen geen rechten worden ontleend. Dit is een publicatie van Tresor Capital. Reproductie van dit document, of delen ervan, door derden is alleen toegestaan na schriftelijke toestemming en met verwijzing naar de bron, Tresor Capital.
Deze publicatie is met de grootst mogelijke zorgvuldigheid samengesteld door Tresor Capital. De informatie is bedoeld in algemene zin en is niet toegespitst op uw individuele situatie. De informatie mag daarom nadrukkelijk niet worden beschouwd als advies, aanbod of voorstel tot het aankopen of verhandelen van beleggingsproducten en/of het afnemen van beleggingsdiensten, noch als beleggingsadvies. De auteurs, Tresor Capital en/of haar medewerkers kunnen positie hebben in de besproken effecten, voor eigen rekening of voor hun klanten.
U dient zorgvuldig de risico’s te overwegen alvorens u begint met beleggen. De waarde van uw beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. U kunt (een deel van) uw inleg verliezen. Tresor Capital wijst iedere vorm van aansprakelijkheid voor eventuele onvolkomenheden of onjuistheden af. Deze informatie is uitsluitend indicatief en aan verandering onderhevig.
Lees de volledige disclaimer op tresorcapitalnieuws.nl/disclaimer .