Economie & Markten #46 - Schokgolven na de midterms en het vertrek van Huang
Midterms: winst voor de Democraten in beide kamers, maar wat nu?
Zoals verwacht zijn de Amerikaanse tussentijdse verkiezingen uitgelopen op een stevige afrekening met het economische en buitenlandse beleid van president Trump. Veel Amerikanen associëren het team rond Trump met zelfverrijking en een opportunistische koers in het Midden-Oosten, terwijl de scherpe tweedeling van de Amerikaanse economie (de zogenoemde K-shaped economy) niet is aangepakt. De 'K' staat hierbij voor vermogensgedreven consumptie aan de bovenkant tegenover huishoudens die sterk afhankelijk zijn van lonen en krediet aan de onderkant. De sterke groei en investeringen aan de bovenkant stuwen de inflatie en daarmee ook de rente omhoog. Juist dat verhoogde renteniveau drukt zwaar op de koopkracht en kredietlasten van de onderste groep. Zonder de sterke opmars van de Amerikaanse AI-sector (waarover later meer) zou er zelfs sprake zijn van een economische recessie.
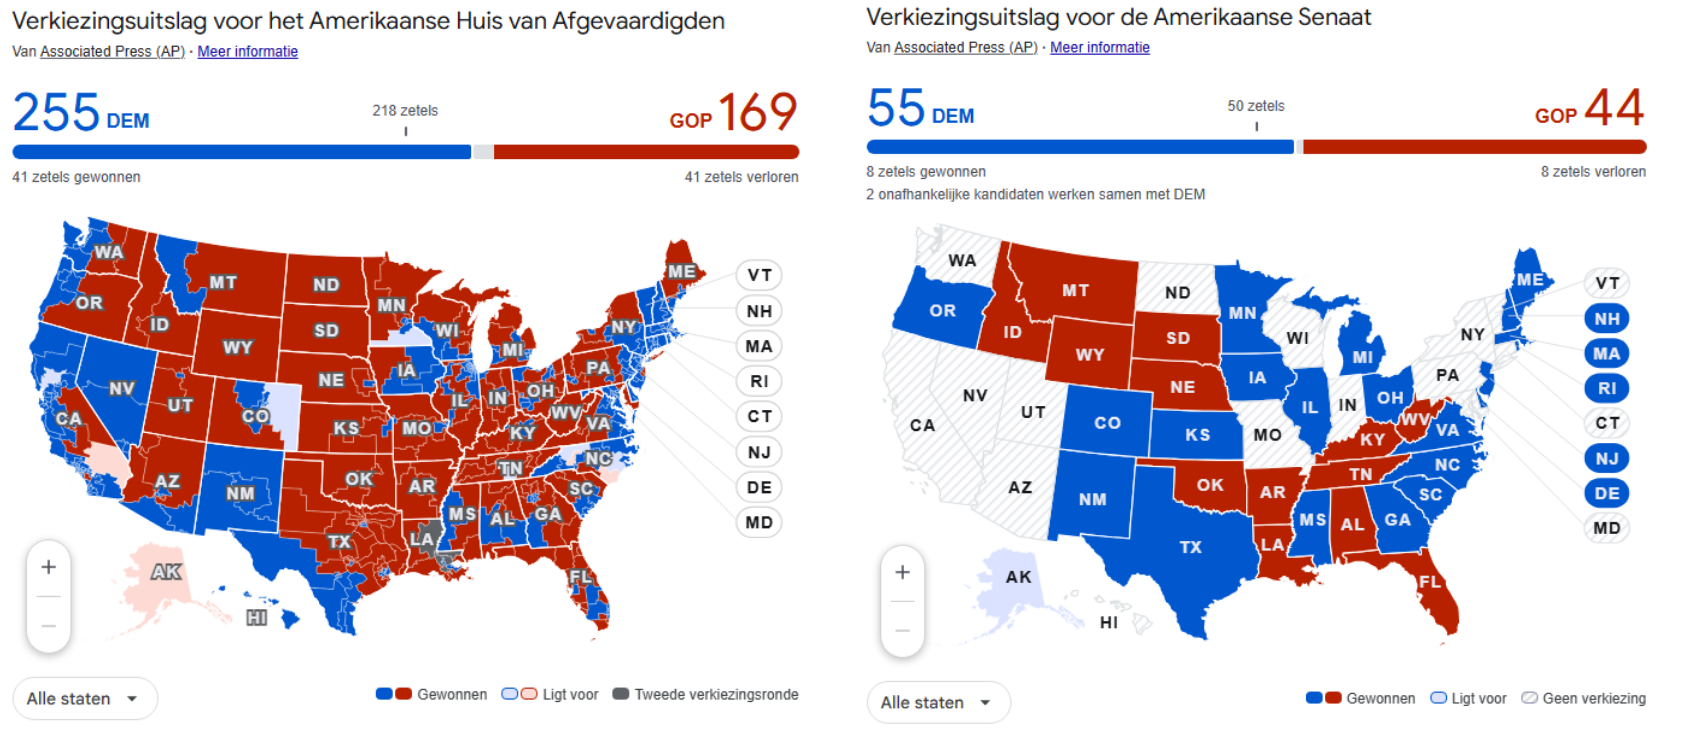
Vooral de omvang van het Republikeinse verlies is verrassend want zelfs traditioneel rode bolwerken als Texas, Kansas en South Carolina kleurden blauw. De Democratische winst in zowel de Senaat als het Huis van Afgevaardigden heeft echter verschillende gevolgen. In de Senaat gaat het om een beperkt aantal landelijke staatsraces; in het Huis om honderden lokale districten. Een Democratische meerderheid in beide kamers betekent bovendien geen onbeperkte beleidsruimte. Presidentiële veto's en procedurele regels blijven bepalend, met name op het gebied van buitenlands beleid. President Trump kan nog altijd per decreet en dus solistisch besluiten om bijvoorbeeld Iran aan te vallen of militaire steun aan Oekraïne stop te zetten.
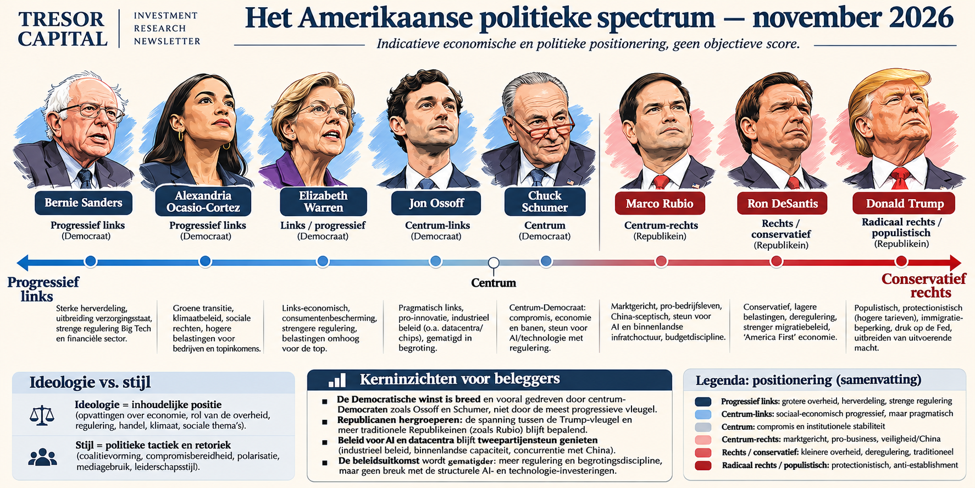
Ook binnen de Democratische Partij worden verschillende stromingen zichtbaar. Meer pragmatische, centrumlinkse kandidaten als Talarico, Cooper en Ossoff behaalden de grootste overwinningen in van oudsher dominante Republikeinse staten. Zij wonnen op thema's als koopkracht, werkgelegenheid, energiezekerheid en uitvoerbare infrastructuur, waarmee zij de partij richting een gematigdere, centrumlinkse koers kunnen trekken. Dit staat in contrast met de uitgesproken linkse kandidaten en nieuwkomers zoals El-Sayed, Flanagan, Sanders en Ocasio-Cortez. Zij scoorden juist door de nadruk te leggen op consumentenbescherming, arbeidsvoorwaarden, concentratie van marktmacht en de milieu-impact van datacentra, inclusief een pleidooi voor een bouwstop. Feit blijft dat de brede 'blauwe golf' vooralsnog vooral een afwijzing is van het beleid van president Trump en de huidige status quo. De komende tijd moet blijken hoe de Democratische Partij deze verkiezingswinst in de Senaat en het Huis weet te vertalen naar eenduidig lokaal, regionaal en federaal beleid.
Afgelopen maandag (9 november 2026) stemde de Amerikaanse Senaat met 73 tegen 25 vóór het in behandeling nemen van een wetsvoorstel dat vergunningen voor energieprojecten en datacentra versnelt, terwijl techbedrijven voortaan zelf opdraaien voor de kosten van het stroomnet. Dit was echter slechts een procedurele stemming om het debat te openen en betekent nog geen definitieve aanname van de wet. Bovendien werd deze stem uitgebracht door de huidige, zittende Senaat (waarin 22 Democraten meestemden). De nieuwgekozen Democratische senatoren, die zich juist verzetten tegen de snelle opmars van energieverslindende datacentra, treden pas in januari 2027 aan. Hierdoor blijft de uiteindelijke goedkeuring in het nieuwe Congres hoogst onzeker.
AI-datacentra: wordt rekenkracht internationaal mobieler?
De Democratische verkiezingswinst bij de Amerikaanse midterms kan ervoor zorgen dat de jarenlange race tussen Amerikaanse staten om miljardeninvesteringen in datacentra binnen te halen, omslaat in een periode van afremmen en strengere regulering. Sommige Democraten wonnen zelfs op de belofte van een volledig moratorium op de bouw van nieuwe datacentra. Volgens energieonderzoeksbureau Cleanview ligt na de verkiezingen 41 procent van de geplande datacentercapaciteit in staten waar kiezers een gouverneur hebben gekozen die voorstander is van een (tijdelijke) bouwstop.
In groeistaten als Texas, Ohio en Georgia willen de nieuwe Democratische gouverneurs eerst op de pauzeknop drukken om de belasting voor het elektriciteitsnet en de hoge belastingvoordelen voor techreuzen te herzien. Tegelijkertijd stemden kiezers in 40 van de 41 lokale referenda vóór beperkingen. Vooralsnog lijkt deze koerswijziging niet te leiden tot een volledige stilstand van de enorme investeringsgolf, maar vooral tot een betere afstemming van nieuwe projecten op de lokale gemeenschap. In staten als Michigan, Wisconsin en Iowa eisen aankomende gouverneurs dat techbedrijven voortaan hun eigen stroomopwekking meebrengen, belastingvrijstellingen opgeven en openheid bieden over waterverbruik en contracten. Zo wordt voorkomen dat gewone huishoudens via een hogere energierekening opdraaien voor de verzwaring van het stroomnet. Volgens zakenbank Morgan Stanley ontstaat hierdoor een tweedeling in de Verenigde Staten: in veel staten moeten techbedrijven eerst stevig onderhandelen over kosten en transparantie voordat de bouw verder kan, terwijl staten met soepelere regels aantrekkelijker worden voor investeerders.
In het publieke debat wordt regelmatig gewaarschuwd dat strengere regels leiden tot een uittocht van AI-capaciteit naar het buitenland, vergelijkbaar met de eerdere verplaatsing van Amerikaanse productie en industriële banen naar Azië. Die vergelijking gaat echter maar ten dele op, omdat AI-infrastructuur uit twee heel verschillende fasen bestaat:
- Trainen van AI-modellen: Dit vereist enorme hoeveelheden elektriciteit, maar kent geen directe interactie met eindgebruikers; vertraging over grote afstanden speelt daarbij geen rol. Dat zware rekenwerk laat zich daardoor relatief eenvoudig verplaatsen naar regio's met goedkope, betrouwbare stroom en schaalbare infrastructuur.
- Inferentie (toepassing): Bij het daadwerkelijk draaien en gebruiken van een getraind model door klanten ligt dat precies andersom. Gebruikers verwachten binnen fracties van een seconde antwoord, waardoor grote fysieke afstanden leiden tot onacceptabele vertraging (latency). Daarnaast mogen vertrouwelijke bedrijfsgegevens en defensietoepassingen door strenge veiligheidseisen en exportwetgeving niet buiten Amerikaanse jurisdictie worden verwerkt.
Een volledige uittocht van AI-infrastructuur is daardoor onrealistisch. Wel is een gedeeltelijke, strategische spreiding inmiddels in volle gang: techbedrijven koersen niet op een volledig Amerikaans scenario, maar op een geografische splitsing op basis van kosten, snelheid en nationale veiligheid. De doorslaggevende maatstaf verschuift daarbij naar de totale kostprijs per bruikbare rekeneenheid (compute), wat direct de vraag oproept welke regio's hiervan profiteren.
Met name gebieden die goedkope, direct beschikbare energie combineren met ruime koelcapaciteit en snelle vergunningverlening verkeren in een sterke uitgangspositie. Zo trekken het Midden-Oosten, dankzij overvloedige stroom, diepe kapitaalreserves en daadkrachtige overheidsregie met zijn goedkope waterkracht en natuurlijk koele klimaat, steeds meer grootschalige AI-projecten aan. Daarnaast blijven ook energierijke delen van Noord-Amerika, zoals Texas en Canada, aantrekkelijk voor partijen die lage energiekosten willen combineren met directe nabijheid tot de Amerikaanse markt.
Kwartaalcijfers Q3: forse winstgroei en bevestiging van investeringsplannen
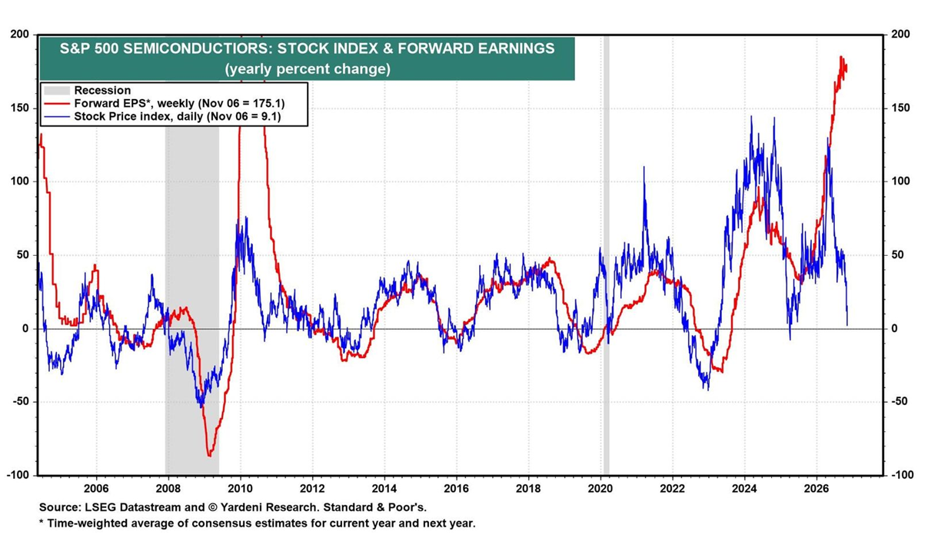
De cijfers over het derde kwartaal van 2026 laten tot nu toe sterke resultaten zien voor de techsector, terwijl de enorme investeringsgolf onverminderd doorgaat. Zo rapporteerde chipfabrikant TSMC over Q3 2026 circa $46,7 miljard omzet, een winstgroei per aandeel (EPS) van 68,7% op jaarbasis en een brutomarge van 66,4%. Met een omzetverwachting van $52,3 tot $54,3 miljard voor het vierde kwartaal blijft de vraag naar geavanceerde chipcapaciteit onverminderd hoog, al biedt dit nog geen garantie voor 2027.
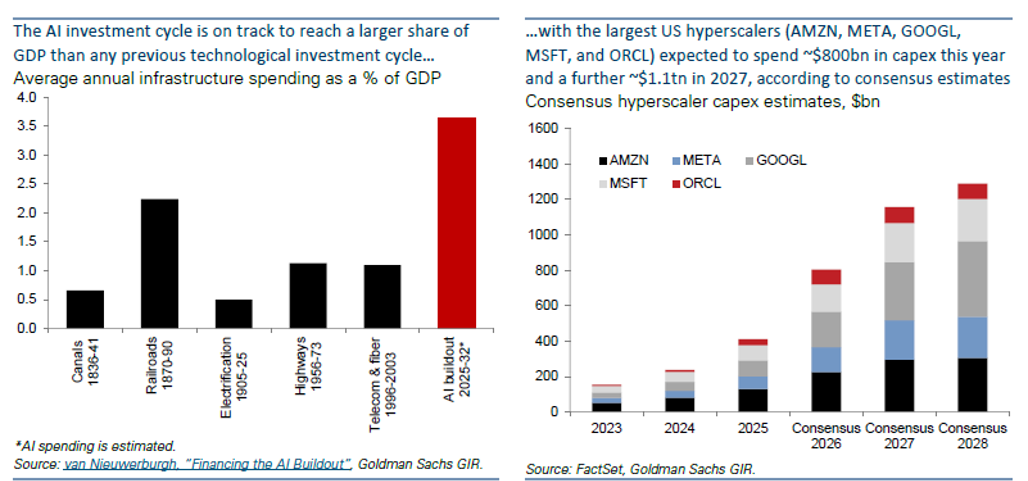
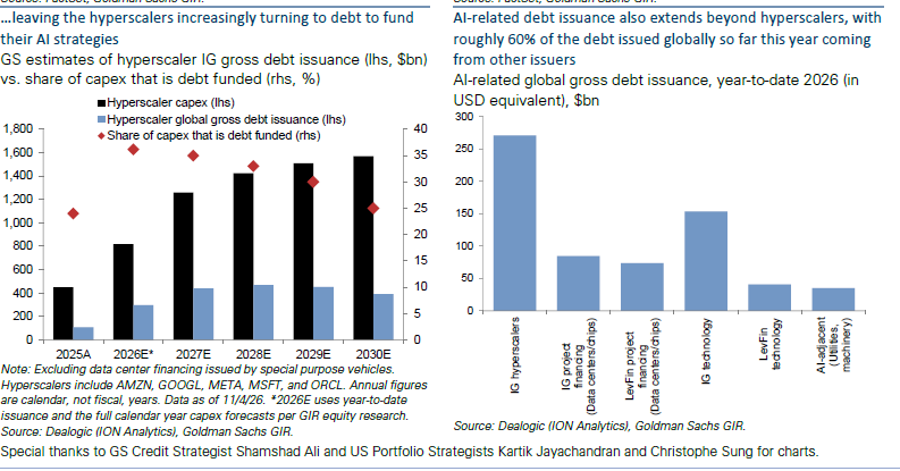
Bij de grote hyperscalers vertelt de gerapporteerde winst per aandeel momenteel maar een deel van het verhaal. Omdat boekhoudkundige winstcijfers worden vertekend door eenmalige posten en omdat investeringen pas later via afschrijvingen op de winst drukken oogt de winstgroei vaak stabieler dan de onderliggende geldstromen. De enorme investeringen in datacenters gaan namelijk direct ten koste van de vrije kasstroom. Deze recordinvesteringen voor 2027 laten zien dat het management vooralsnog rekent op een sterke toekomstige vraag en een aantrekkelijk rendement op het geïnvesteerde kapitaal (ROIC). Tegelijkertijd dwingt de onderlinge concurrentiestrijd bedrijven om miljarden vooruit te investeren om hun marktpositie te verdedigen.
Samen wijzen de indicatieve investeringsplannen voor 2026 op circa $720 tot $740 miljard voor deze vier ondernemingen. Voor 2027 ontbreekt weliswaar een eenduidige gezamenlijke prognose, maar vooralsnog lijken de totale uitgaven op te lopen tot circa $1.000 miljard.
De bredere keten profiteert mee
Dat de vraag naar datacentercapaciteit nog altijd het aanbod overstijgt, blijkt ook uit de kwartaalcijfers van gespecialiseerde AI-cloudspelers (neoclouds). CoreWeave zag de omzet in Q3 2026 met 168% stijgen naar $3,66 miljard en verhoogde zijn jaarprognose, al drukken hoge schulden en oplopende rentelasten op het nettoresultaat. Ook Nebius rapporteerde een sterke omzetstijging (+571% op jaarbasis naar $980,8 miljoen) en trekt zijn investeringsbudget voor 2027 op naar $40–45 miljard. Tegelijkertijd moest Nebius zijn omzetverwachting voor 2026 iets temperen, omdat opleverings- en stroomvertragingen bij externe locaties een deel van de capaciteit doorschuiven naar begin 2027.
Juist die fysieke knelpunten rond stroom en koeling vertalen zich direct naar recordorders bij industriële toeleveranciers. Siemens boekte in zijn vierde kwartaal een recordorderinstroom van €34,8 miljard (+58%), mede dankzij een verdubbeling van datacenterorders voor stroomdistributie en koeltechniek (goed voor ruim €8,5 miljard over het gehele boekjaar). GE Vernova profiteert op vergelijkbare wijze van de wereldwijde elektrificatie en stroomhonger van datacenters: de kwartaalorders stegen in Q3 met 96% naar $29,3 miljard, terwijl de totale orderportefeuille richting de $200 miljard groeit.
De rode draad door alle kwartaalcijfers en politieke ontwikkelingen is helder: ook na de midterms blijft de vraag naar AI-capaciteit onverminderd groot, maar de snelheid waarmee energie- en koelinfrastructuur wordt opgeleverd bepaalt het groeitempo. Voor beleggers draait de cruciale analyse in 2027 dan ook niet alleen om hoeveel capaciteit er wordt gebouwd, maar vooral om de vraag of versnellende cloudgroei, operationele marges en vrije kasstromen voldoende zijn om de snel oplopende afschrijvingen en financieringslasten daadwerkelijk terug te verdienen.
Correctie in techaandelen: schuldhefboom en positionering overheersen
Ondanks sterke winstcijfers en de bevestiging van enorme investeringsplannen trad er eind oktober en begin november 2026 een scherpe correctie op in techaandelen. De grootste verkoopgolf op de Nasdaq in november vond plaats op donderdag 5 november 2026. Op die dag kelderde de Nasdaq Composite met 5,52% en verloor de Nasdaq 100 ruim 6%. Deze verkoopgolf legt bloot hoe kwetsbaar drukbezette AI- en technologieposities (crowded trades) zijn voor plotselinge risicoafbouw (de-risking). Volgens data van zowel Morgan Stanley als Goldman Sachs bouwden wereldwijde aandelenhedgefondsen in de eerste week van november hun risico's af in het hoogste tempo in meer dan tien jaar. In totaal liep de mechanische verkoopdruk over alle marktpartijen heen op tot meer dan $100 miljard.
Wanneer een overvolle positie onder druk komt door politieke of macro-economische schokken, werken vier marktmechanismen als een vliegwiel op de koersdaling:
- Gedeelde posities en grootschalige afbouw via prime brokers: Onderzoeksbureau PivotalPath wijst op een sterk toegenomen overlap tussen de portefeuilles van de tien grootste multi-strategy hedgefondsen. Volgens Goldman Sachs verkochten hedgefondsen in twee weken tijd netto circa $20 miljard aan technologieaandelen. Amerikaanse fundamentele long-short-fondsen sneden hun bruto schuldhefboom in één week met 8,7 procentpunten terug naar 207,5% terwijl de netto hefboom op één handelsdag met 5 procentpunten kelderde naar 42%. Volgens Morgan Stanley is de totale bruto aandelenpositie van long-short-fondsen sinds eind juni met 10,7% gekrompen, waardoor zij voor het eerst sinds begin 2023 per saldo onderwogen zijn in AI.
- De analogie met Zuid-Korea: De structuur van de schok vertoont sterke gelijkenissen met de scherpe correctie op de Zuid-Koreaanse beurs (KOSPI −6% op 5 november, met openingsdalingen van 10% voor Samsung Electronics en SK Hynix). Daar leidden margin calls en strengere onderpandeisen (waarbij toezichthouders de onderpandregel van 140% voor margin-leningen tijdelijk moesten opschorten) tot gedwongen liquidaties, zonder dat de onderliggende eindvraag naar geheugenchips direct was ingestort.
- Negatieve gamma-hedging op de optiemarkt: Door de grote hoeveelheid kortlopende call- en putopties op populaire AI-aandelen moeten optiehandelaren hun posities bij scherpe koersdalingen voortdurend afdekken door onderliggende aandelen of futures bij te verkopen, wat de daling tussentijds verder versnelt.
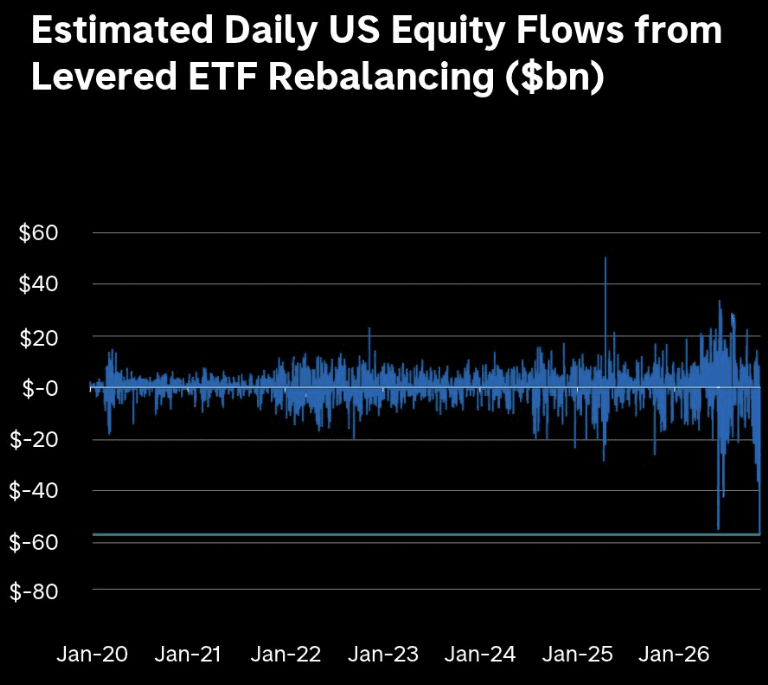
- Procyclische herbalancering van leveraged ETF's: Dagelijkse hefboomfondsen op chip- en AI-indices (zoals 2x en 3x long ETF's) moeten aan het einde van elke dalende handelsdag automatisch posities afbouwen om hun vaste hefboomverhouding te herstellen. Volgens schattingen van JPMorgan verkochten leveraged ETF's in de eerste week van november voor meer dan $60 miljard aan aandelenblootstelling, waarvan circa 90% bestond uit technologieaandelen. Deze mechanische verkooporders vallen samen met het sluiten van de beurs en versterken de neerwaartse uitslagen op rode dagen.
De verkoopgolf in oktober en begin november liet diepe sporen na in de hedgefondssector. Niet alleen geconcentreerde techfondsen incasseerden dubbele verliescijfers; ook grote multi-strategy-giganten (pod-shops) die normaal als relatief stabiel gelden, eindigden tegelijkertijd in het rood. Hoewel volledige bedrijfsfaillissementen vooralsnog uitblijven, grepen meerdere partijen keihard in: naar schatting 108 interne beleggingsteams (pods) werden gesloten, complete strategieën werden stopgezet en grote geldschieters trokken miljarden terug.
Olieprijs koelt fors af na Amerikaanse midterms: wat betekent dit voor beleggers?
Na een onrustige periode op de energiemarkten is de olieprijs in de dagen na de Amerikaanse tussentijdse verkiezingen scherp gedaald. Waar een vat Brent-olie eind oktober nog tegen de $118 noteerde, zakte de koers recent terug tot onder de $90 per vat; het laagste niveau sinds eind augustus (om vervolgens licht te herstellen richting $95).
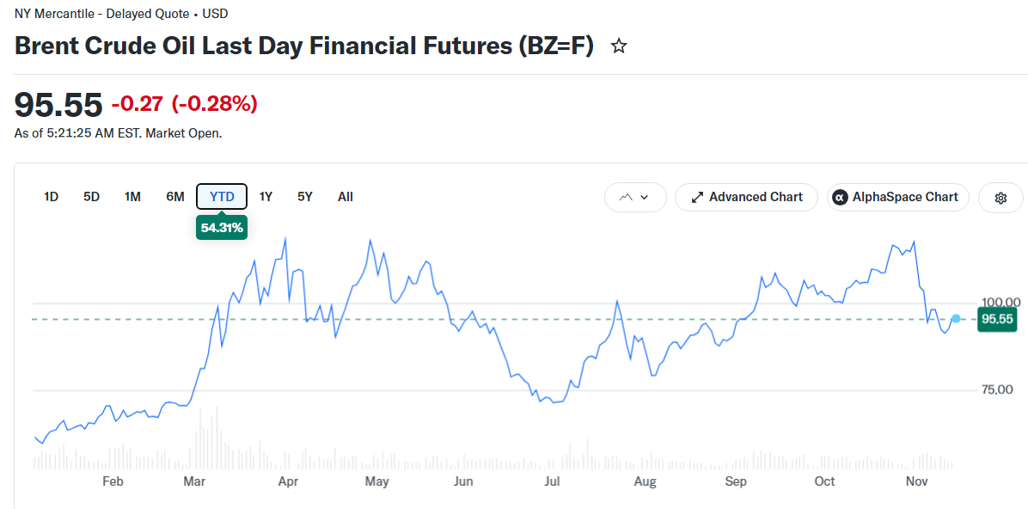
De belangrijkste drijver achter deze daling is het wegebben van de geopolitieke risicopremie rond het Midden-Oosten. Nu de Democraten bij de midterms de meerderheid in het Amerikaanse Congres hebben heroverd, rekenen financiële markten erop dat de regering-Trump politiek wordt afgeremd bij een verdere militaire escalatie richting Iran. President Trump temperde de spanningen bovendien zelf door aan te geven dat nieuwe aanvallen op Iran op dit moment onwaarschijnlijk en onnodig zijn zolang de diplomatieke gesprekken vorderen.
Staatsrechtelijk mag een Amerikaanse president als opperbevelhebber alleen zelfstandig aanvallen uitvoeren bij een directe dreiging. Volgens de Grondwet en de War Powers Resolution heeft het Congres het recht om formeel de oorlog te verklaren en moet een militaire operatie zonder toestemming van het Congres binnen 60 dagen stoppen. In november 2026 ontstond hierover een felle politieke rel rond minister van Defensie Pete Hegseth. Het Republikeinse Congreslid Thomas Massie diende acht afzettingsaanklachten tegen Hegseth in, omdat hij volgens Massie onwettige bevelen van Trump uitvoerde door zonder goedkeuring van het Congres en langer dan 60 dagen oorlog te voeren tegen Iran. Het Huis van Afgevaardigden blokkeerde die afzettingspoging op 10 november nipt met 211 tegen 204 stemmen, terwijl Hegseth de aantijgingen verwierp als politieke sabotage en stelde dat de aanvallen juridisch rechtmatig zijn. Hoewel het huidige Huis Hegseth nog steunt, wordt de ruimte voor nieuwe aanvallen kleiner: zodra de Democraten in januari 2027 de meerderheid in het Congres overnemen, kunnen zij onderzoeken heropenen en de financiering voor militaire operaties blokkeren.
Naast de politieke ontspanning spelen ook vraag en aanbod een duidelijke rol. Het begeleiden van olietankers door de Straat van Hormuz verloopt steeds soepeler, waardoor de export uit de Perzische Golf weer aantrekt en de Amerikaanse olievoorraden zijn aangevuld. Tegelijkertijd zorgde de daling onder de psychologische grens van $100 ervoor dat grote handelsfondsen hun speculatieve posities in hoog tempo afbouwden, wat de prijsval verder versnelde. In het kielzog hiervan daalde ook de Amerikaanse tienjaarsrente van 5,3% naar 4,9%.
Aardverschuiving bij Nvidia: vertrek Jensen Huang zet AI-motor onder druk
Nvidia, de onbetwiste leverancier van de rekenkracht achter de wereldwijde AI-revolutie, beleeft een historische bestuurscrisis. Op 12 november 2026 trad medeoprichter en boegbeeld Jensen Huang met onmiddellijke ingang terug als CEO en bestuurslid. Aanleiding was een onafhankelijk bestuursonderzoek naar zowel zijn buitenechtelijke relatie met zakenvrouw Alice Huang, die door Amerikaanse inlichtingendiensten wordt verdacht van spionage voor China, als naar meerdere relaties met eigen medewerkers. Financieel directeur Colette Kress neemt de leiding waar als interim-CEO, terwijl onderzoeken door het Amerikaanse Congres en de FBI doorlopen.
Voor de definitieve opvolging lijkt Ian Buck momenteel de meest kansrijke kandidaat. Buck hielp mee het cruciale softwareplatform CUDA te ontwikkelen en leidt Nvidia’s activiteiten voor hyperscale-AI. Volgens door Reuters geraadpleegde analisten maakt die combinatie van diepgaande technische kennis en ervaring met de AI-business hem een zeer sterke interne kandidaat. Toch circuleren er nog diverse andere namen. Binnen Nvidia geldt interim-CEO Colette Kress zelf ook als een belangrijke kanshebber vanwege haar sterke reputatie op Wall Street en haar overzicht over de totale bedrijfsvoering. Daarnaast worden ervaren leidinggevenden als hoofden verkoop Jay Puri en Deepak Patil genoemd als interne opties. Mocht de raad van bestuur buiten de eigen muren kijken, dan wijzen analisten vooral naar Arm-topman Rene Haas, die zelf een verleden heeft bij Nvidia, en oud-Apple-CEO Tim Cook als mogelijke externe kandidaten.
Met Huang verliest Nvidia na 33 jaar de architect achter het CUDA-softwareplatform en zijn belangrijkste bruggenbouwer richting grote techklanten, Aziatische toeleveranciers en Washington. Sinds de oprichting in 1993 bouwde hij het bedrijf uit van een maker van grafische kaarten voor gamers tot de absolute motor achter de wereldwijde AI-revolutie en een van de waardevolste ondernemingen ter wereld. Zijn grootste kracht was zijn vermogen om technologische verschuivingen jaren eerder te zien dan de rest en daar vol op in te zetten. Al ver voordat kunstmatige intelligentie doorbrak, investeerde hij miljarden in een onmisbaar totaalplatform van hardware en software. Dankzij een extreem platte organisatie zonder bureaucratie kon Nvidia razendsnel schakelen, terwijl Huang met intensieve persoonlijke diplomatie, tot het regelmatig 'wining and dining' in Taiwan en Zuid-Korea aan toe, cruciale leveringen bij chip- en geheugenfabrikanten wist veilig te stellen. Dat laatste werd hem in zekere zin fataal.
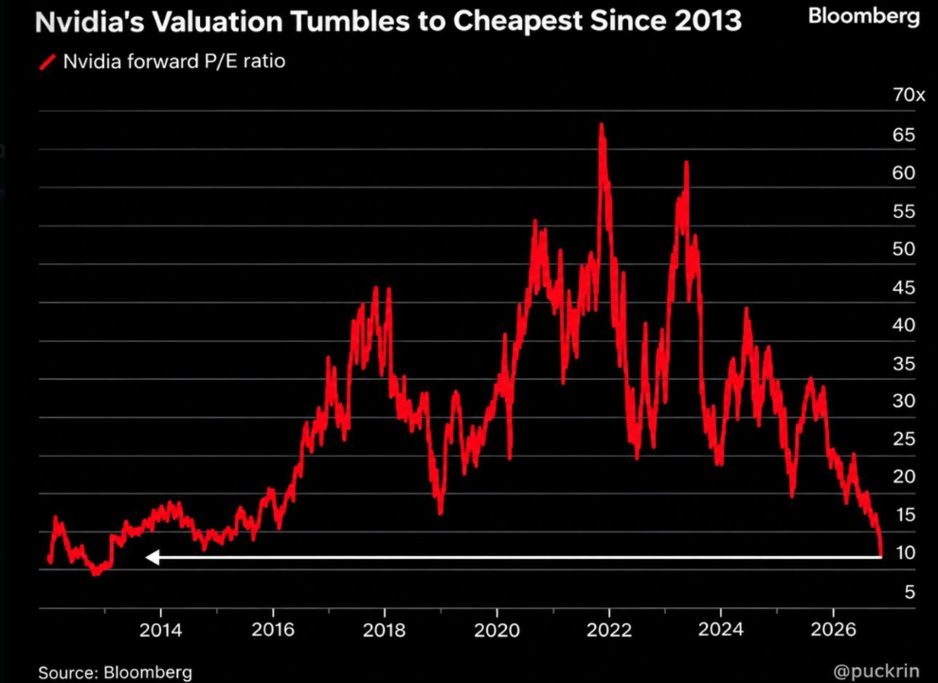
De bestuurscrisis komt boven op bredere onrust rond tragere datacentervergunningen na de Amerikaanse midterms, strengere exportregels en mededingingstoezicht. Door de koersval zakte de waardering van het aandeel fors terug naar een vooruitkijkende koers-winstverhouding van rond de 11 (minder dan de helft van het niveau eind 2025) terwijl Nvidia’s technologische voorsprong op rivalen als AMD en Broadcom overeind blijft. Voor beleggers volgt op 17 november de eerste grote test: bij de kwartaalcijfers moet blijken of de onderliggende AI-vraag onverminderd sterk blijft en het bestuur de opvolging zonder vertraging in goede banen leidt.
Ontvang wekelijks inzichten in uw inbox
Exclusieve analyses en updates over familieholdings en de globale marktontwikkelingen.
Wilt u meer informatie over onze dienstverlening?
Contact opnemen
Disclaimer:
Aan deze publicatie kunnen geen rechten worden ontleend. Dit is een publicatie van Tresor Capital. Reproductie van dit document, of delen ervan, door derden is alleen toegestaan na schriftelijke toestemming en met verwijzing naar de bron, Tresor Capital.
Deze publicatie is met de grootst mogelijke zorgvuldigheid samengesteld door Tresor Capital. De informatie is bedoeld in algemene zin en is niet toegespitst op uw individuele situatie. De informatie mag daarom nadrukkelijk niet worden beschouwd als advies, aanbod of voorstel tot het aankopen of verhandelen van beleggingsproducten en/of het afnemen van beleggingsdiensten, noch als beleggingsadvies. De auteurs, Tresor Capital en/of haar medewerkers kunnen positie hebben in de besproken effecten, voor eigen rekening of voor hun klanten.
U dient zorgvuldig de risico’s te overwegen alvorens u begint met beleggen. De waarde van uw beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. U kunt (een deel van) uw inleg verliezen. Tresor Capital wijst iedere vorm van aansprakelijkheid voor eventuele onvolkomenheden of onjuistheden af. Deze informatie is uitsluitend indicatief en aan verandering onderhevig.
Lees de volledige disclaimer op tresorcapitalnieuws.nl/disclaimer .