Familieholdings #45 - Onrust over datacenters na de midterms
De onderwerpen van deze week:
Markel boekte een sterk derde kwartaal waarin, voor het eerst in lange tijd, een eenmalige tegenvaller ontbrak. Het verzekeringsbedrijf bleef is nu al enkele kwartalen op rij ruim winstgevend, ook al worden delen van de markt zachter en leunde de premiegroei deels op tijdelijke oorlogspremies. Met een overeenkomst met Enstar dekt Markel bovendien het risico op de afgestoten herverzekeringsdivisie grotendeels af. Wij bespreken wat verzekeringstopman Simon Wilson zegt over de prijsdruk in de markt, wat de Enstar-deal kost en oplevert en waarom topman Tom Gayner de inkoop van eigen aandelen verder opvoert.
De Constellation-groep meldde in ruim een week tijd een opvallend groot aantal overnames, van Costa Rica tot Zwitserland. Wij zetten ze voor u in één overzicht op een rij.
In Het Kort:
Brookfield (New York: BN) tekende op 3 november een overeenkomst met de Britse stroomproducent Drax om datacenters voor kunstmatige intelligentie te bouwen in het Verenigd Koninkrijk. Het plan mikt in drie fasen op meer dan 1 gigawatt aan capaciteit, met een geschatte totale investering van meer dan GBP 20 miljard inclusief chips. Het kapitaal komt uit de joint venture van Brookfield met Qai, een dochter van het staatsfonds van Qatar. De centrale heeft al een netaansluiting van 4 gigawatt, waar ontwikkelaars elders in het Verenigd Koninkrijk vaak jaren op wachten. Definitief is het project nog niet, want Brookfield zoekt eerst een hoofdhuurder en de vergunning moet nog worden aangevraagd.
Prosus (Amsterdam: PRX) zag zijn grootste belang, het Chinese Tencent, deze week een belangrijke bron van rekenkracht voor kunstmatige intelligentie verliezen. Volgens de Financial Times heeft Oracle onder druk van de Amerikaanse regering een leasecontract van vijf jaar opgezegd, met een geschatte waarde van USD 7 miljard. Het contract zou Tencent toegang geven tot ongeveer 100.000 geavanceerde AI-chips in datacenters in Zuidoost-Azië, chips die in China zelf niet verkrijgbaar zijn. Het laat zien hoe lastig het voor Chinese concerns is om de beste chips te bemachtigen en hoezeer geopolitiek hun speelruimte beperkt.
Hyperscalers tussen cloudgroei en datacenterzorgen
Alphabet (New York: GOOGL) en Amazon (New York: AMZN) publiceerden vorige week hun cijfers over het derde kwartaal. Bij beide bedrijven laat het verhaal zich in twee blokken lezen. Het eerste blok is de traditionele kasmachine, bij Alphabet de advertenties rond de zoekmachine en YouTube, bij Amazon de webwinkel met de bijbehorende advertentietak. Het tweede blok is de cloud, waar de investeringen in kunstmatige intelligentie (AI) zich in groei moeten vertalen. De wisselwerking en de trends tussen die twee blokken zijn eigenlijk een stuk belangrijker dan de kwartaalcijfers van de individuele divisies.
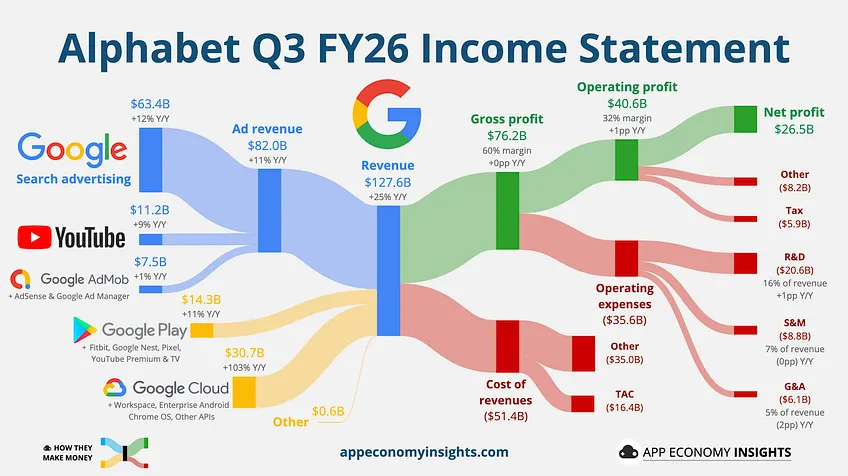
Bij Alphabet vertoont het eerste blok enkele scheurtjes. De zoekmachine groeide met 12 procent naar $63,3 miljard en was daarmee voor het eerst goed voor minder dan de helft van de groepsomzet. Op het eerste gezicht is er weinig aan de hand, want volgens topman Sundar Pichai groeit het aantal zoekopdrachten sneller dan in de afgelopen vijf jaar. Toch vertraagde de omzetgroei en daar zit de zorg. Google verdient aan de zoekmachine wanneer gebruikers op een advertentie klikken. Een steeds groter deel van de vragen wordt nu beantwoord door AI Mode en AI Overviews, waar de gebruiker direct een uitgeschreven antwoord krijgt en waar nog nauwelijks advertenties staan. Meer zoekopdrachten leveren dus niet vanzelf meer omzet op. Het aantal betaalde klikken steeg met 8 procent en blijft daarmee achter bij de groei van het zoekvolume.
Commercieel directeur Philipp Schindler gaf dit toe op de vraag van een analist naar de tegenstelling. Naast wisselkoersen en sectorspecifieke effecten noemde hij AI zelf als oorzaak. “De sterke groei van zoekopdrachten in AI Mode had een impact, vanwege de lagere monetisatie die we daar zien,” zei hij. Met andere woorden, een vraag in AI Mode levert Google op dit moment minder op dan een klassieke zoekopdracht. Pichai vergeleek de situatie met de overstap naar mobiel ruim tien jaar geleden, toen Google eerst de beste gebruikerservaring bouwde en pas daarna ging verdienen. Dat liep destijds goed af, maar het kostte enkele jaren van tragere groei.
Sommige analisten spraken daarom van een “code geel” voor beleggers. Zij wijzen op kannibalisatie. Elke vraag die een gebruiker aan AI Mode stelt in plaats van aan de klassieke zoekmachine, verschuift van een pagina vol advertenties naar een omgeving waar Google nog weinig verdient. Dat gebruikers in die omgeving minder doorklikken, blijkt ook buiten Alphabet. Reddit-topman Steve Huffman meldde op zijn eigen cijferbespreking dat Reddit in oktober wekelijks ruim een miljoen verwijzingen vanuit Google verloor, wat hij toeschrijft aan AI Overviews en AI Mode. Volgens hem levert AI Mode geen verkeer op, niet voor Reddit en niet voor anderen. Het antwoord staat immers al op de pagina van Google zelf. AI Mode zorgt dus wel voor veel extra zoekopdrachten, maar het moet nog blijken of Google daar per zoekopdracht evenveel aan kan verdienen als aan het traditionele zoeken. Hiervoor lopen nu de eerste testen met advertenties binnen de AI zoekopdrachten.
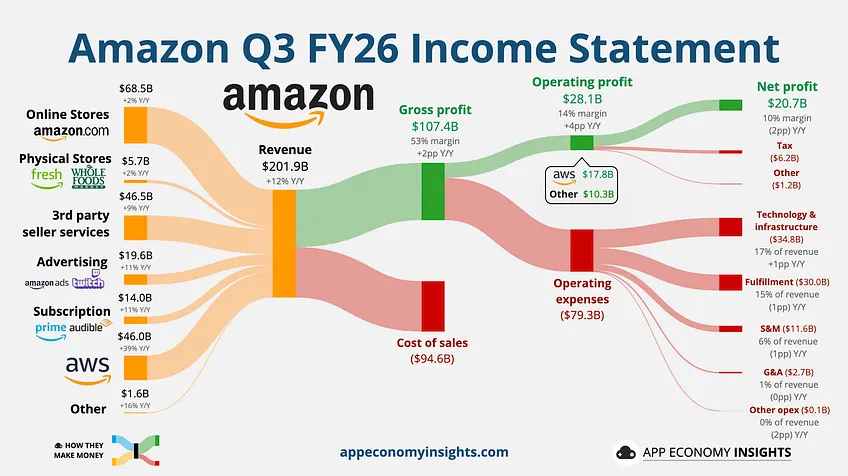
Bij Amazon is dit probleem wat minder zichtbaar. De cijfers van de winkel- en advertentietak werden vertekend door de verschuiving van Prime Day naar het tweede kwartaal, waardoor de advertentieomzet slechts met 12 procent groeide, maar voor het lopende kwartaal rekent het management weer op groei van tegen de 20 procent. Op de vraag of AI-agenten van buitenaf de advertentietak raken, was topman Andy Jassy stellig. “Het antwoord is nee,” zei hij, omdat nog weinig klanten op die manier winkelen en de ervaring niet beter is dan rechtstreeks bij de winkel bestellen. Dat beeld werd deze week bevestigd door Uber. In de week van Halloween verwerkte het bedrijf ongeveer 320 miljoen ritten en maaltijdbestellingen, waarvan slechts vier ritten en zo’n 500 bestellingen via AI-agenten binnenkwamen. Winkelen via AI-agenten lijkt tot dusver vooral een oplossing voor een probleem dat (nog?) niet bestaat.
Het tweede blok van het verhaal
Google Cloud verdubbelde de omzet naar $30,7 miljard, Azure van Microsoft groeide 48 procent en AWS 39,3 procent naar $46,0 miljard. Dat de kleinste van de drie procentueel het hardst groeit, is logisch. Des te indrukwekkender vinden wij het dat AWS, met een omzet van $184 miljard op jaarbasis, voor het zesde kwartaal op rij versnelt. Jassy verwacht voor zowel 2027 als 2028 een groei van meer dan 40 procent en acht een omzet van $1.000 miljard binnen vijf tot tien jaar haalbaar. Hij onderbouwde dat met de orderportefeuille. Grote blokken capaciteit van honderden megawatts worden ruim vooraf gereserveerd, waardoor Amazon naar eigen zeggen goed zicht heeft op 2027, 2028 en een deel van 2029.
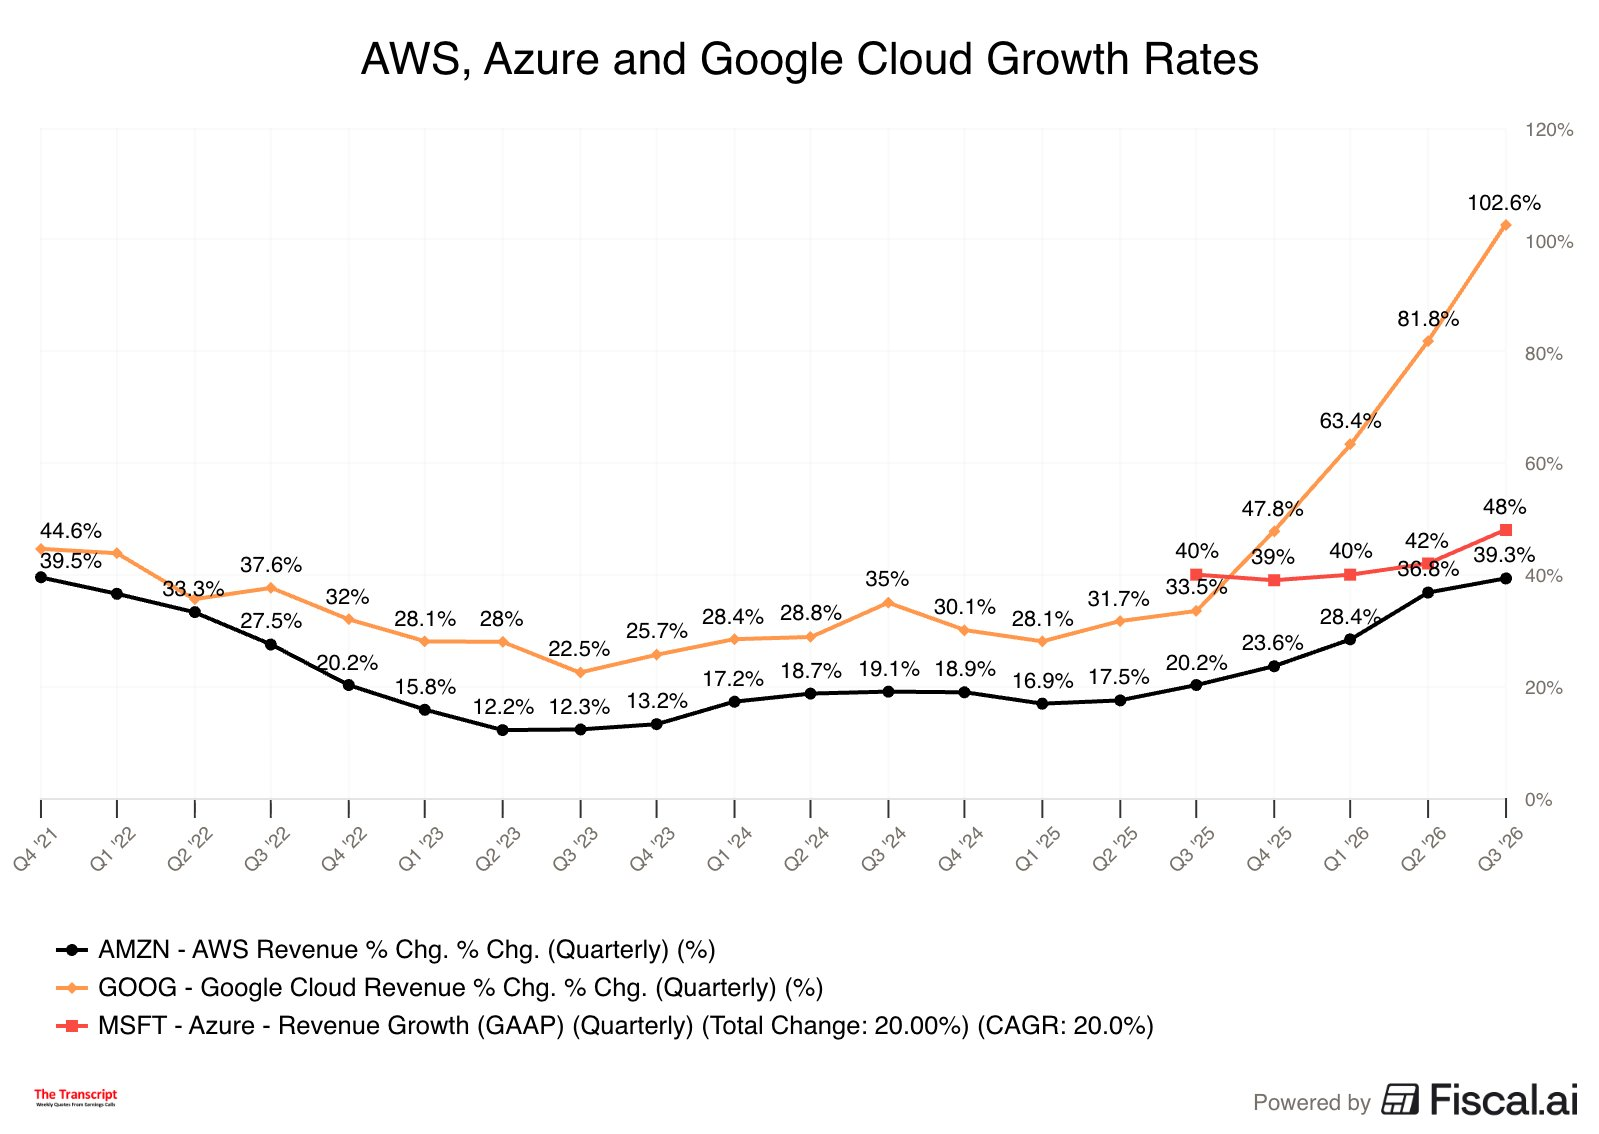
De marges zijn even opvallend. AWS behaalde een operationele marge van 38,7 procent, Google Cloud kwam uit op 36,2 procent tegen 23,7 procent een jaar eerder. Beide bedrijven temperen wel de verwachtingen. Financieel directeur Brian Olsavsky van Amazon wees erop dat AI-diensten lagere marges kennen dan de klassieke clouddiensten en dat hun snelle groei daarom op het totaal drukt. Zijn collega Anat Ashkenazi van Alphabet verwacht op korte termijn tegenwind, omdat Google vanwege het tekort aan capaciteit rekenkracht bij derden inhuurt.
Een derde factor is de verkoop van eigen AI-chips. Google verkoopt zijn TPU’s nu ook als complete systemen aan klanten. Volgens clouddirecteur Thomas Kurian gebruiken bijna honderd klanten ze, waaronder Anthropic en Apple, en Alphabet verwacht in 2027 een flinke omzetstijging uit deze verkopen. Wat dat met de marge doet, is onduidelijk, want Alphabet geeft de winstgevendheid niet prijs. Analisten vroegen er tweemaal naar en kregen geen cijfer, alleen de toezegging van Kurian dat de marge verbetert naarmate de schaal toeneemt. Wel drukt de voorraad die Google voor deze systemen opbouwt nu al op de vrije kasstroom. Amazon wil zijn Trainium-chips vanaf eind 2027 buiten AWS aanbieden, en Jassy benoemde de afweging openlijk. Verkopen levert sneller omzet op, maar een chip die in de eigen cloud vijf tot zes jaar draait, brengt over de hele looptijd meer omzet en kasstroom binnen.
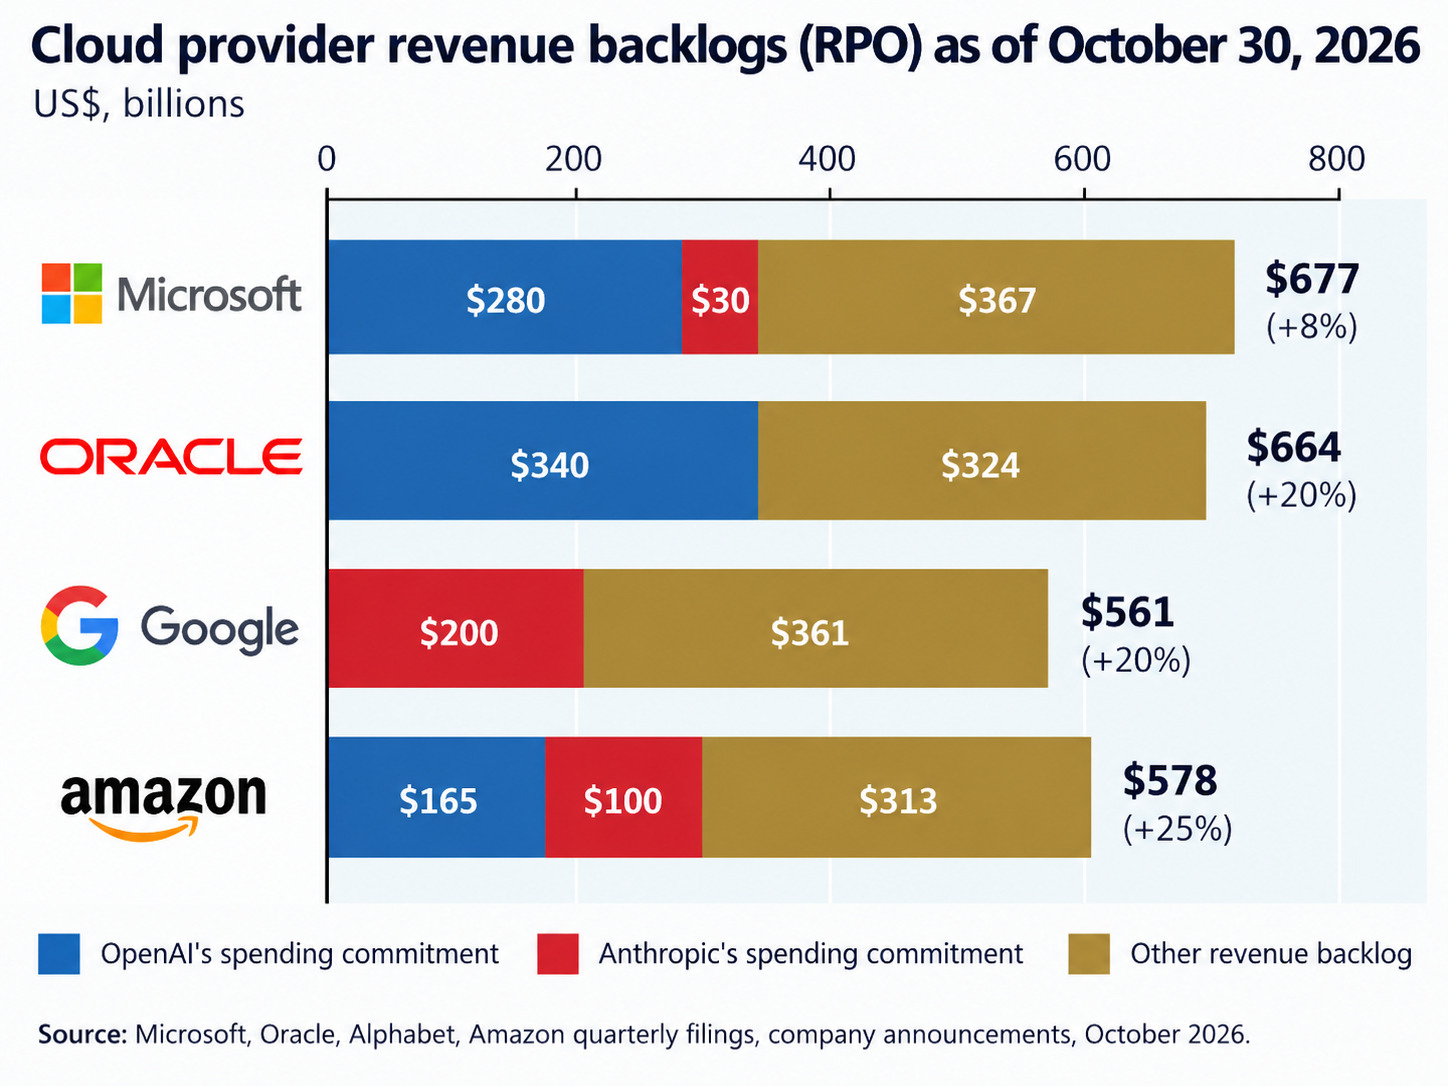
De orderportefeuilles staan overal op recordhoogte, $578 miljard bij Amazon en $561 miljard bij Google Cloud. Alphabet verwacht ruim 55 procent daarvan binnen 24 maanden als omzet te boeken. Dat komt neer op ongeveer $155 miljard per jaar uit bestaande contracten, tegen een huidig omzetniveau van circa $123 miljard op jaarbasis. Een kanttekening is de afhankelijkheid van de frontier AI-labs, die zelf nog verlies maken. Volgens een overzicht op basis van de kwartaalrapportages komt bij Google ongeveer $200 miljard van Anthropic en niets van OpenAI. Bij Amazon gaat het om $165 miljard van OpenAI en $100 miljard van Anthropic. Microsoft en Oracle leunen met $280 miljard en $340 miljard veel zwaarder op OpenAI, dat naar onze mening minder sterk gekapitaliseerd is dan Anthropic.
De rekening van de groei en de onrust na de midterms
Tegenover deze groei staan investeringen die beleggers nerveus maken. Alphabet boekte in het kwartaal een negatieve vrije kasstroom van $9,1 miljard, Amazon kwam over de afgelopen twaalf maanden uit op $42,4 miljard negatief en zag de langlopende schuld sinds de jaarwisseling oplopen van $65,6 miljard naar $173,1 miljard. Beide bedrijven verhogen de investeringen in 2027 verder. Jassy erkende dat het prettiger zou zijn als deze kans zich over 25 jaar uitspreidde, maar zei erbij dat dit niet de wereld is waarin Amazon leeft. Pichai verwoordde het in 2024 al op dezelfde manier, toen hij zei dat het risico van te weinig investeren voor Alphabet aanzienlijk groter is dan het risico van te veel investeren.
Tegen die achtergrond volgde de onrust na de Amerikaanse tussentijdse verkiezingen, die de Democraten wonnen. De dag erna steeg de S&P 500 met 1,6 procent en beleefde de Dow Jones zijn beste dag na tussentijdse verkiezingen in 44 jaar, terwijl de olieprijs ruim 8 procent daalde en beleggers leken te rekenen op stabieler beleid onder een verdeelde regering. Berichten over vredesbesprekingen en de kalme reactie van president Trump op de uitslag hielpen daarbij. Bouwers en exploitanten van datacenters daalden die dag al, omdat Democraten in belangrijke staten de bouw willen afremmen, terwijl Alphabet en Amazon stegen. Dat lijkt tegenstrijdig, maar is het niet. Als de bouw vertraagt, lopen de bedrijven die voor hun inkomsten van die bouw afhankelijk zijn directe schade op. De partijen die de bouw betalen, zouden bij vertraging juist minder uitgeven en dus ook minder schuld nodig hebben. Dat betekent op termijn weliswaar minder capaciteit en dus minder groei, maar ook dat er na investeringen meer geld overblijft en dat waarderen beleggers altijd.
Een dag later sloeg het sentiment om. De Nasdaq 100 verloor 6,4 procent en de S&P 500 4,4 procent, met dubbelcijferige verliezen voor datacenterbedrijven als CoreWeave en Nebius. De daling van Amazon en Alphabet bleef met elk 2,2 procent aanzienlijk beperkter.
De politieke weerstand is bovendien reëel. In Texas, de staat met de grootste pijplijn aan nieuwe datacenters, won de Democraat Gina Hinojosa de gouverneursverkiezing. Zij wordt in de pers veelal neergezet als tegenstander van datacenters. Echter is haar visie veel genuanceerder dan dat. Hinojosa vindt dat datacenters vooral in landelijke gemeenschappen zijn neergestreken zonder regels die de inwoners beschermen, en zei dat Texas moet stoppen met de huidige aanpak totdat die bescherming er is.
Why Texas really matters. It's set to overtake Virginia as the dominant states for data center. And much of the projects still in early stage (which means, they can be stopped).
— Anna Wong (@AnnaEconomist) November 4, 2026
h/t Derrick Flakoll (BNEF). https://t.co/Q08u9AGjmw pic.twitter.com/E1TxP236gf
In een interview met het programma Big Country Politics gaf Hinojosa aan dat projecten met een vergunning gewoon mogen worden afgebouwd, wat de opleveringen in 2027 en waarschijnlijk een groot deel van 2028 dekt. Voor nieuwe projecten wil zij wetgeving waardoor datacenters belasting betalen, de stroomprijs en de watervoorziening voor inwoners niet belasten en met vakbondspersoneel worden gebouwd. Dat kan wel degelijk voor vertraging zorgen bij projecten die zich nog in een vroege fase bevinden. Nieuw of uitzonderlijk is het echter niet, want in veel andere staten en landen gelden al vergelijkbare regels.
Dat de soep niet zo heet wordt gegeten, bleek ook uit een opmerking van Dina Powell McCormick, president van Meta. Zij vertelde deze week dat een pas gekozen gouverneur, die datacenters tot een belangrijk campagnethema had gemaakt, direct om een gesprek vroeg. "Laten mekaar spreken zodra de inauguratie achter de rug is, want we willen deze investering niet kwijtraken," zou de gouverneur hebben gezegd. Hij benadrukte daarbij dat de banen absoluut voor de regio behouden moeten blijven. En mocht het in een staat of land toch tot aanzienlijke vertraging komen, dan kijken de bedrijven met voldoende kapitaal naar andere locaties. Zo kondigde Alphabet deze week $15 miljard aan investeringen in Maleisië aan en $17 miljard voor een eerste datacenter in Wyoming.
Wij denken daarom niet dat Texas de grote impact zal hebben waar de markt nu voor vreest. In de berichtgeving wordt de Democraten meer macht over de bouw van datacenters toegedicht dan zij in de praktijk hebben en het standpunt van Hinojosa is genuanceerder en gematigder dan het wordt voorgesteld.
Markel levert sterke cijfers en dekt oud risico af
Markel Group (New York: MKL) publiceerde de cijfers over het derde kwartaal en voor het eerst in lange tijd ontbreekt daarin een eenmalige tegenvaller. In het vorige kwartaal overschaduwde de voorziening van USD 205 miljoen bij dochter State National nog het sterke verzekeringsresultaat. Dit kwartaal steeg de operationele winst exclusief koersbewegingen op de aandelenportefeuille met 14 procent naar USD 707 miljoen en droegen alle divisies daaraan bij. Daarnaast kondigde Markel een overeenkomst aan met Enstar, die het risico op het aflopende herverzekeringsboek grotendeels afdekt.
Onder de streep resteerde USD 259 miljoen nettowinst (USD 18,15 per aandeel), tegen USD 751 miljoen een jaar eerder. Dat verschil komt door een ongerealiseerd koersverlies van USD 281 miljoen op de aandelenportefeuille, waar een jaar geleden nog USD 433 miljoen koerswinst stond. Dat is de gewone beweeglijkheid van de beurs en zegt weinig over de prestaties van de onderliggende bedrijven.
Verzekeringswinsten sterk in zwakkere markt
De verzekeringstak boekte een combined ratio van 91,9 procent, tegen 92,7 procent een jaar eerder. Die maatstaf zet de schadelasten en kosten af tegen de verdiende premies. Alles onder de 100 procent betekent dat het verzekeren zelf winstgevend is, nog voordat de beleggingsopbrengsten zijn meegeteld. Het is het vijfde kwartaal op rij dat Markel in de lage negentig uitkomt.
Het cijfer is bovendien beter dan het lijkt, want er zitten twee forse lasten in. De herverzekeringsdivisie, die Markel vorig jaar afstootte maar waarvan de oude polissen nog aflopen, en de schades uit het militaire conflict in het Midden-Oosten kostten samen ruim zes procentpunten. De drie divisies waarmee Markel verdergaat, kwamen elk onder de 90 procent uit.
Het premievolume groeide met 9 procent, gecorrigeerd voor de afgestoten herverzekeringsdivisie en de omzetting van het Hagerty-programma. Bij die groei past wel een kanttekening. De internationale divisie groeide met 45 procent, vooral dankzij aanvullende oorlogspremies: toeslagen die een verzekeraar op lopende scheepspolissen in rekening mag brengen zodra het risico in een conflictgebied oploopt. Volgens berekeningen verklaren die toeslagen ongeveer twee derde van de groei. Zonder deze tijdelijke inkomsten groeide Markel met circa 3 procent. Het conflict kostte Markel dus schade, maar leverde ook premie op.
In de Verenigde Staten kromp het premievolume van de grootste divisie juist licht. Verzekeringstopman Simon Wilson noemde dat tijdens de conference call een bewuste keuze. “Wij groeien waar wij aantrekkelijke rendementen zien en trekken ons terug waar wij die niet zien,” zei hij.
Die terughoudendheid heeft alles te maken met de stand van de markt. Verzekeren kent een eigen cyclus. Na jaren met hoge schades stijgen de premies en is er goed geld te verdienen, de zogeheten harde markt. Dat trekt nieuw kapitaal en nieuwe concurrenten aan, waarna de premies weer dalen en de markt zacht wordt. De belangrijkste vraag van analisten was dan ook of Markel het huidige winstniveau kan vasthouden nu delen van de markt zachter worden. Wilson was daar openhartig over, vooral waar het gaat om opstalverzekeringen (property), waar de premies het hardst dalen:
“Property heeft zeker niet meer de marge van een paar jaar geleden. Ik denk niet dat wij al op het punt zijn waar het verlieslatend is. Er valt nog winst te maken, maar wij komen er behoorlijk dicht bij.”
Door het rustige orkaanseizoen verwacht hij dat de concurrentie in 2027 verder toeneemt. Een omslag ziet hij pas komen na een grote schadegebeurtenis. In aansprakelijkheidsverzekeringen speelt het omgekeerde probleem. De premies stijgen daar wel, maar de schades stijgen sneller. In de bouwsector loopt de schadelast volgens Wilson met dubbele cijfers per jaar op. Markel bouwde die positie daarom in de afgelopen anderhalf jaar actief af. Wilson denkt dat de portefeuille hier tegen bestand is. Markel verkoopt ongeveer honderd verschillende producten en richt zich steeds meer op kleine en middelgrote risico’s, waar de prijsdruk minder groot is dan bij grote polissen. Een belofte voor volgend jaar deed hij niet:
“Ik kan niet met zekerheid zeggen wat de resultaten volgend jaar worden. Maar vanuit de portefeuille bezien staan wij er sterk voor om de consistentie van de afgelopen vijf kwartalen vast te houden.”
Enstar neemt het staartrisico over
De zwakke plek blijft het aflopende herverzekeringsboek. Markel sluit daar geen nieuwe polissen meer af, maar blijft nog jaren verantwoordelijk voor schades op oude contracten. Ook dit kwartaal vielen die hoger uit dan verwacht, met een verlies van USD 54 miljoen als gevolg.
Op 27 oktober tekende Markel daarom een overeenkomst met een dochteronderneming van Enstar, een specialist in het afwikkelen van oude verzekeringsportefeuilles. Het gaat om USD 4,8 miljard aan schadereserves, het geld dat opzij is gezet voor toekomstige uitkeringen op de herverzekeringsdivisie en enkele andere beëindigde productlijnen. Iets meer dan de helft van de schades betaalt Markel zelf. De rest draagt het over aan Enstar, samen met de beleggingen die ertegenover staan. Vallen de schades uiteindelijk hoger uit dan de reserves, dan is Markel tot USD 1,2 miljard extra gedekt. Voor die dekking betaalt het een premie van USD 120 miljoen. De transactie is nog niet afgerond. Markel verwacht de afronding in het vierde kwartaal, na goedkeuring door toezichthouders.
De zekerheid heeft een prijs. Met de overdracht raakt Markel circa USD 2,3 miljard aan float kwijt, het premiegeld dat een verzekeraar belegt totdat schades worden uitgekeerd. Daar staat tegenover dat er kapitaal vrijkomt. Op de vraag of het daarom te doen was, antwoordde topman Tom Gayner ontkennend.
“Wij hebben het kapitaal om te doen wat wij willen doen. Dit gaat om het verminderen van onzekerheid.”
Wilson voegde toe dat Markel het moment zelf koos en dat de ruis van dit boek vanaf 2027 uit de cijfers verdwijnt. Bij State National, de dochter die in het vorige kwartaal voor de tegenvaller van USD 205 miljoen zorgde, volgde geen nieuwe afboeking. Markel rekende de hele portefeuille opnieuw door met fors hogere schadeaannames en zegt vertrouwen te hebben in de uitkomst.
Herstel buiten verzekeringen en meer inkoop
Ook de bedrijven buiten de verzekeringstak droegen dit kwartaal bij. Samen verhoogden zij de operationele winst met 35 procent. Het industriële segment, dat in de eerste helft van het jaar nog een lagere winst boekte, zag de winst met 29 procent stijgen. Volgens Andrew Crowley, de topman van Markel Ventures, kwam de groei vooral van prefab beton en brandbeveiliging, twee activiteiten die profiteren van de bouw van datacenters. De orderportefeuilles noemde hij goed gevuld. De markt voor autotransporttrailers zit nog in een dal en over de eerste negen maanden ligt de winst van het segment nog iets lager. Eén goed kwartaal is dus nog geen trendbreuk.
De vrijgekomen kasstromen gaan voor een groot deel naar de inkoop van eigen aandelen. Markel kocht in het derde kwartaal voor USD 315 miljoen in, meer dan in de twee voorgaande kwartalen en goed voor 1,3 procent van de uitstaande aandelen. Gayner liet er geen twijfel over bestaan dat de inkoop doorgaat. Hij spreekt graag over 360 graden aan mogelijkheden om kapitaal te besteden, van investeringen in de eigen bedrijven en overnames tot beursgenoteerde aandelen en de inkoop van eigen aandelen.
“Als ik uitreken op welke van die 360 graden wij ons moeten richten, dan lijkt het aandeel Markel bovenaan de lijst te staan.”
De vele overnames binnen de Constellation familie
De Constellation-groep heeft in ruim een week tijd een opvallend groot aantal overnames gemeld. Constellation Software (Toronto: CSU) kocht via Vela, Jonas, Andromeda, Modaxo en Volaris vijf bedrijven, van Costa Rica tot Zwitserland. Topicus (Toronto: TOI) nam via TSS het Zweedse Twinfinity over en rondde vandaag de overname van Softland af. Daarnaast heeft Volaris alle goedkeuringen van toezichthouders binnen voor het bod op het Zweedse beursgenoteerde Triona. Aandeelhouders kunnen hun stukken nog tot 12 november aanmelden, dus dat bod is nog niet afgerond.
| Datum | Koper | Doelwit | Activiteit |
|---|---|---|---|
| 28 okt | Vela LATAM (CSU) | GTI | Facturatie- en belastingsoftware, Costa Rica. Ruim 150.000 klanten in Costa Rica, Panama en de Dominicaanse Republiek |
| 28 okt | Vertus (Jonas, CSU) | Niet bekendgemaakt | Software voor clubs |
| 30 okt | Dark Matter (Andromeda, CSU) | House Numbers | Hypotheekverwerker met AI-agents, Verenigde Staten. De CEO wordt Chief AI Officer van Dark Matter |
| 2 nov | TSS (Topicus) | Twinfinity | Software voor vastgoedbeheer, Zweden. Gekocht van Sweco |
| 3 nov | Modaxo (CSU) | Fiscaltech | Software voor verkeershandhaving en -monitoring, Brazilië. Actief in 25 staten |
| 4 nov | Volaris (CSU) | Allocare | Software voor portefeuille- en vermogensbeheer, Zwitserland. Ruim 50 banken, vermogensbeheerders en family offices als klant |
| 6 nov | TSS (Topicus) | Softland | ERP- en bedrijfssoftware, hoofdkantoor in Madrid, vooral actief in Latijns-Amerika. Overname afgerond |
| Loopt* | Volaris (CSU) | Triona | Openbaar bod op Zweeds beursgenoteerd softwarebedrijf. Alle goedkeuringen van toezichthouders zijn binnen |
*Aanmeldingstermijn loopt tot 12 november 2026; het bod is nog niet afgerond. Bron: CSI Tracker van @CJ0PP3L_SUB op X, persberichten.
Daarnaast publiceerden Lumine en Topicus deze week hun kwartaalcijfers, terwijl Constellation Software zelf pas vanavond nabeurs rapporteert. Daarom bespreken wij de cijfers van de hele groep volgende week in één keer met u. Voor Topicus leest u deze week bovendien al onze deep dive over het bezoek van Rob Eijbergen, CFO van TSS, aan onze relatiedag.
 Michael Gielkens
Ontvang wekelijks inzichten in uw inbox
Exclusieve analyses en updates over familieholdings en de globale marktontwikkelingen.
Wilt u meer informatie over onze dienstverlening?
Contact opnemen
Disclaimer:
Aan deze publicatie kunnen geen rechten worden ontleend. Dit is een publicatie van Tresor Capital. Reproductie van dit document, of delen ervan, door derden is alleen toegestaan na schriftelijke toestemming en met verwijzing naar de bron, Tresor Capital.
Deze publicatie is met de grootst mogelijke zorgvuldigheid samengesteld door Tresor Capital. De informatie is bedoeld in algemene zin en is niet toegespitst op uw individuele situatie. De informatie mag daarom nadrukkelijk niet worden beschouwd als advies, aanbod of voorstel tot het aankopen of verhandelen van beleggingsproducten en/of het afnemen van beleggingsdiensten, noch als beleggingsadvies. De auteurs, Tresor Capital en/of haar medewerkers kunnen positie hebben in de besproken effecten, voor eigen rekening of voor hun klanten.
U dient zorgvuldig de risico’s te overwegen alvorens u begint met beleggen. De waarde van uw beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. U kunt (een deel van) uw inleg verliezen. Tresor Capital wijst iedere vorm van aansprakelijkheid voor eventuele onvolkomenheden of onjuistheden af. Deze informatie is uitsluitend indicatief en aan verandering onderhevig.
Lees de volledige disclaimer op tresorcapitalnieuws.nl/disclaimer .