Familieholdings #43 - MBB versnelt in Duitsland, 3i onder druk in Frankrijk
De onderwerpen van deze week:
3i Group (Londen: III) staat op de beurs onder druk door aanhoudende maatschappelijke onrust en gewelddadige rellen in Frankrijk, wat vragen oproept over de impact op dochteronderneming Action. Hoewel de kwartaalcijfers van Carrefour laten zien dat de fysieke en financiële schade aanzienlijk kan zijn, valt de directe impact voor Action naar verwachting mee. Wel vormt het verslechterde consumentensentiment een indirect risico voor discretionaire uitgaven, al kan Action als prijsvechter juist profiteren van consumenten die overstappen naar goedkopere alternatieven.
Scottish Mortgage ziet AI als het begin van een nieuw industrieel tijdperk waarin de tekorten ontstaan bij chips, stroom en datacenters. De trust verwacht dat vooral de leveranciers van die fysieke middelen en bedrijven met eigen data en trouwe klanten profiteren, terwijl de AI-modellen zelf grotendeels goedkoop worden. Daarom nam Scottish Mortgage onlangs belangen in KLA, DISCO en Bending Spoons, dat net als Constellation Software en Topicus groeit door softwarebedrijven over te nemen.
Addtech (Stockholm: ADDT-B) en Lifco (Stockholm: LIFCO-B) lieten allebei ongeveer 8 procent omzetgroei zien, maar bij Addtech trekt de organische groei aan dankzij volle orderboeken in elektrificatie, defensie en datacenters. Bij Lifco viel de organische groei terug en wil een grote klant vanaf 2027 zijn inkopen buiten Europa doen. Wij verkochten Lifco eerder dit jaar en kochten met de opbrengst aandelen bij in Addtech en een kleinere Zweedse serial acquirer, die onlangs uitstekende cijfers presenteerde.
In Het Kort:
Addtech (Stockholm: ADDT-B) nam via de divisie Energy het Britse Connectors & Switchgear over, een producent van hoogspanningsconnectoren en onderdelen voor transformatorstations en schakelinstallaties. Het bedrijf uit Banbury heeft 42 medewerkers en een jaaromzet van ongeveer GBP 10 miljoen. De belangrijkste klanten zijn Britse netbeheerders, aannemers en producenten van apparatuur voor transformatorstations. Connectors & Switchgear wordt onderdeel van Allied Insulators, een bestaande dochteronderneming van Addtech. Met de overname speelt Addtech verder in op de sterke vraag naar producten voor de uitbreiding van het elektriciteitsnet.
Constellation Software (Toronto: CSU) heeft Daan Dijkhuizen benoemd tot Chief AI Officer en lid van het managementteam. Dijkhuizen is CEO van dochteronderneming Topicus binnen de gelijknamige holding Topicus.com (Toronto: TOI) en leidt daarnaast VMS Ventures, de tak waarmee Constellation investeert in jonge softwarebedrijven. Hij blijft actief in beide functies. In zijn nieuwe rol moet hij vooral VMS Ventures uitbouwen tot het vehikel waarmee Constellation investeert in branchespecifieke softwarebedrijven die vanaf het begin op AI zijn gebouwd (AI-native). Daarnaast helpt hij de bedrijven binnen de gehele Constellation groep om AI veilig en verantwoord in hun producten en interne processen toe te passen en stimuleert hij het delen van best practices.
Chapters Group (Frankfurt: CHG) heeft via dochteronderneming Waterkant Software het Italiaanse Berenice en de Amerikaanse zusteronderneming GEO.works International overgenomen. Beide maken software waarmee overheden en nutsbedrijven vergunningen voor graafwerk, wegafzettingen en uitzonderlijk transport beheren, met klanten als de gemeenten Milaan en Florence en de verkeersdepartementen van Texas en Montana. De bestaande managementteams blijven de bedrijven leiden en Waterkant krijgt er teams in Italië, de Verenigde Staten, Canada en het Verenigd Koninkrijk bij.
Sofina (Brussel: SOF) is betrokken bij twee transacties van bedrijven in haar portefeuille. Het Portugese Cerealis onderhandelt exclusief over een fusie met het Franse Panzani. Cerealis maakt pasta, ontbijtgranen en koekjes en is eigendom van Sofina en twee Portugese families. Panzani is vooral bekend van pasta en sauzen en behoort toe aan de private equity manager CVC Capital Partners. Samen vormen de twee een Europees voedingsbedrijf met ongeveer EUR 1 miljard omzet. CVC blijft daarin aan boord met een minderheidsbelang. Daarnaast heeft Mérieux NutriSciences de overname van het Noord-Amerikaanse Certified Group afgerond. Mérieux NutriSciences test voedsel op veiligheid en kwaliteit. Certified Group doet hetzelfde met 31 laboratoria en een omzet van ongeveer USD 300 miljoen. Sofina financierde de overname mee met een extra investering.
Friedrich Vorwerk stuwt MBB naar een tweede verhoging van de prognose
De Duitse familieholding MBB (Frankfurt: MBB) publiceerde deze week de voorlopige cijfers over het derde kwartaal en verhoogde voor de tweede keer dit jaar haar winstprognose. Dochteronderneming Friedrich Vorwerk, dat energie-infrastructuur voor gas, elektriciteit en waterstof aanlegt, was opnieuw de grote aanjager. Beleggers reageerden enthousiast, want na de cijfers steeg de koers van MBB met ruim 12 procent.
| Third quarter, EUR million | 2026 | 2025 |
|---|---|---|
| MBB revenue | 318.1 | 316.8 |
| MBB operating profit (EBITDA) | 84 | 67.3 |
| MBB operating profit margin | 26.3% | 21.2% |
| Friedrich Vorwerk operating profit (EBITDA) | 80.9 | 51.3 |
De omzet van MBB bleef in het derde kwartaal vrijwel gelijk op EUR 318,1 miljoen, maar de operationele winst steeg met 24,7 procent naar EUR 84 miljoen. Daarmee kwam de marge uit op 26,3 procent, tegen 21,2 procent een jaar eerder. Opvallend is dat de operationele winst van Friedrich Vorwerk met bijna EUR 30 miljoen toenam, terwijl die van de hele groep met bijna EUR 17 miljoen steeg. De overige onderdelen van MBB behaalden samen dus een lagere operationele winst dan een jaar eerder, waardoor de groep op dit moment sterk op Friedrich Vorwerk leunt.
Bij Friedrich Vorwerk steeg de omzet met 13 procent naar EUR 228,3 miljoen. De sterke groei van de operationele winst komt vooral doordat het bedrijf meer projecten uitvoert in samenwerkingsverbanden met andere aannemers, waarvan het een deel van het resultaat ontvangt, en doordat de materiaalkosten in verhouding tot de omzet flink daalden. Friedrich Vorwerk verhoogde zijn eigen prognose voor 2026 eveneens voor de tweede keer en rekent nu op een operationele winst van EUR 220 tot 230 miljoen, waar eerder EUR 180 tot 200 miljoen werd verwacht. Wel ligt het orderboek met EUR 907,2 miljoen lager dan een jaar eerder, toen het nog EUR 1.101,5 miljoen bedroeg.
 Joep Dikken
In de eerste negen maanden van het jaar groeide de operationele winst van MBB met 40 procent naar EUR 201,1 miljoen. Op basis daarvan rekent de directie voor heel 2026 nu op een operationele winstmarge van 22 tot 24 procent, waar eerder 18 tot 20 procent werd verwacht. De verwachte omzet blijft EUR 1,1 tot 1,2 miljard. De financiële positie blijft bovendien bijzonder sterk. Na aftrek van alle schulden had de groep eind september nog EUR 793,4 miljoen aan liquide middelen, waarvan EUR 454,7 miljoen bij de holding zelf. Daarmee heeft MBB, waarover we onlangs nog bovenstaand artikel schreven, ruim voldoende middelen voor nieuwe overnames.
Rellen in Frankrijk zetten winkelketens onder druk
De Britse holding 3i Group (Londen: III) heeft het de laatste tijd zwaar te verduren op de beurs. Het bedrijf ligt onder vuur omdat het sterk afhankelijk is van een geconcentreerde Europese retailportefeuille, waardoor het aandeel bij zwakke Europese macro-economische cijfers en een verslechterend sentiment snel van de hand wordt gedaan. Daarnaast heeft een golf van onrust en ontevredenheid Europa overspoeld. Hoewel deze golf van onvrede wordt gelabeld als een protest, dekt die term de lading totaal niet. Het gaat hier niet om een vreedzame parade met spandoeken en kreten, maar om gewelddadige rellen waarbij op grote schaal winkels worden geplunderd. Dit bezorgt niet alleen de Franse overheid grote problemen, maar drukt ook het algehele marktsentiment.
De eerste concrete cijfers over de impact van deze rellen op het bedrijfsleven kwamen deze week van Carrefour. De supermarktketen presenteerde haar derdekwartaalcijfers, die op het eerste gezicht stabiel leken. Topman Alexandre Bompard zou aanvankelijk niet bij de call aanwezig zijn, maar nam vanwege de situatie toch zelf het woord. Hij meldde dat op de eerste dag van de onrust ongeveer 50 Carrefour-winkels werden getroffen. De directe schade aan goederen en panden bedroeg in de eerste twee à drie dagen alleen al meer dan 10 miljoen euro.
Bompard benadrukte echter dat dit het kleinste deel van het probleem is. Ook winkels die niet beschadigd zijn, kampen met lagere bezoekersaantallen door kortere openingstijden, avondklokken, preventieve sluitingen en bereikbaarheidsproblemen. Daar komen nog hogere kosten voor beveiliging en logistiek bij. Carrefour schat het maximale risico op de bedrijfswinst op 200 miljoen euro en in een gunstiger scenario gaat het om 80 miljoen euro. Het verschil tussen die twee bedragen hangt volgens Bompard af van "de lengte en de omvang van de crisis en daarmee het effect op het consumentensentiment".
Als voorzitter van de Franse retailfederatie beschikt Bompard over de data van de gehele sector. Hij merkte op dat de schade bij veel concurrenten aanzienlijk beperkter is en dat het aantal getroffen winkels daar soms op één hand te tellen is. Carrefour vormt daarin een uitzondering, zoals Bompard zelf toelichtte:
“Wij zijn de zwaarst getroffen retailer in Frankrijk. Met zesduizend winkels bezitten we het grootste netwerk en zijn we marktleider in stedelijke buurtwinkels.”
Dit biedt een belangrijk perspectief voor Action. De kans is aannemelijk dat de fysieke schade bij Action niet zal oplopen tot de tientallen winkels zoals bij Carrefour. Action heeft simpelweg een ander winkelprofiel en is minder aanwezig in de drukke, centrale winkelstraten waar de rellen zich hoofdzakelijk afspeelden.
Desalniettemin zal er waarschijnlijk wel een impact zijn via de tweede factor die Bompard aanstipte: het verslechterde consumentensentiment. Aan de ene kant kan Action als absolute prijsvechter van Frankrijk juist profiteren in tijden van maatschappelijke en economische druk. Wanneer consumenten hun budget zien krimpen, zullen ze sneller overstappen naar de goedkopere alternatieven die bij de Action te vinden zijn. Aan de andere kant weegt een bedrukte stemming direct op de bereidheid om iets extra's uit te geven. Dat raakt met name discretionaire uitgaven en de verkoop van seizoensgebonden artikelen. In dat kader dient ook de waarschuwing van Carrefour-CFO Matthieu Malige over de krimpende non-food-verkopen als een signaal. Hoewel het assortiment van Action niet één-op-één te vergelijken is met het non-foodaanbod van een supermarkt, onderstreept het wel dat de consument terughoudender wordt.
Of de scherpe prijzen van Action voldoende zijn om die algemene terughoudendheid te compenseren, zal mogelijk pas blijken tijdens de Q3-update in november, of anders definitief bij de presentatie van de cijfers over het vierde kwartaal van 2026.
Hoe Scottish Mortgage de AI-winnaars probeert te vinden
De Britse investment trust Scottish Mortgage (SMT) deelde deze week haar Q3 update. Beleggingsspecialist Hamish Maxwell gaf aan dat Scottish AI niet ziet als de zoveelste softwaregolf, maar als het begin van een nieuw industrieel tijdperk. Twintig jaar lang gaven groeibeleggers de voorkeur aan software, omdat een regel code vrijwel kosteloos kan worden gekopieerd terwijl een fabriek veel kapitaal vraagt. AI heeft echter een enorme fysieke infrastructuur van chips, stroom en datacenters nodig. Terwijl het gebruik van AI steeds goedkoper wordt, ontstaan de tekorten daardoor juist bij die fysieke middelen.
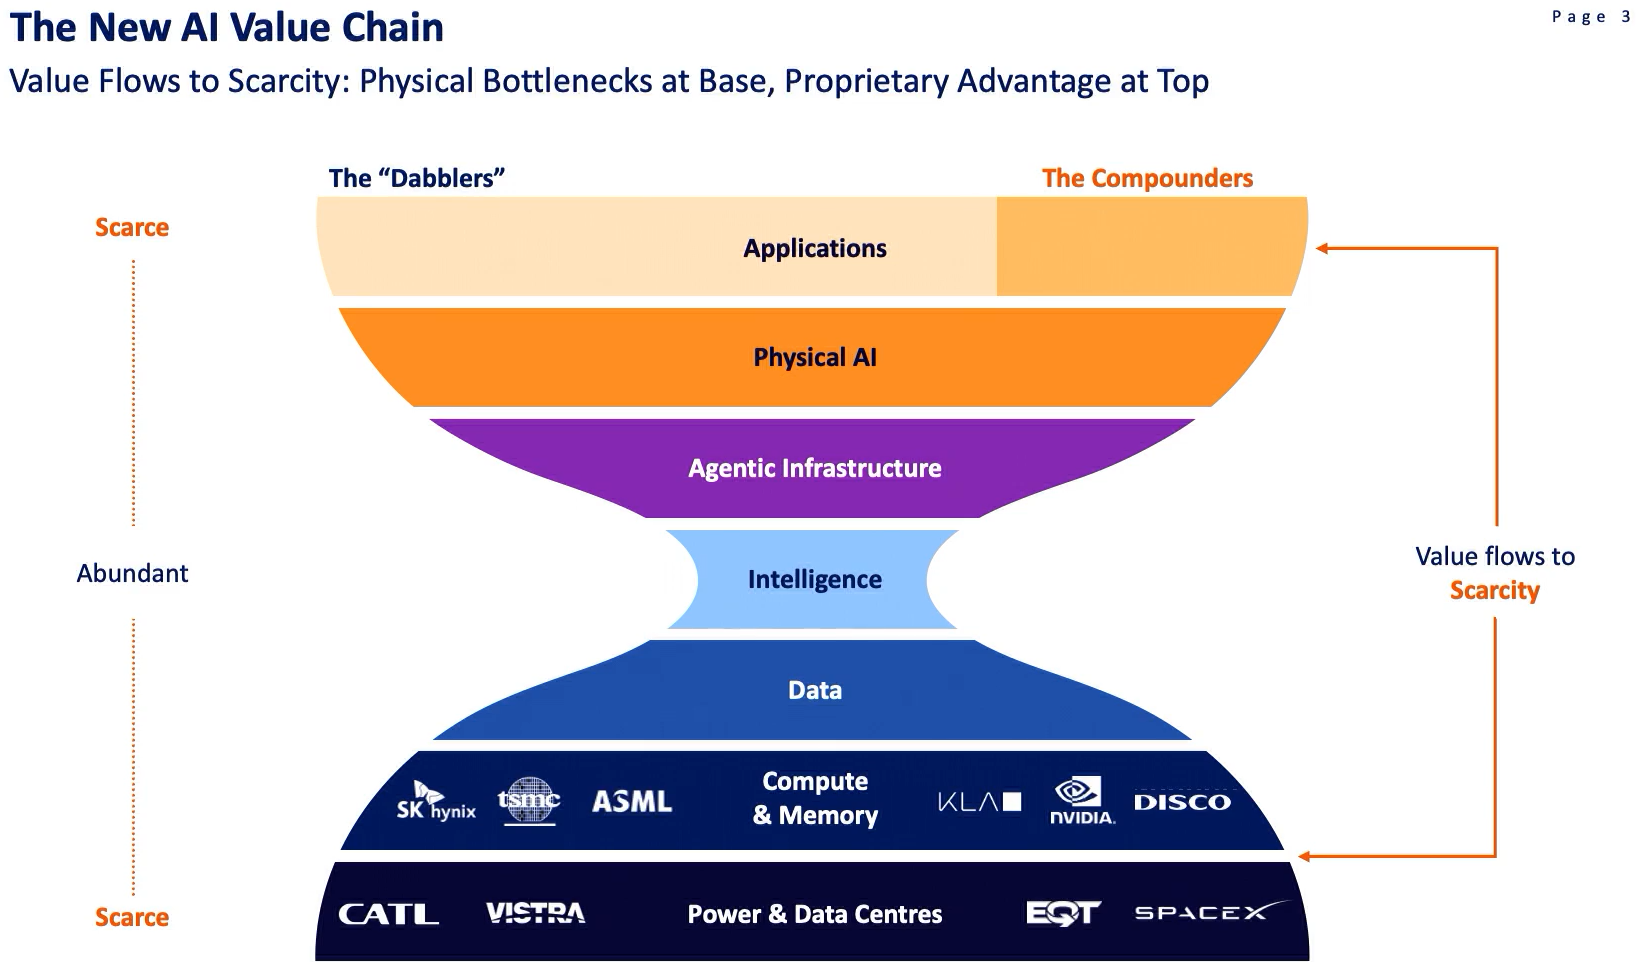
De trust tekent de waardeketen daarom als een zandloper. Onderaan zitten stroom, datacenters, rekenkracht en geheugen, waar bedrijven als TSMC, ASML en NVIDIA actief zijn. Omdat de vraag daar groter is dan het aanbod, kunnen die bedrijven volgens de trust hogere prijzen vragen. Bovenaan zitten bedrijven met eigen data, sterke klantrelaties en toepassingen die diep in de bedrijfsvoering van hun klanten zijn verankerd. Scottish Mortgage noemt die bedrijven de compounders, omdat AI hun verdienmodel echt versterkt. Daartegenover staan de dabblers, die AI alleen als extraatje aan hun producten toevoegen.
In het smalle midden van de zandloper zit de AI zelf, die voor alledaagse taken als schrijven en programmeren waarschijnlijk goedkoop en ruim beschikbaar wordt. Daar valt volgens de trust dus weinig te verdienen. Een uitzondering vormen de meest geavanceerde modellen, zoals dat van Anthropic, omdat maar weinig partijen modellen kunnen bouwen die de moeilijkste problemen oplossen.
Scottish Mortgage past de portefeuille hier ook op aan. Zo nam de trust onlangs belangen in KLA, dat systemen voor kwaliteitscontrole in de chipproductie levert, en in DISCO, dat siliciumwafers slijpt en snijdt. Beide bedrijven staan onderaan de zandloper, waar de trust de grootste tekorten verwacht. Daarnaast nam Scottish Mortgage een belang in het Italiaanse Bending Spoons, waarin ook Berkshire Hathaway onlangs investeerde. Net als serial acquirers Constellation Software (Toronto: CSU) en Topicus (Toronto: TOI) groeit Bending Spoons door softwarebedrijven over te nemen. Bending Spoons richt zich echter op grotere, bekende merken als Vimeo en WeTransfer, waarvan het na de overname de kosten flink verlaagt. Constellation en Topicus kopen daarentegen vooral kleine bedrijven die software voor een specifieke branche maken en die na de overname grotendeels zelfstandig blijven werken.
Toch horen alle drie de bedrijven bovenaan de zandloper bij de compounders. Volgens Scottish Mortgage hebben vooral bedrijven een voorsprong waarvan klanten de software moeilijk kunnen vervangen, omdat daarin hun gegevens zijn opgeslagen en hun medewerkers er elke dag mee werken. Zo draaien bijvoorbeeld gemeenten, zorginstellingen en scholen hun administratie al jaren op de software van Constellation en Topicus, terwijl Bending Spoons met zijn merken miljoenen vaste gebruikers bereikt. Een nieuwe AI-toepassing kan die positie daardoor niet zomaar overnemen.
Volle orderboeken bij Addtech, een vertrekkende grote klant bij Lifco
Deze week publiceerden Addtech (Stockholm: ADDT-B) en Lifco (Stockholm: LIFCO-B) hun kwartaalcijfers voor de maanden juli tot en met september. Voor Addtech is dat het tweede kwartaal van het boekjaar dat in april begint, voor Lifco het derde kwartaal van het kalenderjaar. Op het eerste gezicht ontlopen de twee bedrijven elkaar weinig, want beide lieten een omzetgroei van ongeveer 8 procent zien die grotendeels van overnames kwam. Ze verschillen wel in de ontwikkeling van de organische groei en in de vooruitzichten voor de komende kwartalen.
| July to September 2026 | Addtech | Lifco |
|---|---|---|
| Sales growth | 8% | 8.3% |
| Organic growth | 2% | 1.6% |
| Operating profit (EBITA) growth | 17% (1) | 10.7% |
| Operating profit margin | 16.7% | 23.1% |
| Operating profit margin a year earlier | 15.5% | 22.6% |
(1) Inclusief een eenmalige bate van ongeveer SEK 55 miljoen. Zonder die bate steeg de operationele winst (EBITA) met circa 10 procent.
Bij Addtech trekt de organische groei aan. Na twee kwartalen waarin de omzet van de bestaande bedrijven vrijwel gelijk bleef, kwam de organische groei nu uit op 2 procent. Deze zomer gaf CEO Niklas Stenberg al aan dat de orderinstroom duidelijk hoger lag dan de gefactureerde omzet en dat die orders vooral in de tweede helft van het boekjaar in de cijfers zichtbaar zouden worden (meer hierover in dit artikel). Het afgelopen kwartaal laat daarvan de eerste tekenen zien. Addtech noemt de investeringen in het elektriciteitsnet, elektrificatie, defensie en datacenters als belangrijkste aanjagers van de vraag.
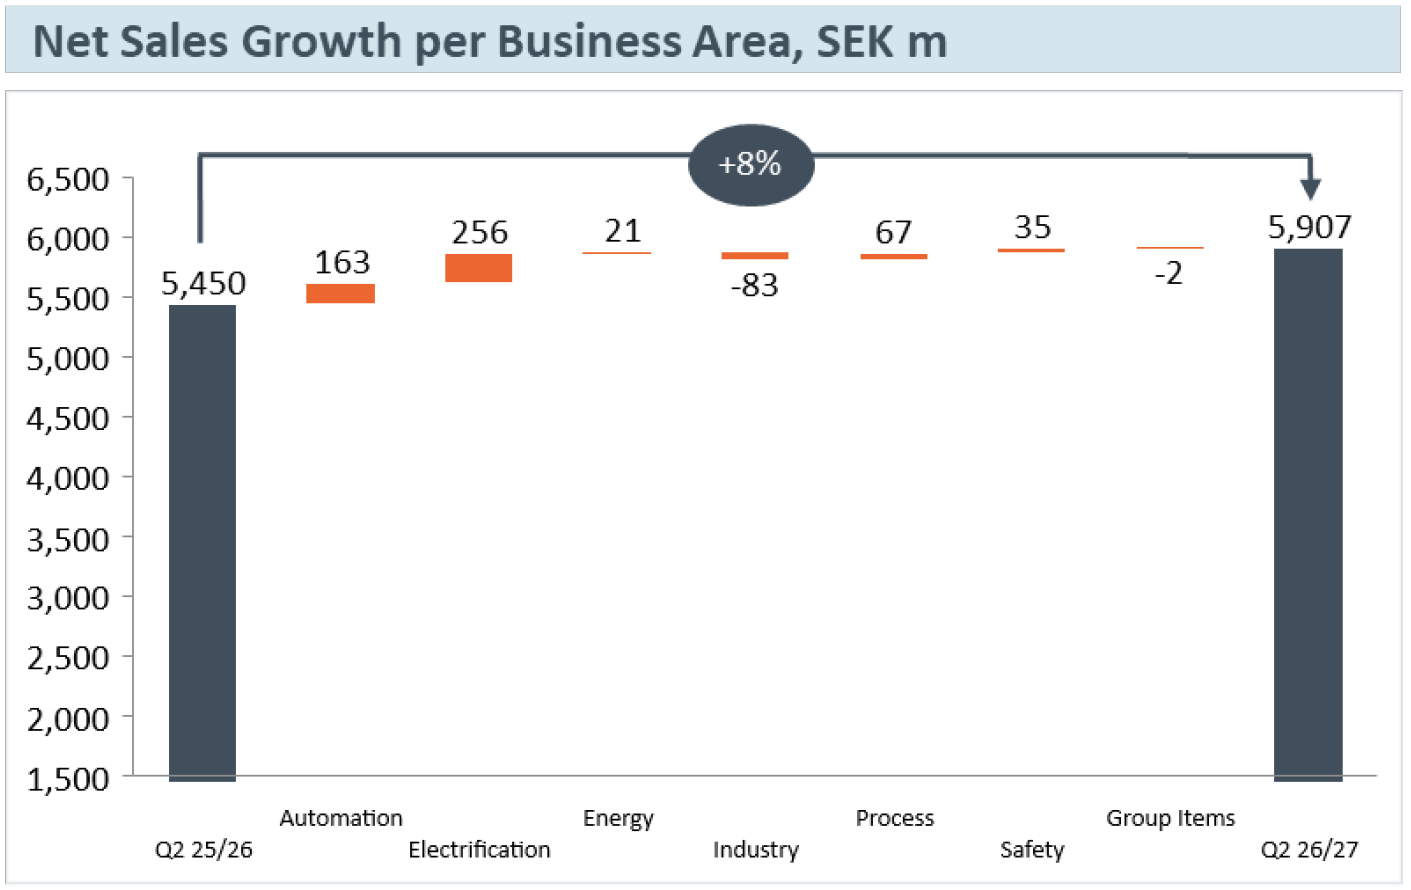
Electrification zette 31 procent meer om en Automation 20 procent. Bij Automation steeg de marge bovendien van 10,8 procent een jaar eerder naar 13,9 procent, dankzij hogere marges op de verkochte producten en eerder ingezette kostenbesparingen. Industry bleef de zwakke plek, met een omzetdaling van ruim 7 procent doordat klanten in de bosbouw en zagerijen hun investeringen blijven uitstellen.
De operationele kasstroom daalde van SEK 859 miljoen een jaar eerder naar SEK 717 miljoen, omdat door de vele nieuwe orders meer geld vastzit in voorraden en nog niet betaalde facturen. In het kwartaal nam Addtech ook het Britse RTL Materials over, dat onder de merknaam Rolatube oprolbare composietconstructies en uitschuifbare masten maakt, vooral voor defensie. Na afloop van het kwartaal volgde nog het Britse Mechanical Power Transmission, een maker van tandwielen en aandrijfcomponenten op maat. Gelijktijdig met de cijfers maakte Addtech ook de overname wereldkundig die bij de rubriek In Het Kort is vermeld.
“De verbeterde marktsituatie en de toegenomen vraag in verschillende segmenten scheppen gunstige voorwaarden voor een positieve ontwikkeling in de komende kwartalen.”
Niklas Stenberg, CEO van Addtech
Stenberg blijft wel voorzichtig vanwege de oplopende kosteninflatie en de verstoringen in de toeleveringsketens.
Bij Lifco viel de organische groei terug naar 1,6 procent, nadat die in het tweede kwartaal nog op 4,7 procent uitkwam. In de eerste negen maanden van het jaar kwam de organische groei uit op 2,5 procent, met 1,2 procent in het eerste kwartaal. De operationele winst steeg met 10,7 procent, vooral dankzij Systems Solutions, waar het resultaat met 39,3 procent groeide. Bij Transportation Products daalde de marge van 22,9 procent een jaar eerder naar 20,6 procent en Demolition & Tools heeft al het hele jaar last van een zwakke markt voor slooprobots.
Omdat de organische groei bij Lifco al meerdere kwartalen achter elkaar traag verloopt, hebben wij het aandeel eerder dit jaar verkocht. Twee andere Zweedse serial acquirers ontwikkelden zich in dezelfde periode op fundamenteel gebied duidelijk beter, terwijl de waardering aantrekkelijker was volgens onze berekeningen. Het betreft onder andere een kleinere overnamemachine die we in deze nieuwsbrief niet bij naam noemen (enkel beschikbaar voor klanten).
Belangrijker voor de komende tijd is een mededeling over de divisie Contract Manufacturing. Een klant die goed is voor ongeveer 5 procent van de totale omzet van Lifco, heeft zijn prognoses vanaf januari 2027 verlaagd en wil zijn inkopen verplaatsen naar leveranciers buiten Europa. Lifco verwacht daardoor in 2027 een negatief effect op de omzet en winst van Systems Solutions. Zelfs als maar een deel van die omzet verdwijnt, drukt dat volgend jaar merkbaar op de organische groei, die dit jaar al moeizaam verloopt.
Beide bedrijven beschikken over een sterke balans en een gevulde overnamepijplijn. Bij Addtech wijzen de orderinstroom en de uitspraken van het management op een verder aantrekkende organische groei in de komende kwartalen, terwijl Lifco na een kwartaal met teruglopende organische groei ook voor volgend jaar rekening moet houden met tegenwind in een van zijn grootste divisies. Onze investment case voor Addtech is dat zij zich beter hebben gepositioneerd voor structurele megatrends, hetgeen we ook in de (organische) groeicijfers terugzien.
De kleinere Zweedse serial acquirer die we kochten met de opbrengst van Lifco presenteerde onlangs uitstekende cijfers, waarna het aandeel fors steeg. Over dit bedrijf schrijven we bewust niet in deze nieuwsbrief, omdat het alleen voor onze klanten beschikbaar is.
Ontvang wekelijks inzichten in uw inbox
Exclusieve analyses en updates over familieholdings en de globale marktontwikkelingen.
Wilt u meer informatie over onze dienstverlening?
Contact opnemen
Disclaimer:
Aan deze publicatie kunnen geen rechten worden ontleend. Dit is een publicatie van Tresor Capital. Reproductie van dit document, of delen ervan, door derden is alleen toegestaan na schriftelijke toestemming en met verwijzing naar de bron, Tresor Capital.
Deze publicatie is met de grootst mogelijke zorgvuldigheid samengesteld door Tresor Capital. De informatie is bedoeld in algemene zin en is niet toegespitst op uw individuele situatie. De informatie mag daarom nadrukkelijk niet worden beschouwd als advies, aanbod of voorstel tot het aankopen of verhandelen van beleggingsproducten en/of het afnemen van beleggingsdiensten, noch als beleggingsadvies. De auteurs, Tresor Capital en/of haar medewerkers kunnen positie hebben in de besproken effecten, voor eigen rekening of voor hun klanten.
U dient zorgvuldig de risico’s te overwegen alvorens u begint met beleggen. De waarde van uw beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. U kunt (een deel van) uw inleg verliezen. Tresor Capital wijst iedere vorm van aansprakelijkheid voor eventuele onvolkomenheden of onjuistheden af. Deze informatie is uitsluitend indicatief en aan verandering onderhevig.
Lees de volledige disclaimer op tresorcapitalnieuws.nl/disclaimer .