Familieholdings #41 - MBB: “We zijn altijd met een man te weinig”
De onderwerpen van deze week:
In een recente brief aan aandeelhouders verschaft Prosus-CEO Fabricio Bloisi een update over twee grote beleggerszorgen, namelijk de overname van Just Eat Takeaway en de felle concurrentiestrijd bij iFood. Bij JET breekt een bescheiden groei van 0,1% in september na 55 maanden van krimp eindelijk de negatieve trend, hoewel harde cijfers over omzet en winstgevendheid ontbreken. Tegelijkertijd moest iFood in Brazilië, ondanks een dominant marktaandeel van circa 80%, zo'n 5 procentpunten inleveren aan vechtende concurrenten, die volgens Prosus maandelijks zo'n $ 150 miljoen hieraan zouden uitgeven.
Sofina-deelneming BioFirst, het voormalige Biobest dat hommels, nuttige insecten en micro-organismen kweekt voor biologische gewasbescherming, wil binnen ongeveer tien jaar € 2 miljard omzet halen, zo blijkt uit een interview van De Tijd met CEO Jean-Marc Vandoorne. Dat is vier keer zoveel als de huidige € 497 miljoen. Na de overname van het Braziliaanse Biotrop richt het bedrijf zich op de akkerbouw in open veld, een markt die honderd keer groter is dan de serreteelt.
In Het Kort:
Deze week was de Constellation-familie weer actief op drie continenten. Topicus.com (Toronto: TOI) kocht het Spaanse Cimkey uit Barcelona. Het bedrijf maakt ERP-software (Enterprise Resource Planning, bedrijfsbrede administratiesoftware) en software voor veiligheid en naleving van regelgeving voor de chemie- en voedingssector. Sygnity (Warschau: SGN), waarin Topicus de meerderheid heeft, nam het Duitse g.on experience uit Münster over. Dat gebeurde via de nieuw opgerichte Nederlandse vennootschap Tessara Blue B.V. Topicus hield g.on al langere tijd namens Sygnity aan, echter liep de overdracht vertraging op. g.on levert geodata- en procesbeheersoftware aan onder meer RWE Power, Evonik en Fraport. Ten slotte deed Constellation Software (Toronto: CSU) via Vela LATAM zijn eerste overname in Argentinië. Het nam Axoft over, de maker van het veelgebruikte ERP-pakket Tango Software. Axoft heeft circa 310 medewerkers en zegt meer dan 60.000 klanten te bedienen.
Alphabet (New York: GOOGL) overweegt een nieuwe financieringsronde voor Isomorphic Labs, het AI-geneesmiddelenbedrijf dat het eerder afsplitste van DeepMind. Volgens Bloomberg vinden er vroege gesprekken plaats over een waardering van minstens $ 40 miljard tot mogelijk $ 50 miljard. Pas vijf maanden geleden haalde Isomorphic al $ 2,1 miljard op, grotendeels afkomstig van Alphabet zelf. Hoe groot het uiteindelijke belang van Alphabet is, blijft geheim. Het bedrijf werkt tegenwoordig samen met farmagiganten als Eli Lilly en Novartis, maar heeft nog geen medicijnen op de markt. De timing van deze ronde valt samen met een hernieuwde interesse voor de sector, aangewakkerd door het recente nieuws over Moderna’s kankervaccin.
KKR (New York: KKR) heeft een akkoord bereikt over de overname van Gen II Fund Services tegen een ondernemingswaarde van $ 5,1 miljard. Gen II verzorgt de fondsadministratie voor meer dan 275 vermogensbeheerders die samen meer dan $ 2 biljoen beheren. De verkopers zijn Hg en General Atlantic. Sinds hun instap in 2020 zijn de omzet en EBITDA (bedrijfsresultaat vóór afschrijvingen) van Gen II verviervoudigd. KKR koopt het bedrijf via zijn Core Private Equity-strategie. Dat is het deel van KKR dat bedrijven met langlopend kapitaal veel langer aanhoudt dan een klassiek buy-outfonds. KKR koopt hiermee een leverancier die de hele private marktensector bedient.
Voor Investor AB (Nasdaq Stockholm: INVE B) is SEB, een van haar grootste beursgenoteerde belangen, onverwacht zonder CEO komen te zitten. Johan Torgeby stapte dinsdagavond na bijna tien jaar aan het roer per direct op om persoonlijke en familiale redenen, vlak voor de geplande toelichting op de kwartaalcijfers van 22 oktober. Vice-CEO Jonas Ahlström neemt de taken voorlopig over. Er zijn vooralsnog geen aanwijzingen voor een intern conflict of een strategische breuk en de koersreactie bleef dan ook beperkt. Omdat Investor AB via een belang van ruim een vijfde de grootste aandeelhouder is en Marcus Wallenberg aan het hoofd staat van de raad van bestuur, vormt een soepele opvolging de komende maanden wel een belangrijk punt van aandacht voor de investeringsmaatschappij.
Addtech (Stockholm: ADDT.B) heeft 82% van het Britse Mechanical Power Transmission overgenomen. Het bedrijf maakt onder de naam DePe Gear maatwerk tandwielen, transmissies en aandrijfcomponenten voor onder meer defensie, energie, spoor, luchtvaart en mijnbouw. MPT komt uit Stoke-on-Trent, heeft 57 medewerkers en circa £ 10 miljoen aan jaaromzet. De transactie werd op 2 oktober afgerond en heeft volgens Addtech een licht positief effect op de winst per aandeel.
Hoe een faillissement het spaarzame DNA van MBB bepaalde
In een aflevering van de podcast Smart Investieren van broker LYNX, gaf CFO Torben Teichler een kijkje in de keuken van MBB SE (Frankfurt: MBB). Deze familieholding uit Berlijn zag het eigen vermogen sinds de beursgang in 2006 groeien van EUR 35,3 miljoen naar ruim EUR 1 miljard eind maart 2026.
In 1995 startten oprichters Nesemeier en Freimuth in Berlijn hun eigen bedrijf. Twee jaar later kochten zij van Daimler-Benz Aerospace het elektronicabedrijf MBB Gelma. Daimler stelde als voorwaarde dat de twee dertigers eerst DEM 1,5 miljoen aan kapitaal in het bedrijf zouden steken, maar geen bank was bereid dat bedrag te lenen. Uiteindelijk regelde een advocaat met wie zij eerder hadden samengewerkt het geld. Eigenlijk wilden de oprichters, MBB Gelma, die systemen voor tijdregistratie en toegangscontrole maakten, nooit verkopen, maar rond 2000 deed Dorma (nu dormakaba) een bod dat te hoog was om te weigeren. Daarna namen zij uit het faillissement van Kynast de productie van fietsen en grasmaaiers over, maar binnen twee jaar ging die alsnog over de kop.
Teichler ziet die pijnlijke ervaring als de bron van het DNA van MBB. Sindsdien wil de holding op meerdere benen staan, kijkt zij liever twee of drie keer naar een kandidaat en laat zij een overname bij twijfel schieten. Overnames financiert MBB grotendeels met eigen vermogen, omdat de holding onafhankelijk van banken wil zijn. Het bij private equity gebruikelijke volladen van bedrijven met schulden doet MBB dus bewust niet. Omdat de oprichters samen nog ruim 70 procent van de aandelen bezitten, heeft MBB volgens Teichler soms iets weg van een beursgenoteerd family office, waar discipline boven groei gaat.
De holding zelf telt slechts tien tot twaalf medewerkers. "We zijn eigenlijk altijd met een man te weinig en dat houdt de druk op de ketel," zegt Teichler. Bijna iedereen in dat team is verantwoordelijk voor een dochterbedrijf en fungeert daar als sparringpartner van de directie. Directeuren komen bij voorkeur uit het bedrijf zelf en zijn vaak ook aandeelhouders, zodat zij skin in the game hebben. Bij dochteronderneming Hanke Tissue in Polen, dat servetten, zakdoekjes en toiletpapier maakt, gaf Nesemeier kort na de overname in 2006 de leiding aan een net aangenomen assistent van de directie, met de belofte hem daarbij te helpen. Die assistent bezit inmiddels via een long-term incentive plan 7 procent van het bedrijf.
Het grootste succes van die aanpak is Friedrich Vorwerk, dat gas- en elektriciteitsleidingen aanlegt voor de Duitse energietransitie. Toen MBB in 2019 een meerderheidsbelang nam, had het bedrijf een omzet van minder dan EUR 100 miljoen. CEO Torben Kleinfeldt wilde destijds eigenlijk niet verkopen, dus bedacht MBB een structuur waarin hij aan het roer bleef met een fors eigen belang. Hij bezit nog altijd 18 procent van de aandelen. Direct na de overname kocht Vorwerk met steun van MBB zijn grootste regionale concurrent, Bohlen & Doyen, waarna de omzet in 2025 uitkwam op EUR 704,3 miljoen. De omvangrijkste opdracht sindsdien bedraagt EUR 600 miljoen, ruim zes keer de jaaromzet van destijds.
Om kapitaal aan het werk te zetten, onderscheidt MBB vier mogelijkheden. De voorkeur gaat uit naar de overname van een nieuw bedrijf. Daarnaast koopt de holding extra aandelen in de eigen beursgenoteerde dochters wanneer die laag gewaardeerd zijn. Dat gebeurde vooral toen de rente in 2022 en 2023 snel steeg. "Het was volkomen absurd," zegt Teichler. Op de niet-beursgenoteerde markt vroegen verkopers nog altijd zeer hoge prijzen, terwijl beleggers Duitse aandelen massaal van de hand deden. In die periode verhoogde MBB vooral zijn belang in Friedrich Vorwerk en in mindere mate dat in machinebouwer Aumann. Ten derde koopt MBB eigen aandelen in zodra de korting ten opzichte van de intrinsieke waarde te groot wordt. Het laatste aandeleninkoopprogramma, van EUR 25 miljoen, liep in mei af. Tot slot belegt de holding ongeveer 30 tot 35 procent van de kaspositie in aandelen van grote bedrijven, met een zekere nadruk op de Verenigde Staten, als tegenwicht voor de sterk op Duitsland gerichte dochters.
MBB is daarnaast een van de weinige Duitse dividendaristocraten, bedrijven die hun uitkering aan aandeelhouders vele jaren achter elkaar verhogen. Dit jaar steeg het basisdividend voor de zestiende keer op rij, naar EUR 1,21 per aandeel. Bij goede resultaten komt daar een bonus bovenop, zoals in 2025, toen aandeelhouders vanwege het 30-jarig bestaan drie keer het basisdividend ontvingen.
Volgens Teichler kunnen beleggers MBB het best beoordelen via de sum of the parts, de optelsom van alle bedrijfsonderdelen. Eind maart had de holding EUR 415,6 miljoen aan cash, omgerekend ongeveer EUR 78 per aandeel. Samen met het belang in Friedrich Vorwerk kwam de waarde half juli uit op ongeveer EUR 174 per aandeel, terwijl MBB zelf rond EUR 171 noteerde. Inclusief de belangen in Aumann en de eveneens beursgenoteerde houtverwerker Delignit steeg de som naar ongeveer EUR 192. Beleggers kregen de niet-beursgenoteerde dochters, met IT-beveiliger DTS als grootste, er daardoor in feite gratis bij. Aangezien cybersecuritybedrijven op de beurs een van de best presterende sectoren zijn dit jaar, is dat des te meer een indicatie van de verborgen waarde in de MBB-portefeuille.
Prosus geeft een update, maar weinig inzicht
CEO Fabricio Bloisi van Prosus (Amsterdam: PRX) stuurde deze week een brief aan aandeelhouders over de maaltijdbezorging. De brief gaat in op de twee grote zorgen van beleggers op dit moment. Was de overname van Just Eat Takeaway (JET) een goede aankoop? En hoeveel kost het om iFood in Brazilië te verdedigen?
JET: de eerste maand met groei
Het goede nieuws staat bovenaan. Volgens Bloisi daalde het aantal bestellingen bij JET 55 maanden op rij ten opzichte van een jaar eerder. Toen Prosus in december de controle overnam, lag de daling op 9%. In september groeide het aantal bestellingen voor het eerst weer met 0,1%.
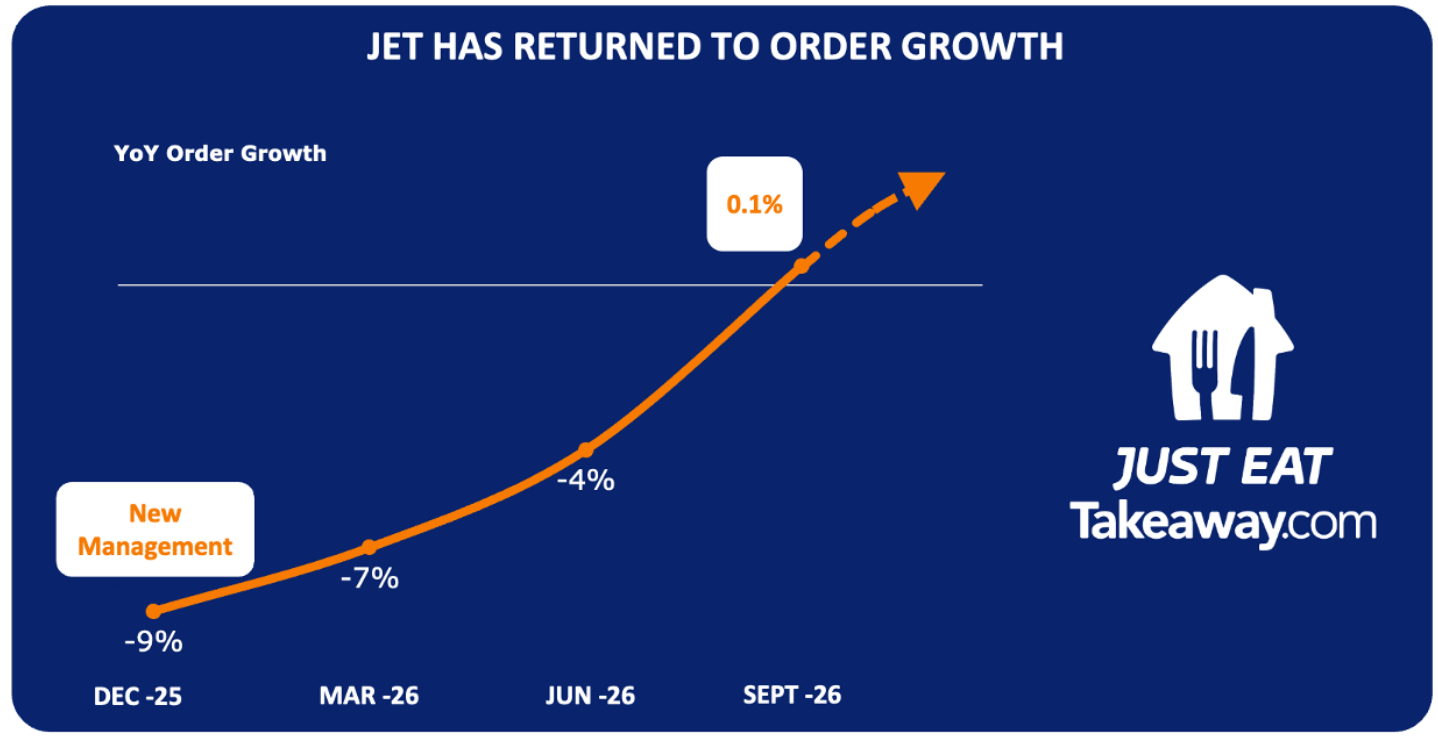
Bloisi noemt dit terecht “slechts de eerste stap”. De verbetering kwam volgens hem door ingrepen in technologie, logistiek, product, klantbehoud en marketing. Hij verwacht dat die effecten zich de komende tijd opstapelen.
Dat de neerwaartse trend is gekeerd, is op zich een mijlpaal, maar er valt wel het nodige op af te dingen. De groei blijft na één maand hangen op nipt boven nul, en dat ook nog eens tegenover een bijzonder zwakke vergelijkingsbasis. Bovendien rept de brief geen woord over de omzet, het ordervolume in euro's of de winstgevendheid. CEO Fabricio Bloisi benadrukt weliswaar dat Prosus elke bestelling winstgevender wil maken, maar hoe de marges er momenteel werkelijk voor staan blijft onvermeld.
iFood: tachtig procent, maar wel vijf punten minder
Het tweede onderwerp in de brief is iFood. Bloisi erkent dat de concurrentie in Brazilië de afgelopen anderhalf jaar flink is toegenomen. Concurrenten verbranden volgens hem circa $ 150 miljoen per maand en verliezen “heel veel geld”. Hij verwacht dat dit doorgaat, maar zegt dat iFood erop voorbereid is: “We hebben dit eerder meegemaakt.”
Zijn belangrijkste argument is het marktaandeel. iFood heeft volgens Prosus nog circa 80% van de markt voor bezorgapps en heeft daarvan slechts ongeveer 5 procentpunten ingeleverd. Ter vergelijking toont Prosus marktleiders in China, de Verenigde Arabische Emiraten en Saudi-Arabië. Die verloren volgens het bedrijf onder vergelijkbare druk 10 tot 30 procentpunten.
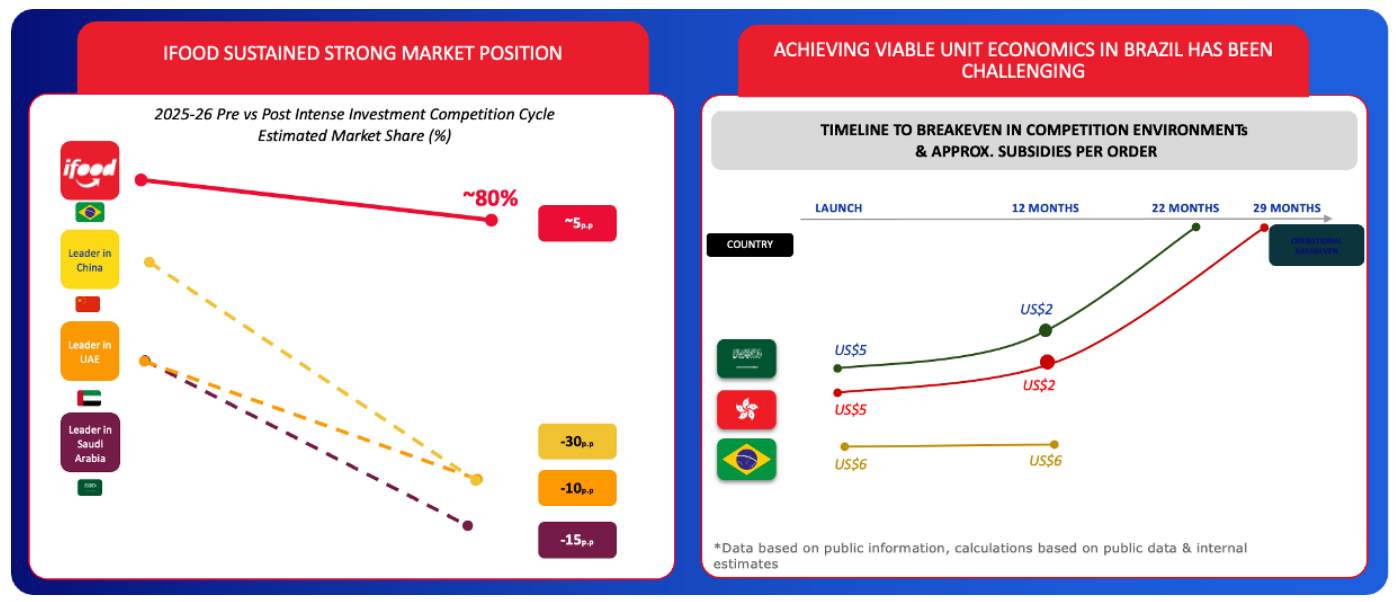
Die vergelijking zegt weinig, aangezien de markten sterk verschillen in omvang, volwassenheid, geografie en concurrentie, terwijl de grafiek daarover nergens context biedt. Om te beoordelen of de vergelijking überhaupt opgaat, zou een belegger eerst moeten uitzoeken of de omstandigheden in die markten wel vergelijkbaar zijn. Wat in elk geval wel vaststaat: iFood verloor in korte tijd circa 5 procentpunten marktaandeel, een significante daling voor een partij die de markt jarenlang vrijwel alleen in handen had.
Sofina-deelneming mikt op viervoudiging van de omzet
BioFirst, het voormalige Biobest uit Westerlo, wil binnen ongeveer tien jaar € 2 miljard omzet halen. Dat zegt CEO Jean-Marc Vandoorne in een uitgebreid interview met De Tijd. Het bedrijf haalde in 2025 € 497 miljoen omzet en € 96 miljoen EBITDA (bedrijfsresultaat vóór afschrijvingen). Het doel komt dus neer op een verviervoudiging. Sofina (Brussel: SOF) is sinds 2023 aandeelhouder, naast onder meer de Belgische holding Floridienne, Mérieux Equity Partners, Tikehau en M&G. Hieronder zetten wij de belangrijkste punten op een rij. Het volledige artikel van De Tijd vindt u hieronder.
BioFirst is inmiddels wereldwijd in zeventig landen actief en groeide onder leiding van Vandoorne, die in 2009 aantrad toen de omzet nog amper € 30 miljoen bedroeg, uit tot een wereldspeler in biologische plaagbestrijding via de kweek van hommels voor serres en nuttige insecten, mijten, bacteriën en schimmels. De echte groeiversnelling werd ingezet in 2023 met de overname van 85% van het Braziliaanse Biotrop, waarmee de stap naar de open akkerbouw voor soja, maïs, suikerriet en katoen werd gezet. Die markt is volgens Vandoorne honderd keer zo groot als de serreteelt en met de recente overname van de resterende 15% van Biotrop zet het bedrijf de kroon op het werk in koploperland Brazilië, dat goed is voor een derde van de groepsomzet.
Met een toekomstige omzet van € 2 miljard zou BioFirst zich kunnen meten met de wereldwijde top tien in gewasbescherming naast chemiereuzen als Syngenta, Bayer en Corteva. Hoewel Vandoorne zich niet graag vastpindt op een exacte kalender, werkt hij steevast vanuit gedurfde langetermijndoelstellingen die voor het hele team richting geven. De wind zit de sector sowieso flink in de rug doordat de markt voor biologische gewasbescherming jaarlijks met 10 tot 15 procent groeit onder invloed van strengere regelgeving, verboden op chemische middelen en toenemende resistentie. Voor Sofina onderstreept dit succesverhaal het type langetermijninvestering waar het kapitaal graag voor wordt ingezet: bedrijven met een sterke ondernemer die structureel profiteren van een verduurzamende wereld.
Ontvang wekelijks inzichten in uw inbox
Exclusieve analyses en updates over familieholdings en de globale marktontwikkelingen.
Wilt u meer informatie over onze dienstverlening?
Contact opnemen
Disclaimer:
Aan deze publicatie kunnen geen rechten worden ontleend. Dit is een publicatie van Tresor Capital. Reproductie van dit document, of delen ervan, door derden is alleen toegestaan na schriftelijke toestemming en met verwijzing naar de bron, Tresor Capital.
Deze publicatie is met de grootst mogelijke zorgvuldigheid samengesteld door Tresor Capital. De informatie is bedoeld in algemene zin en is niet toegespitst op uw individuele situatie. De informatie mag daarom nadrukkelijk niet worden beschouwd als advies, aanbod of voorstel tot het aankopen of verhandelen van beleggingsproducten en/of het afnemen van beleggingsdiensten, noch als beleggingsadvies. De auteurs, Tresor Capital en/of haar medewerkers kunnen positie hebben in de besproken effecten, voor eigen rekening of voor hun klanten.
U dient zorgvuldig de risico’s te overwegen alvorens u begint met beleggen. De waarde van uw beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. U kunt (een deel van) uw inleg verliezen. Tresor Capital wijst iedere vorm van aansprakelijkheid voor eventuele onvolkomenheden of onjuistheden af. Deze informatie is uitsluitend indicatief en aan verandering onderhevig.
Lees de volledige disclaimer op tresorcapitalnieuws.nl/disclaimer .