Economie & Markten #40 - Nederland op Franse koers?

Box 3 op de schop: belastinguitstel voor beleggers, hogere rekening voor spaarders en dga’s
Na veel internationale kritiek ziet het kabinet af van een jaarlijkse belasting op ongerealiseerde koerswinsten op de meeste beleggingen. Vanaf 2028 geldt voor financiële instrumenten zoals aandelen, obligaties en opties een vermogenswinstbelasting. Winsten worden pas belast zodra ze daadwerkelijk zijn gerealiseerd, bijvoorbeeld bij een verkoop of uitkering. Rente en dividend blijven in beginsel wel jaarlijks belast.
Circa negentig procent van het vermogen met waardeontwikkeling valt vanaf 2028 onder deze nieuwe regeling. Voor overige vermogensbestanddelen volgt de overstapplanning in 2030. De verandering biedt beleggers financieel uitstel, maar verlaagt de totale belastingdruk niet per definitie. Om het uitstel te compenseren gaan de vrijstellingen omlaag, stijgt het forfait in 2027 en worden de regels voor leningen bij de eigen besloten vennootschap aangescherpt.
De rekening begint al in 2027
Om de overstap naar de nieuwe vermogensbelasting te kunnen financieren, is het kabinet van plan om de heffing in box 3 op de korte termijn flink aan te scherpen. Dit betekent dat het heffingsvrije vermogen in 2027 fors zal dalen, van 59.357 euro naar 30.846 euro per persoon. Voor fiscale partners halveert de vrijstelling hiermee ruimschoots van 118.714 euro naar 61.692 euro.
Aanvullend wil de overheid het forfaitaire rendement voor overige bezittingen verhogen met 1,5 procentpunt, waardoor dit stijgt van 6,37% naar 7,87%. Dit verhoogde fictieve rendement is onder meer van toepassing op beleggingen en vastgoed, terwijl voor spaargeld wel een afzonderlijke, lagere categorie blijft gelden.
Met de introductie van het nieuwe stelsel in 2028 komt de algehele vermogensvrijstelling volledig te vervallen. In plaats daarvan introduceert het kabinet een heffingsvrij resultaat van 1.800 euro per persoon. Hierbij wordt niet langer het totale opgebouwde vermogen vrijgesteld, maar uitsluitend het daadwerkelijk behaalde rendement. Bij een veronderstelde spaarrente van 2,5 procent levert deze grens van 1.800 euro aan rente een vrijgesteld spaarbedrag op van ongeveer 72.000 euro. Voor de gemiddelde spaarder brengt deze nieuwe opzet echter nauwelijks verlichting met zich mee, aangezien alle ontvangen rente in beginsel jaarlijks belastbaar blijft. Sterker nog, doordat de algehele vrijstellingen zo ingrijpend worden verlaagd, zullen op de korte termijn waarschijnlijk juist meer kleine spaarders onder de belastingplicht gaan vallen.
Hogere heffing op gerealiseerde winst?
Een belegger met een effectenportefeuille van 1 miljoen euro realiseert in één jaar een koerswinst van 200.000 euro. Hoe pakt de belastingdruk in box 3 uit onder het huidige overgangsstelsel versus de plannen van het kabinet?
| 2026 | 2027 | 2028 | |
|---|---|---|---|
| Vrijstelling | €59.357 vermogen |
€30.846 vermogen |
€1.000 rendement |
| Belastbaar rendement | circa €56.439 | circa €76.272 | €199.000 |
| Box 3-heffing (36%) | circa €20.318 | circa €27.458 | €71.640 |
Bron: Tresor Capital.
In 2026 start je met een vermogen van 1.000.000 euro, waar de vermogensvrijstelling van 59.357 euro vanaf gaat. Dit geeft een belastbare grondslag van 940.643 euro. De Belastingdienst vermenigvuldigt dit bedrag met een fictief rendement van 6,04%, wat neerkomt op circa 56.439 euro aan belastbaar rendement. Over dit fictieve rendement betaal je 36% belasting, wat resulteert in een heffing van circa 20.318 euro. De werkelijk behaalde koerswinst speelt in dit jaar nog geen enkele rol.
In het tussenjaar 2027 blijft het totale vermogen 1.000.000 euro, maar zakt de vrijstelling naar 30.846 euro. Hierdoor stijgt de belastbare grondslag naar 969.154 euro. Doordat de overheid het forfaitaire rendement verhoogt naar 7,87%, komt het belastbare rendement uit op circa 76.272 euro. Bij het belastingtarief van 36% stijgt de uiteindelijke heffing naar circa 27.458 euro, wat een stijging betekent van ruim 35% ten opzichte van 2026.
Vanaf 2028 vervalt de vermogensvrijstelling en geldt er een heffingsvrij resultaat van 1.000 euro op de winst. Bij een verkoop van de portefeuille met 200.000 euro koerswinst blijft er na aftrek van deze vrijstelling 199.000 euro aan belastbaar rendement over. Over deze werkelijk gerealiseerde winst betaal je 36% belasting, waardoor de totale aanslag in één keer piekt op 71.640 euro. Kortom, de stap naar de vermogenswinstbelasting brengt een grote omslag met zich mee.
DGA’s: minder ruimte om van de eigen bv te lenen
Naast de veranderingen voor particuliere beleggers en spaarders in box 3, raakt het nieuwe belastingpakket ook directeuren-grootaandeelhouders (dga’s). Een dga is een ondernemer die een substantieel belang heeft in een eigen besloten vennootschap (bv.) en daar als directeur in dienst is. Veel dga’s lenen geld van hun eigen bedrijf voor privé-uitgaven of beleggingen. Het kabinet wil de maximale grens hiervoor vanaf 2027 stapsgewijs verlagen: van 500.000 euro naar 420.000 euro in 2027 en uiteindelijk naar 100.000 euro in 2031.
Als een dga in 2027 bijvoorbeeld een lening heeft van 450.000 euro, komt deze 30.000 euro boven de nieuwe wettelijke grens uit. Dat meerdere bedrag wordt vervolgens in box 2 belast alsof het een uitgekeerd dividend is. Bij het lage box 2-tarief kost dit circa 7.350 euro aan belasting (30.000 euro × 24,5%), aangenomen dat de dga dat jaar geen ander box 2-inkomen heeft. De lening zelf blijft wel gewoon bestaan. Belangrijk om te weten is dat hypotheekleningen voor de eigen woning onder voorwaarden buiten deze regeling vallen.
Om dga’s tegemoet te komen, wil het kabinet het hoge box 2-tarief van 31% tijdelijk verlagen naar 29,2% voor de periode van 2027 tot en met 2030. Dividend uitkeren om een bovenmatige lening af te lossen wordt daardoor tijdelijk goedkoper, maar de strengere leengrens blijft wel onverkort gelden. Dit kan tot financiële druk leiden wanneer een dga het maximale bedrag heeft geleend en dit geld heeft vastgezet in minder liquide beleggingen.
De voorgestelde aanpassingen moeten via een aanvullend wetsvoorstel (een novelle) door het parlement worden goedgekeurd. Het kabinet streeft ernaar dat het gehele pakket vóór 31 december 2026 door de Eerste Kamer is aangenomen. De Tweede Kamer stemde al eerder in met het wetsvoorstel Wet werkelijk rendement box 3, maar de Eerste Kamer hield de definitieve stemming aan in afwachting van deze nieuwe wijzigingen.
Naast de politieke besluitvorming vormt ook de praktische uitvoering een grote uitdaging. De Belastingdienst heeft voor het nieuwe stelsel gedetailleerde gegevens nodig over historische aankoopprijzen en verkopen. Uit berichtgeving over de Kamerbrief blijkt dat banken in het eerste jaar waarschijnlijk nog niet alle benodigde informatie op tijd kunnen aanleveren voor de vooraf ingevulde belastingaangifte.
De opeenstapeling van al deze fiscale maatregelen leidt tot steeds meer onbegrip bij ondernemers en investeerders. Tech-ondernemer Jitse Groen verwoordde de groeiende frustratie over de stapeling van regels en heffingen onlangs scherp op X:
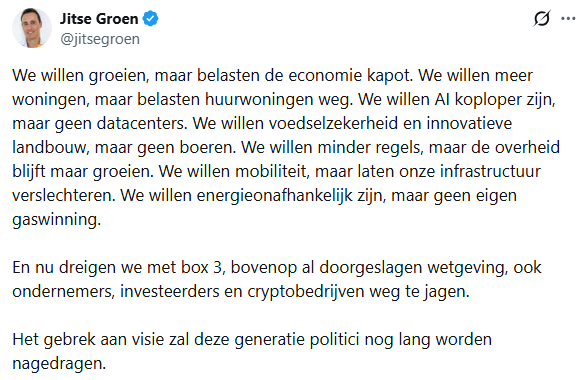
Zijn uithaal onderstreept het bredere sentiment in het bedrijfsleven: het kabinet vraagt enerzijds om private investeringen en economische groei, maar maakt dit met continue wetswijzigingen en hogere belastingdruk op opgebouwd vermogen steeds lastiger.
Nederland verfranst: een uitdijende overheid en grenseffecten
De opmerking van Jitse Groen over een overheid die de economie klemzet, staat niet op zichzelf. Nederland begint namelijk op een opvallende manier steeds meer op Frankrijk te lijken: een land met hoge belastingen, een snel uitdijend ambtenarenapparaat en een structureel gebrek aan focus op economische groei en concurrentiekracht. Hoewel het kabinet grote besparingen aankondigt, ontbreekt een overtuigend plan om de overheidsuitgaven daadwerkelijk te beheersen. Politiek gevoelige posten, zoals sociale regelingen, de energietransitie en ontwikkelingshulp, blijven grotendeels buiten schot.
Dat deze stijgende overheidsuitgaven via hogere belastingdruk worden verhaald op de burger, levert de schatkist bovendien niet vanzelfsprekend meer geld op. Cijfers van het CBS laten zien dat Nederlanders massaal de grens oversteken om de hoge lasten te omzeilen. In de eerste helft van 2026 namen betalingen bij buitenlandse tankstations met 20% toe, en ook het aantal boodschappen in Belgische en Duitse supermarkten steeg zienderogen.
Bij aanhoudend hoge lasten halen sommige ondernemers en gepensioneerden hun Ik Vertrek-plannen misschien weer uit de la.
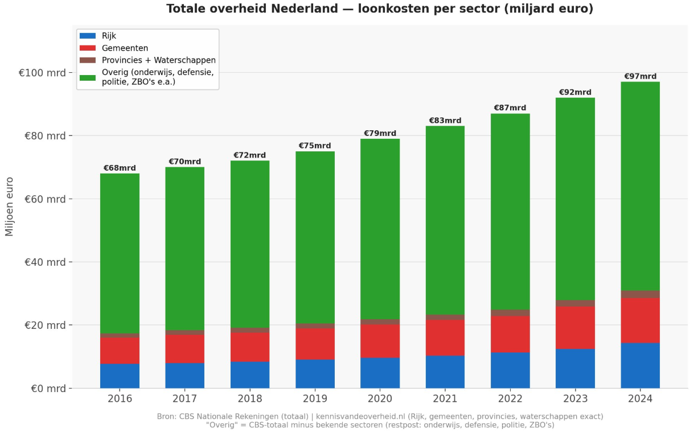
Ondertussen blijft het ambtenarenapparaat gestaag groeien. Het Rijk telde in 2025 ruim 160.000 voltijdbanen, wat een stijging is van 1,9% ten opzichte van een jaar eerder. Kijken we over een langere periode, dan is het beeld nog sprekender: tussen 2015 en 2024 groeide de formatie van het Rijk met bijna 48.000 voltijdbanen en nam de bezetting bij gemeenten met maar liefst 34,6% toe. In de totale publieke sector kwamen er ruim 110.000 voltijdbanen bij, terwijl ook de loonkosten en overhead per medewerker fors stegen. Waar die koers op uitloopt wanneer een land hem jarenlang volhoudt, laat Frankrijk deze week zien.
Frankrijk op koers voor een nieuwe schuldencrisis?
Frankrijk vertoont steeds meer kenmerken van een land waar beleggers het vertrouwen in de begrotingsdiscipline verliezen. Oplopende rente, politieke verlamming en sociale onrust versterken elkaar. Zo dreigt een neerwaartse spiraal die steeds moeilijker af te remmen is. Een financiële en maatschappelijke crisis is denkbaar, maar Frankrijk is (nog) geen opkomende markt en een acute bankenval ligt niet voor de hand.
| Indicator | Frankrijk | Toelichting |
|---|---|---|
| Staatsschuld | 119% bbp (€3.596 mrd, jun '26) | Eind 2025: 115,6% |
| Begrotingstekort | 5,1% bbp (2025) | 2026: ca. 5,4%; doel 2027: 5% |
| Rentelasten | ca. €65 mrd (2026) | Mogelijk €91 mrd in 2027 |
| Pensioenuitgaven | 14,1% bbp (ca. €422 mrd, 2025) | Raming 2027: ca. €436 mrd |
| Economische groei | +0,9% (2025) | Prognose 2026: ca. +0,4% |
| Werkloosheid | 8,3% (Q2 2026) | Hoogste niveau sinds 2020 |
| Bbp per inwoner | 98% van EU-gemiddelde | Gemeten in koopkracht |
Bron: INSEE, Banque de France, Franse regering.
De obligatiemarkt trekt aan de noodrem
De Franse overheidsschuld loopt op en het begrotingstekort blijft hoog. Voor 2027 heeft de regering 54 miljard euro aan besparingen en belastingmaatregelen aangekondigd, met als doel het tekort terug te brengen tot 5% van het bbp. Beleggers twijfelen of dat plan uitvoerbaar is. Volgens recente ramingen kan de schuld verder oplopen tot boven 120% van het bbp.
hoe ver kan Lespread stijgen. (verschil tussen obligatierente Duitsland en Frankrijk)
— Corné van Zeijl (@beursanalist) September 30, 2026
Italie als voorbeeld. pic.twitter.com/EqAxVv37oZ
Het wantrouwen is zichtbaar in het renteverschil tussen Franse staatsobligaties en Duitse Bunds, de zogeheten OAT-Bundspread. Deze week liep die op tot bijna 150 basispunten, het hoogste niveau sinds de Europese schuldencrisis van 2012. De Franse tienjaarsrente kwam rond 4,9% uit. Dat bewijst niet dat Frankrijk zijn schuld niet kan betalen, maar laat zien dat beleggers meer vergoeding vragen voor het politieke en begrotingsrisico. De vergelijking met een opkomende markt dringt zich op: beleggers vragen zich af of de overheid haar schuld beheersbaar kan houden en of politici impopulaire keuzes durven te maken. Toch is Frankrijk wezenlijk anders. Het land heeft een grote, ontwikkelde economie, leent in euro's en heeft toegang tot de diepe Europese kapitaalmarkt. De vergelijking gaat vooral op voor het verlies van vertrouwen. Dat risico kan toenemen als in 2027 Jean-Luc Mélenchon of Marine Le Pen president wordt, gezien de onzekerheid rond hun begrotings- en Europese plannen.
| Mélenchon La France insoumise |
Le Pen Rassemblement national |
|
|---|---|---|
| Koers | Radicaal links: herverdeling, grotere rol staat | Radicaal rechts: soevereiniteit, minder immigratie |
| Begroting | Hogere publieke en sociale uitgaven; wil schuld bij ECB kwijtschelden (omstreden) | Tekort naar max. 3% bbp; noemt €125 mrd besparingen, uitwerking onduidelijk |
| Europa | Zo nodig EU-regels niet volgen | Bevoegdheden terug naar Parijs; geen euro-exit |
| Pensioenen | Pensioenleeftijd terug naar 60 | Hervorming Macron terugdraaien of aanpassen |
| Lonen en belasting | Minimumloon €1.600 netto; meer belasting op vermogen | Lagere lasten, meer koopkracht |
| Immigratie | Ruimhartig; regularisatie werkenden zonder papieren | Sterk terugdringen; voorrang voor Fransen |
| Energie en klimaat | Snellere energietransitie via staatsplanning | Lagere energiekosten; tegen deel EU-klimaatbeleid |
Bron: partijprogramma's LFI en RN.
De maatschappelijke druk neemt toe
De sociale spanningen kwamen deze week tot uiting in gewelddadige scholierenprotesten. Scholieren noemen personeelstekorten, overvolle klassen en slechte voorzieningen als aanleiding. De onrust speelt zich af tegen de achtergrond van de naderende presidentsverkiezingen en een begroting met forse besparingen. Bezuinigingen kunnen de onvrede verder aanwakkeren, terwijl uitstel het vertrouwen van obligatiebeleggers schaadt. Zonder draagvlak kunnen politici noodzakelijke hervormingen niet geloofwaardig doorvoeren.
Geen Franse frank om te devalueren
Frankrijk heeft geen eigen munt meer. Het kan de frank dus niet devalueren om de economie concurrerender te maken. Dat is een voordeel, maar ook een beperking. De euro voorkomt een nationale valutacrisis, maar Frankrijk kan de wisselkoers niet zelfstandig aanpassen. Concurrentiekracht moet dus komen uit lagere loonkosten, hogere productiviteit, begrotingsdiscipline en hervormingen: allemaal politiek gevoelig. De euro verzwakte deze week mede door de Franse spanningen, al spelen ook renteverwachtingen en energieprijzen mee. Een zwakkere euro kan de export steunen, maar maakt ingevoerde energie en andere goederen duurder. Frankrijk kan dat niet met eigen monetair beleid opvangen.
De ECB kan tijd kopen, maar lost geen begrotingsprobleem op
Het monetaire beleid wordt niet in Parijs, maar in Frankfurt gemaakt. De ECB kan ingrijpen als financiële spanningen de werking van de eurozone ontregelen. Via het Transmission Protection Instrument (TPI, een noodinstrument om ongerechtvaardigde renteverschillen tussen eurolanden te dempen) kan zij onder voorwaarden obligaties opkopen. Het is geen onvoorwaardelijke garantie voor Franse staatsobligaties: de ECB beoordeelt onder meer de houdbaarheid van de schuld en het begrotingsbeleid. Het TPI beschermt de werking van het monetaire beleid, maar schermt een land niet blijvend af van de gevolgen van eigen begrotingskeuzes. ECB-steun kan een liquiditeitscrisis helpen voorkomen, maar kan niet afdwingen dat Frankrijk zijn uitgaven structureel beheerst.
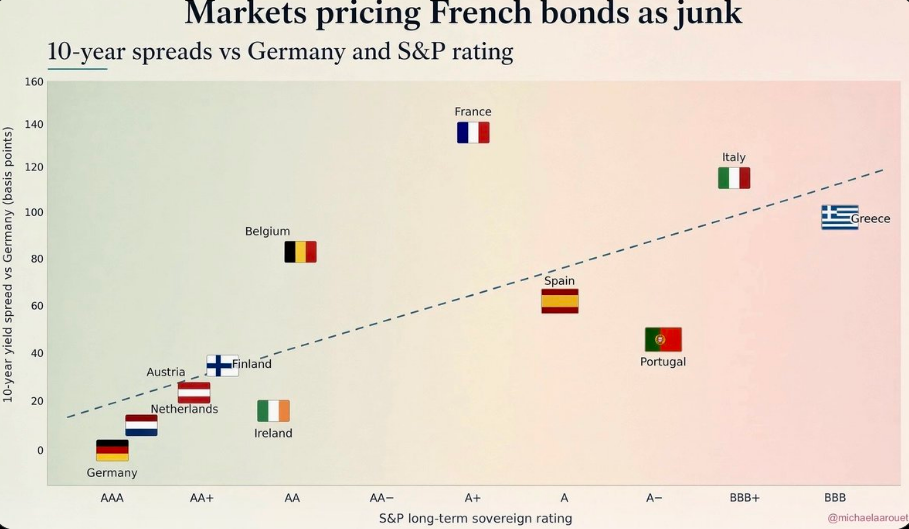
Frankrijk staat (nog) niet op het punt een nieuwe eurocrisis te veroorzaken. De combinatie van hoge schulden, politieke versplintering, maatschappelijke weerstand tegen hervormingen en oplopende financieringskosten maakt het land wel kwetsbaar. De spread werkt als thermometer: hij meet niet alleen het risico op wanbetaling, maar ook het vertrouwen dat de Franse politiek de begroting onder controle krijgt. De vraag is dus niet of Frankrijk morgen een opkomende markt wordt, maar of het tijdig moeilijke keuzes maakt. Anders zullen beleggers, bedrijven en huishoudens die keuzes uiteindelijk afdwingen.
Iran verliest greep op Hormuz: olie-export herstelt snel
Naast de begroting kent Europa nog een kwetsbaarheid: energie. Een zwakkere euro maakt ingevoerde olie en gas duurder, dus wat er in het Midden-Oosten gebeurt, raakt de eurozone direct. Op dat front was het nieuws de afgelopen weken beter dan gevreesd. Een paar weken geleden vreesde de oliemarkt nog dat Iran en zijn bondgenoten in Irak en Jemen zowel de Straat van Hormuz als de Rode Zee zouden afsluiten. Dat doemscenario is niet uitgekomen. De Golfstaten, rederijen en de Amerikaanse krijgsmacht hebben een noodroute georganiseerd: riskant, omslachtig en duur, maar voorlopig effectief. Alexander Stahel van Burggraben schat de olie-export uit het Midden-Oosten inmiddels op 94% van het oude niveau. JPMorgan komt voor ruwe olie zelfs uit op 98%. De export van olieproducten blijft achter op circa 58%; ook het vervoer van Qatarese LNG blijft kwetsbaar.
De spil is de 'Hormuz Shuttle': tankers vervoeren olie via de route langs Oman naar de Golf van Oman, waar de lading op andere schepen wordt overgeslagen. Wat begon met elf tankers uit de Emiraten is volgens Stahel uitgegroeid tot zo'n 116 schepen. Saudi-Arabië en Koeweit doen inmiddels ook mee. Amerikaanse coördinatie helpt de passages te organiseren, maar maakt ze niet veilig. De omweg kost naar schatting 28 à 30 dollar per vat. Voor een grote tanker kan dat oplopen tot circa 58 miljoen dollar per reis. De olie stroomt dus weer, maar tegen een forse logistieke premie.
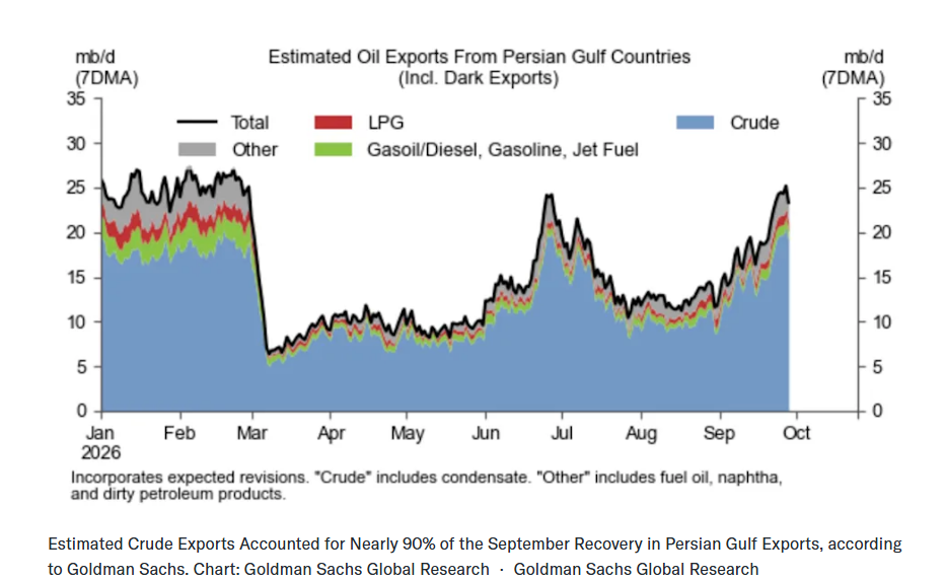
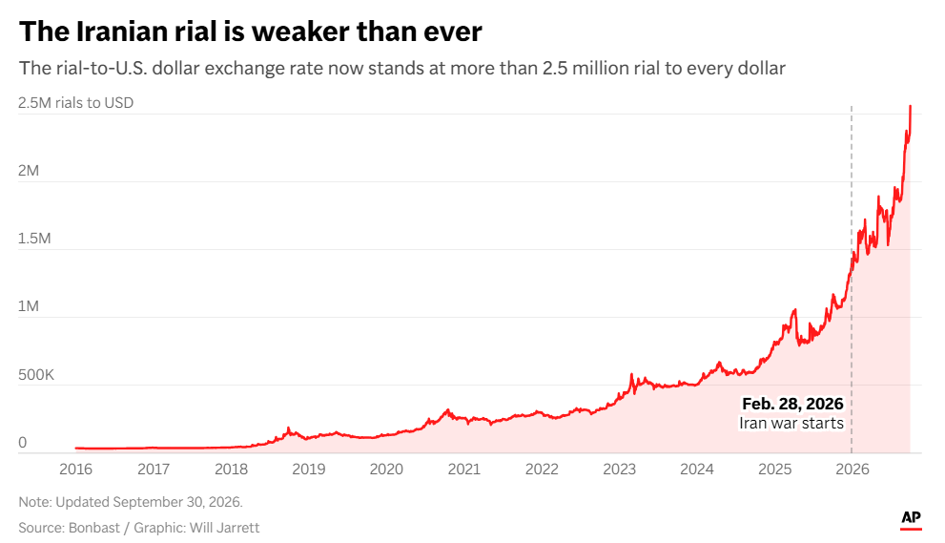
Iran zelf lijkt steeds moeilijker olie te kunnen exporteren. Volgens Stahel is sinds augustus nauwelijks olie geladen bij Kharg Island, het belangrijkste Iraanse exportpunt. Ook Goldman Sachs ziet de Iraanse olie-export dalen, terwijl die van de buurlanden herstelt. Teruglopende olie-inkomsten en hoge oorlogskosten zetten de Iraanse economie verder onder druk. Dat is goed te zien aan de munt: de Iraanse rial is minder waard dan ooit. Voor één dollar moet inmiddels meer dan 2,5 miljoen rial worden betaald. Bij het begin van de oorlog eind februari was dat nog ongeveer 1,5 miljoen. In zeven maanden tijd is de rial daarmee bijna 40% van zijn waarde kwijtgeraakt.
Amerikaanse economie blijft sterk, ondanks oplopende rente
Waar de Iraanse economie verder wegzakt, laat de Amerikaanse economie zich voorlopig niet gemakkelijk afremmen. De inflatie viel in augustus lager uit dan verwacht, terwijl consumenten hun uitgaven stevig opvoerden. Ook de industrie groeit: de ISM-index (een maandelijkse enquête onder inkoopmanagers) noteerde voor de negende maand op rij boven de 50, de grens die groei aangeeft.
| Indicator | Laatste | Verwacht | Vorige |
|---|---|---|---|
| Inflatie en bestedingen (augustus) | |||
| PCE-inflatie, jaarbasis | 3,4% | 3,7% | 3,4% |
| Kern-PCE, jaarbasis | 3,0% | 3,3% | 3,0% |
| PCE, per maand | 0,3% | 0,4% | 0,1% |
| Kern-PCE, per maand | 0,2% | 0,3% | 0,1% |
| Reële consumentenbestedingen, per maand | 0,6% | — | 0,1% |
| Inkoopmanagersindex ISM | |||
| Industrie (sep) | 54,6 | 55,0 | 54,6 |
| Industrie, betaalde prijzen (sep) | 77,9 | 72,3 | 71,1 |
| Diensten (aug) | 54,4 | 54,1 | 54,1 |
| Diensten, nieuwe orders (aug) | 60,9 | 56,0 | 57,2 |
Bron: BEA, ISM. ISM boven 50 = groei.
De lager dan verwachte inflatie in augustus geeft de Fed wat lucht, maar het beeld is niet onverdeeld rooskleurig. Een deel van de meevaller komt door aangepaste meetmethoden, terwijl fabrikanten juist oplopende kosten melden. De ISM-index voor betaalde prijzen steeg in september naar 77,9. Duurdere energie, onder meer door de kostbare omweg rond Hormuz, is een van de mogelijke verklaringen. De combinatie van stevige groei en lager dan verwachte inflatie is gunstig, maar het is onzeker of die aanhoudt.
De groeiramingen lopen flink uiteen. Goldman Sachs verwacht in 2026 een groei van 2,8%, gesteund door belastingverlagingen, consumentenbestedingen en bedrijfsinvesteringen. Voor 2025–2029 rekent de bank op gemiddeld 2,1% potentiële groei per jaar: de structurele groeicapaciteit, geen voorspelling van de feitelijke groei.
Yardeni schetste eerder dit jaar een veel optimistischer basisscenario met een mogelijke groei van 3% in 2026 en 2,5 à 3,5% in de jaren daarna. Hij rekent erop dat AI en andere technologieën de productiviteit verhogen. Hij verwacht nog steeds groei zonder recessie, maar heeft de kans op een somberder scenario onlangs verhoogd vanwege de oplopende rente. De Amerikaanse regering voorziet gemiddelde groei van 3,1% per jaar van 2026 tot en met 2029. Ter vergelijking: de Fed raamt de groei op 2,3% in 2026 en 2,2% in 2028.
Optimisten rekenen op AI-investeringen, hogere productiviteit en aanhoudende consumentenbestedingen. Of dat scenario uitkomt, hangt mede af van de vraag of AI tot brede productiviteitswinst leidt en of oplopende kosten de inflatie niet opnieuw aanwakkeren. De cijfers van geheugenproducent Micron geven wellicht meer houvast voor dit optimistische scenario.
Micron profiteert van krappe geheugenmarkt
In de AI-race gaat de meeste aandacht uit naar processoren zoals die van Nvidia, maar die chips kunnen alleen op volle snelheid werken als er genoeg snel geheugen beschikbaar is. Juist dat geheugen is schaars, met name HBM (High Bandwidth Memory). Dat zijn gestapelde geheugenchips die data razendsnel naar AI-processoren voeren. Tegelijkertijd vragen AI-servers steeds meer gewoon werkgeheugen (DRAM) en opslagcapaciteit (NAND), en dat speelt Micron volledig in de kaart.
De markt wordt verdeeld tussen drie spelers. Naast het Amerikaanse Micron zijn dat de Zuid-Koreaanse rivalen Samsung en SK hynix. SK hynix heeft in HBM een duidelijke voorsprong opgebouwd, terwijl Samsung als grootste DRAM-producent met nieuwe HBM-generaties terrein probeert te winnen. Micron staat in de bredere DRAM-markt dicht bij SK hynix en breidt zijn positie gestaag uit. Hoewel de concurrentie stevig is, groeit de vraag voorlopig sneller dan de productie.
 Katie Tarasov and Kif Leswing
Dat is duidelijk terug te zien in de cijfers. In boekjaar 2026 steeg de omzet van Micron met 256% tot 133 miljard dollar, en voor het eerste kwartaal van het nieuwe boekjaar rekent het bedrijf alweer op 61,5 miljard dollar. Beleggers gaan in dat optimisme mee. Het aandeel steeg sinds 1 januari ruim 280%, waardoor de beurswaarde in twaalf maanden opliep van circa 187 miljard dollar tot ongeveer 1,24 biljoen dollar.
| Micron | Cijfer | Verwacht | Vorig jaar |
|---|---|---|---|
| Vierde kwartaal FY2026 | |||
| Omzet | $54,2 mrd | $51,3 mrd | +379% |
| Nettowinst (GAAP) | $37,7 mrd | — | +1.078% |
| Aangepaste winst per aandeel | $33,42 | $31,72 | +1.003% |
| Aangepaste brutomarge | 87% | — | 45,7% |
| Heel boekjaar en vooruitzicht | |||
| Omzet FY2026 | $133,2 mrd | — | +256% |
| Omzetverwachting Q1 FY2027 | $61,5 mrd | ca. $57 mrd | — |
| Beurswaarde (1 okt 2026) | ca. $1,24 bln | — | $187 mrd |
Bron: Micron, CNBC. Bln = biljoen.
Toch kent de geheugensector van oudsher sterke pieken en dalen. De AI-boom zou deze cyclus kunnen verlengen, omdat het jaren duurt om nieuwe fabrieken te bouwen terwijl AI-servers steeds meer geheugen verbruiken. Gartner raamt de wereldwijde geheugenomzet in 2026 op 837 miljard dollar en verwacht dat die in 2027 de grens van 1 biljoen dollar passeert. Bank of America gaat nog verder en voorziet voor DRAM en NAND samen een markt van 2 biljoen dollar in 2030. Die ramingen zijn wel onzeker, omdat de huidige omzet sterk wordt opgestuwd door uitzonderlijk hoge chipprijzen.
Micron zelf verwacht dat vraag en aanbod ook in 2027 en 2028 krap blijven. Ruim 75% van de productie voor boekjaar 2027 is al toegezegd, en 26 meerjarige klantcontracten geven het bedrijf bovendien meer zicht op toekomstige inkomsten. De vooruitzichten zijn daarmee uitzonderlijk sterk, maar het cyclische risico verdwijnt niet. Zodra er nieuwe capaciteit bijkomt of de AI-investeringen afkoelen, kunnen prijzen en marges net zo snel weer dalen.
Van een K-vormige economie naar een K-vormige beurs
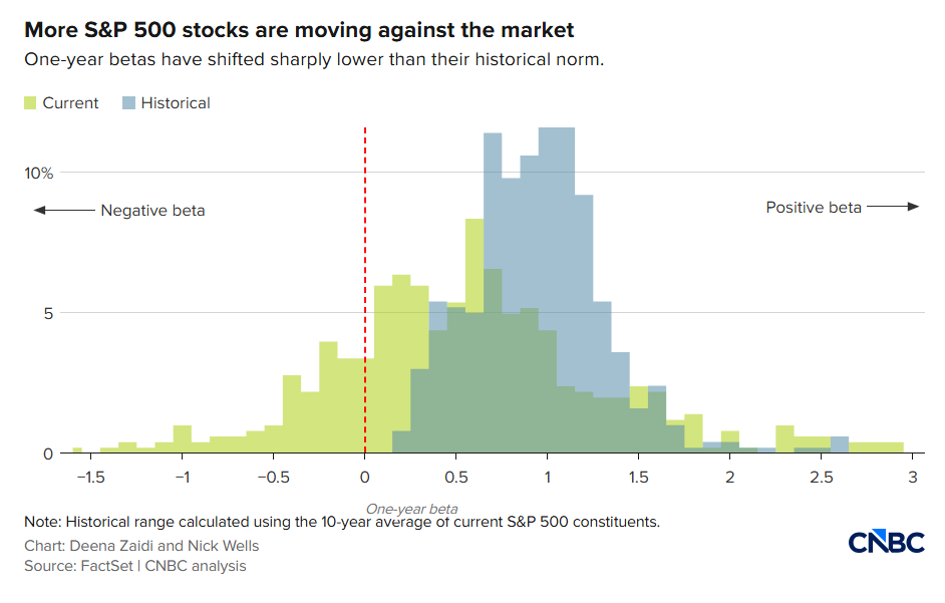
Micron is een schoolvoorbeeld van wat de Amerikaanse beurs dit jaar kenmerkt. Een beperkt aantal bedrijven met uitzonderlijke groei trekt de index omhoog, waardoor de S&P 500 sterk oogt terwijl steeds minder aandelen die stijging daadwerkelijk dragen. Veel andere bedrijven blijven achter of bewegen zelfs de andere kant op. Zo krijgt de K-vormige economie, waarin de ene groep vooruitgaat en de andere achterblijft, een spiegelbeeld op de beurs. Die tweedeling wordt steeds beter zichtbaar in de cijfers. Volgens Morgan Stanley daalde het aandeel S&P 500-bedrijven dat boven zijn 200-daags gemiddelde noteert recent van circa 75% naar minder dan 50%, terwijl de index zelf zich veel beter hield. Ook het aantal aandelen met een negatieve bèta ten opzichte van de index is opvallend hoog. Evercore ISI telde er op 31 juli 121 over de voorafgaande zes maanden, het hoogste aantal sinds de meetreeks in 1990 begon.
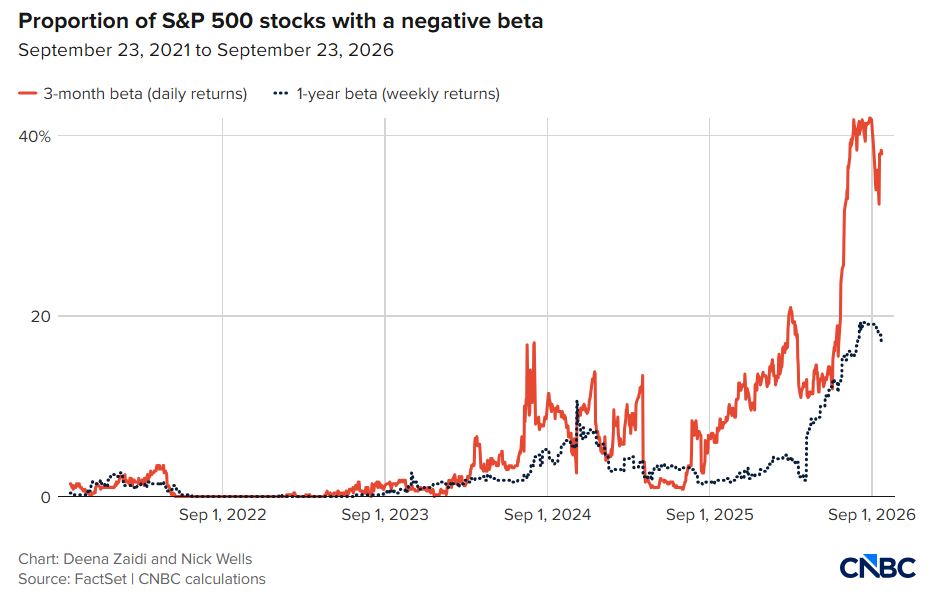
Een negatieve bèta betekent dat een aandeel over een bepaalde periode gemiddeld tegengesteld aan de index bewoog. Dat wil niet zeggen dat het aandeel elke beursdag daalt of structurele bescherming biedt, en de uitkomst hangt bovendien sterk af van de gekozen meetperiode. Een door CNBC aangehaalde analyse van Goldman Sachs kwam over drie maanden uit op circa 45% van de S&P 500-aandelen. CNBC's eigen berekening kwam over dezelfde periode op bijna 40%, maar over een heel jaar op slechts 17%.
De weging naar beurswaarde versterkt die concentratie nog verder. Daardoor hebben enkele zeer grote technologiebedrijven een buitenproportionele invloed op de index, en kunnen hun koerswinsten de zwakte van honderden andere aandelen verhullen. Een rustige index kan zo een onrustige onderliggende markt maskeren. Toch betekent een achterblijvende koers niet automatisch dat een bedrijf er slechter voor staat. De versmalling zit vooral in de koersontwikkeling, want volgens Morgan Stanley ligt de winstgroei van het middelste S&P 500-bedrijf nog altijd rond 15%. Ook financieel gezonde ondernemingen kunnen achterblijven wanneer beleggers zich massaal op een paar bedrijven en thema's richten.
Voor beleggers vertelt de indexstand dus maar een deel van het verhaal. De S&P 500 bevat weliswaar 500 aandelen, maar het rendement hangt sterk af van een handvol koplopers, en dat raakt elke beleggingsstijl op een andere manier. Passieve beleggers eindigen ongemerkt in een sterk geconcentreerde portefeuille. Momentumbeleggers kopen de winnaars bij en worden daardoor nog afhankelijker van een kleine groep technologieaandelen. Contraire beleggers kiezen juist voor de achterblijvers, in de verwachting dat de verschillen op termijn weer kleiner worden. Gelijkgewogen indices, waarin elk bedrijf even zwaar meetelt, bieden een tussenweg met meer spreiding. Daarnaast hebben obligaties met de opgelopen Amerikaanse rente weer een serieuze plek gekregen, omdat nieuwe beleggers een duidelijk hogere coupon ontvangen dan enkele jaren geleden.
Ontvang wekelijks inzichten in uw inbox
Exclusieve analyses en updates over familieholdings en de globale marktontwikkelingen.
Wilt u meer informatie over onze dienstverlening?
Contact opnemen
Disclaimer:
Aan deze publicatie kunnen geen rechten worden ontleend. Dit is een publicatie van Tresor Capital. Reproductie van dit document, of delen ervan, door derden is alleen toegestaan na schriftelijke toestemming en met verwijzing naar de bron, Tresor Capital.
Deze publicatie is met de grootst mogelijke zorgvuldigheid samengesteld door Tresor Capital. De informatie is bedoeld in algemene zin en is niet toegespitst op uw individuele situatie. De informatie mag daarom nadrukkelijk niet worden beschouwd als advies, aanbod of voorstel tot het aankopen of verhandelen van beleggingsproducten en/of het afnemen van beleggingsdiensten, noch als beleggingsadvies. De auteurs, Tresor Capital en/of haar medewerkers kunnen positie hebben in de besproken effecten, voor eigen rekening of voor hun klanten.
U dient zorgvuldig de risico’s te overwegen alvorens u begint met beleggen. De waarde van uw beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. U kunt (een deel van) uw inleg verliezen. Tresor Capital wijst iedere vorm van aansprakelijkheid voor eventuele onvolkomenheden of onjuistheden af. Deze informatie is uitsluitend indicatief en aan verandering onderhevig.
Lees de volledige disclaimer op tresorcapitalnieuws.nl/disclaimer .