Familieholdings #39 - Kostprijsrevolutie: de kansen en de impact
De onderwerpen van deze week:
Het afgelopen jaar was zwaar voor Exor doordat belangrijke portefeuillebedrijven in de Europese auto- en luxesector onder druk kwamen te staan. De intrinsieke waarde per aandeel daalde in het eerste halfjaar met 3,9% naar € 157,90. Deze daling kwam vrijwel volledig voor rekening van Stellantis, dat kampt met operationele tegenwind waardoor het belang van de autobouwer in de portefeuille meer dan halveerde. Belangrijk tegenwicht kwam van Ferrari, dat inmiddels goed is voor 34% van de bruto intrinsieke waarde van Exor en dankzij een sterke productmix en maatwerkopties de jaarverwachting verhoogde. Om de onderwaardering aan te pakken kondigde Exor een aandeleninkopprogramma van € 500 miljoen aan via de beurs. Hoewel deze inkoop waardeverhogend is, roepen de gekozen aanpak en de relatief bescheiden omvang ten opzichte van de verwachte kasreserve van € 4 miljard wellicht wel enkele vragen op.
In Het Kort:
Topicus (Toronto: TOI) neemt het Zwolse Zorgweb over. Zorgweb verzamelt en structureert gegevens over polissen, premies, contractering en zorgkwaliteit. Het levert die via koppelingen (API's) aan vergelijkingssites, verzekeraars en adviesapplicaties. Het bekendste product is De VoorzieningenWijzer, die inwoners wijst op toeslagen en gemeentelijke regelingen waar zij recht op hebben. Zorgweb gaat onder eigen naam verder binnen Topicus Healthcare, met de circa 35 medewerkers in Zwolle.
Prosus (Amsterdam: PRX) haalt Ronald Hans, beter bekend als Nalden (medeoprichter van WeTransfer), binnen als hoofd productontwikkeling. Tegelijk neemt Prosus zijn start-up Boomerang over, een jonge concurrent van WeTransfer. Een bedrag is niet bekendgemaakt en Nalden spreekt zelf van een acquihire, een overname die vooral om het team draait. Daarnaast zijn Euro Beinat en Paul van der Boor, die al leidinggevende AI-functies hadden, benoemd tot chief AI officer en chief technology officer. Samen moeten zij de AI-strategie van CEO Fabricio Bloisi omzetten in eigen producten. Die producten worden gebouwd op een taalmodel dat Prosus traint met transactiedata uit zijn portefeuillebedrijven en op een platform waarop inmiddels zo'n 60.000 AI-agents zijn gebouwd.
Berkshire Hathaway (New York: BRK.B) heeft zijn belang in huizenbouwer Lennar (New York: LEN) fors uitgebreid. Tussen 17 en 21 september kocht Berkshire voor ongeveer $212 miljoen aan aandelen bij, waarmee het belang uitkomt op 23,7 miljoen A-aandelen, ter waarde van circa $1,8 miljard. Het is Berkshire's tweede recente stap in de woningbouwsector, na de overname van Taylor Morrison voor $6,8 miljard in juli.
Constellation Software (Toronto: CSU) heeft deze week twee overnames afgerond. Via Adapt IT Hospitality breidt dochteronderneming Volaris haar Zuid-Afrikaanse hotelsoftware uit met Travel Trackers. Dit bedrijf levert data-analyses en rapportages aan safarilodges en wordt geïntegreerd in het reserveringssysteem van Adapt IT. Volgens Adapt IT-topman Tony Vicente versnelt de overname de productontwikkeling op het gebied van data-analyse en AI "met jaren in plaats van kwartalen". Daarnaast nam Vela-dochter Smart Software Group het Italiaanse Iungo (Modena) over. Iungo biedt een platform waarmee industriële bedrijven hun leverancierssamenwerking stroomlijnen; van inkoop en kwaliteitscontrole tot facturatie.
Scottish Mortgage over de SpaceX-monopolie en Chinese AI
Deze week hield Scottish Mortgage Investment Trust (Londen: SMT) haar jaarlijkse digitale conferentie onder het motto "Change Drives Growth". Managers Tom Slater en Lawrence Burns werden bijgestaan door wiskundige en presentator Hannah Fry, Wharton-hoogleraar Ethan Mollick en Linda Lin, hoofd van het China-team bij beheerder Baillie Gifford. Twee onderwerpen domineerden de middag, namelijk SpaceX en China. Tussendoor was er bovendien belangrijk nieuws uit de private portefeuille. Na een opwaartse herwaardering van het belang in AI-ontwikkelaar Anthropic steeg de weging van deze positie van 2,9% eind augustus naar 3,9% van de totale portefeuille. Daarmee onderstreept SMT opnieuw het groeiende belang van private AI-belangen binnen de trust.
"SpaceX maakt van sciencefiction de werkelijkheid"
Ter herinnering: SpaceX ging op 12 juni 2026 naar de beurs op de Nasdaq, waarna de positie een paar dagen later ruim 25% van de totale portefeuille van Scottish Mortgage besloeg. Een dergelijke omvang roept uiteraard vragen op over het concentratierisico. In de vragenronde ging Tom Slater hier expliciet op in. "Wij stellen grote posities niet gelijk aan risico," verduidelijkte Slater. "Ondoordacht en te snel verkopen zou schadelijker zijn voor het rendement. Risico is voor ons niet de beweeglijkheid van de beurskoers op de korte termijn, maar het definitief verliezen van kapitaal."
Het management benadrukte dat SpaceX een kernpositie blijft met een ijzersterke beleggingscasus, maar dat de omvang geleidelijk zal worden teruggebracht naarmate de liquiditeit dat toelaat. De lock-upperiode waarin bestaande aandeelhouders niet mogen verkopen, betreft namelijk geen harde termijn van zes maanden, maar verloopt gefaseerd in stappen. De meest recente portefeuille-update laat zien dat het belang nog altijd rond de 17-18% ligt. Dat suggereert dat Scottish Mortgage op het eerste mogelijke moment, direct na de tweedekwartaalcijfers van het concern, nog geen gebruik heeft gemaakt van de eerste liquiditeitsronde.
Lawrence Burns schetste vervolgens waarom het team zo overtuigd blijft van deze investering. Volgens het management is de kostprijs om een kilo vracht in een baan om de aarde te brengen inmiddels gedaald van $18.000 naar circa $900 dollar, met een verder vooruitzicht richting slechts $200. Burns omschreef dit als het moment waarop sciencefiction werkelijkheid wordt. Wanneer lanceren zo goedkoop wordt, ontstaan er toepassingen die voorheen vanwege de hoge kosten simpelweg ondenkbaar waren. SpaceX heeft volgens hem een "bijna-monopolie op de toegang tot de rest van het universum".
 Travis Beals
Hoe concreet dat is, bleek al een dag na de conferentie. Google maakte bekend dat Project Suncatcher, een onderzoek naar AI-rekenkracht in de ruimte, zijn eerste testfase ingaat. Satellieten in een lage baan om de aarde vangen vrijwel continu zonlicht op en kunnen tot acht keer meer energie opwekken dan zonnepanelen op aarde. Het prototype, uitgerust met Google's eigen AI-chips, gaat mee met de Transporter-18-missie van SpaceX. Een vervolgstap staat gepland voor 2027, wat precies het type doorbraak illustreert waar Burns op doelde.
"Het Westen blijft de globale impact van China onderschatten"
Het tweede centrale thema was China. Het team benadrukte dat de verlaagde weging in Chinese aandelen geen strategische omkeer is, maar het resultaat van een strengere selectie. Burns erkende dat Chinese participaties een gedeeld geopolitiek risico dragen, maar wees tegelijkertijd op de historisch lage waarderingen voor bedrijven die operationeel erg hard blijven groeien.
China wordt in het Westen volgens Linda Lin te veel beoordeeld als een macroverhaal over vastgoed, consumentenvertrouwen en geopolitiek. "Dat klopt allemaal, maar het is alsof je een restaurant beoordeelt op het weer buiten in plaats van op wat er op je bord ligt." stelde Lin. Wie rechtstreeks met de oprichters spreekt, ziet een enorme gedrevenheid en innovatiekracht. De kernvraag is volgens haar niet of China als land aantrekkelijk is, maar of er individuele, uitzonderlijke bedrijven te vinden zijn. Bottom-up aandelenselectie weegt daardoor zwaarder dan ooit.
Lin waarschuwde bovendien dat het Westen de Chinese impact onderschat. Waar men vroeger sprak over "de Google van China" of "de Meta van China", werkt die analogie bij een bedrijf als ByteDance (TikTok) niet meer. Het Westen probeert nu juist ByteDance te kopiëren. Het echte risico is volgens Lin dat we onderschatten hoezeer Chinese bedrijven wereldwijde industrieën kunnen ontwrichten. Ze verwees daarbij naar de opmars van Chinese elektrische auto's, die de Europese automarkt onder druk zetten en stelde de vraag wat er gebeurt als China erin slaagt eigen volwaardige alternatieven voor geavanceerde halfgeleiders te produceren.
Die Chinese dominantie uit zich ook steeds meer in het thema van AI-modellen. Waar een groot gedeelte van de markt gefocust is op de meest geavanceerde modellen van westerse giganten als OpenAI en Anthropic, kiest China voor een heel andere tactiek. Door massaal in te zetten op open-sourcemodellen maakt het land AI voor iedereen beschikbaar tegen een fractie van de prijs. Hoewel deze modellen wellicht niet op elk vlak de absolute top bereiken, kan die lage kostprijs doorslaggevend worden voor opkomende markten en minder welvarende landen. Zelfs als de VS en Europa zich vanwege geopolitieke spanningen afsluiten, heeft de rest van de wereld enorm veel behoefte aan betaalbare AI-toepassingen.
Daarmee vertoont de Chinese AI-strategie een opvallende parallel met de visie op SpaceX. In beide gevallen geldt hetzelfde kernprincipe: wanneer de kostprijs van een cruciale technologie drastisch daalt, ontstaat er ruimte voor een golf aan nieuwe toepassingen en een versnelde wereldwijde massa-adoptie.
Waarom de aandeleninkoop van Exor het vertrouwen nog niet volledig herstelt
Het is alweer een tijd geleden dat we over Exor (Amsterdam: EXO) schreven. Voor ons blijft de onderneming het schoolvoorbeeld van een klassieke familieholding: een familie die al generaties lang als grootaandeelhouder optreedt en voor de zeer lange termijn investeert in zowel private als beursgenoteerde bedrijven.
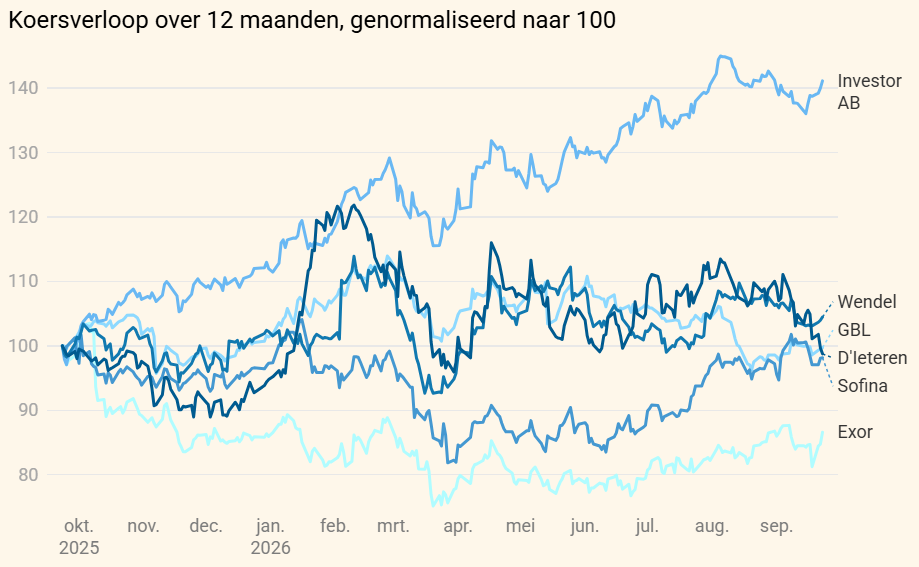
Het afgelopen jaar was echter zwaar voor de portefeuille. Exor is actief in sectoren die flinke klappen kregen zoals de Europese auto-industrie en de luxesector. De onderstaande grafiek laat de impact daarvan duidelijk zien: over de afgelopen twaalf maanden is Exor de hekkensluiter onder een aantal van de bekende Europese holdings. Investor AB voert de lijst juist aan met een winst van circa 40%.
Exor en ook beleggers kijken echter vooral naar de intrinsieke waarde (NAV) per aandeel. In het eerste halfjaar daalde deze met 3,9% naar € 157,90. Het rendement voor aandeelhouders viel met min 6,9% nog lager uit doordat de korting op de intrinsieke waarde verder opliep tot 57,6% eind juni, een niveau dat Exor volgnes Financieel directeur Guido de Boer een lange tijd niet heeft gezien.
Stellantis onder druk
De daling van de intrinsieke waarde kwam vrijwel volledig voor rekening van Stellantis. De waarde van dat belang zakte in zes maanden tijd van € 4,25 miljard naar € 2,24 miljard, een verlies van € 2,0 miljard, wat groter is dan de totale daling van de intrinsieke waarde (€ 1,2 miljard). Mede hierdoor daalde het belang van Stellantis op de bruto intrinsieke waarde van Exor van 11.5% eind 2025 naar 6.3%.
CEO John Elkann wees in zijn toelichting bij de halfjaarcijfers op geopolitieke spanningen en aanhoudende marktonzekerheid. Het halfjaarrapport beschrijft de auto-industrie als een sector in een turbulente fase, gedomineerd door de overgang naar elektrisch rijden en een hevige wereldwijde strijd om kostprijs. Partijen als BYD hebben met verregaande schaal- en kostenvoordelen een heuse kostprijsrevolutie ontketend, waardoor westerse autobouwers onder enorme margedruk staan. Volgens Exor ondergaat Stellantis momenteel een 'herstart', waarbij de nadruk ligt op operationele uitvoering, de klant en productkwaliteit. Die operationele tegenwind raakte de beurskoers hard, want het aandeel Stellantis halveerde in waarde. Bovendien ontving Exor dit halfjaar geen dividend van de autobouwer, waar dat een jaar eerder nog € 306 miljoen was. De leiding blijft voor de langere termijn echter optimistisch. Elkann noemt de eerste resultaten van het nieuwe vijfjarenplan FaSTLAne 2030, waarin Stellantis € 60 miljard investeert, bemoedigend.
Luxe automotive als tegengewicht
Waar de brede Europese auto-industrie het zwaar heeft, geldt dat een stuk minder voor Ferrari. Het belang in het Italiaanse raspaardje is inmiddels goed voor 34% van de bruto intrinsieke waarde van Exor. Op de vraag hoe het bestuur aankijkt tegen deze concentratie, verwees financieel directeur Guido de Boer naar de verkoop van € 3 miljard aan Ferrari-aandelen anderhalf jaar geleden. Destijds liep het belang richting 50% bij een veel hogere waardering. Momenteel ligt die waardering aanzienlijk lager en blijft het gewicht ruim onder de helft. Op de vraag of Exor Ferrari-aandelen zou verkopen voor nieuwe investeringen, antwoordde hij dat Exor eerst naar de kaspositie en leenruimte kijkt. Pas daarna wordt het minst aantrekkelijke belang verkocht. 'Maar Ferrari staat niet bovenaan die lijst. Wij vinden het een fantastisch bedrijf,' aldus De Boer.
Dat vertrouwen is voor dit jaar goed te verklaren. Met de aanhoudende druk op zowel de auto-industrie als de luxesector is het opvallend dat een bedrijf dat deze twee werelden combineert, dit jaar juist tegenwicht bood aan de daling van Stellantis. Dat was absoluut geen gegeven, zeker wanneer we bedenken dat zelfs het ultra-luxesegment in de vorm van Hermès dit jaar onder druk staat en bijna 40% aan beurswaarde verloor.
Ferrari leverde in het eerste halfjaar van 2026 weliswaar minder auto's af, maar verdiende er per saldo meer aan. Het aantal afgeleverde exemplaren zakte van 7.087 naar 6.802, maar de halfjaaromzet steeg desondanks met 14% tot € 3,79 miljard. Die groei werd onder meer gedreven door het tweede kwartaal, waarin de omzet met 8% overstijgend toenam dankzij een rijkere productmix en een sterke vraag naar personalisaties. Deze maatwerkopties maken inmiddels ruim 20% uit van de omzet uit auto's en onderdelen. Mede op basis van deze resultaten verhoogde Ferrari de omzetverwachting voor 2026. Volgens het management reiken de orders inmiddels al tot ver in 2027 en verschillende modellen zijn zelfs al voor hun volledige productieoplage uitverkocht. Dat sterke fundament en het rotsvaste merkimago stellen Ferrari in staat om vernieuwende stappen te zetten, al zorgt dat soms voor de nodige beroering onder traditionele liefhebbers. Dat bleek eerder dit jaar bij de introductie van hun nieuwste model.
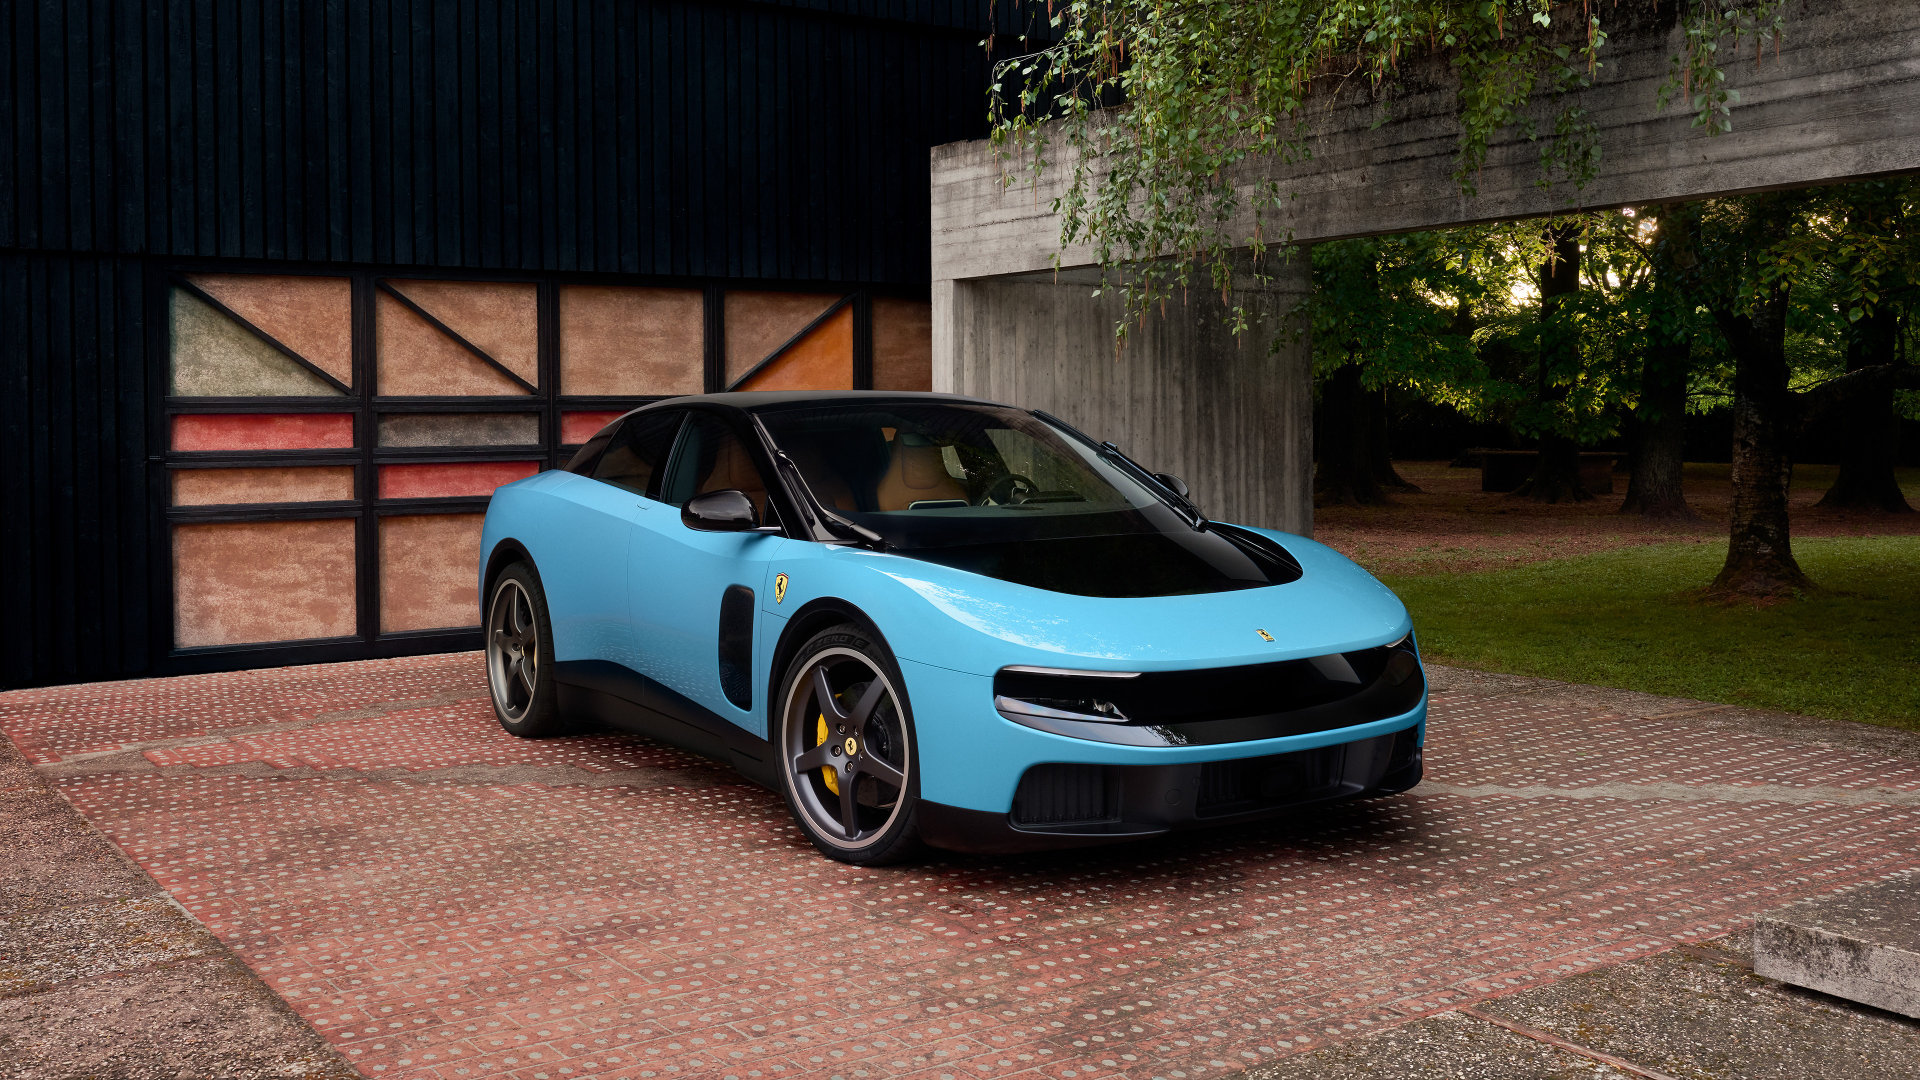
Die beroering ontstond rond de presentatie van de Luce, de eerste volledig elektrische Ferrari. De vierdeurs, vijfzits elektrische GT werd in Rome onthuld met een prijskaartje van € 550.000. Het model is mede ontworpen door voormalig Apple-ontwerper Jony Ive en zijn designcollectief LoveFrom. Het ontwerp week zo sterk af van wat de markt van Ferrari gewend is dat het aandeel in Milaan direct met meer dan 7% zakte. Ferrari herstelde daarop snel dankzij de eerder genoemde kwartaalcijfers en de verhoogde jaarverwachting.
Ondanks de kritiek bracht het allereerste productie-exemplaar op de Monterey Car Week bij RM Sotheby's maar liefst $40 miljoen op, een recordbedrag voor een nieuwe auto. Dit zegt echter weinig over de marktwaarde of het toekomstige succes van het model. Het betrof namelijk een liefdadigheidsveiling waarvan de opbrengst volledig naar de Ferrari Foundation gaat ter financiering van onderwijsprojecten. Hierdoor is de gift voor de koper fiscaal aftrekbaar. Die koper is overigens geen onbekende. Het gaat om Dr. Herbert 'Herbie' Wertheim, die zijn vermogen voornamelijk dankt aan een vroege investering in HEICO. Hij stapte in 1992 in met $5 miljoen en bouwde dat belang uit tot een waarde van $2,8 miljard vandaag de dag, waarmee hij nog altijd een van de grootste aandeelhouders is.
Inkoop van eigen aandelen
Terwijl Ferrari excelleert, probeert Exor ook op holdingsniveau waarde te creëren. De holding kondigde een inkoopprogramma van eigen aandelen aan ter waarde van € 500 miljoen, uit te voeren via de beurs tot aan de jaarcijfers in maart. Een eerste tranche van € 125 miljoen loopt tot eind november. Bij een koers van rond de € 71,50 haalt Exor daarmee ruim 3% van de uitstaande aandelen binnen. De Boer sprak van een drievoudige samenloop: "De korting is zeer hoog, onze bedrijven staan op een laag niveau en we hebben een ruime kaspositie." Hij voegde daaraan toe dat het geen opportunistische transactie betreft en dat Exor er bewust voor kiest om dit via de beurs te doen in plaats van via een openbaar bod.
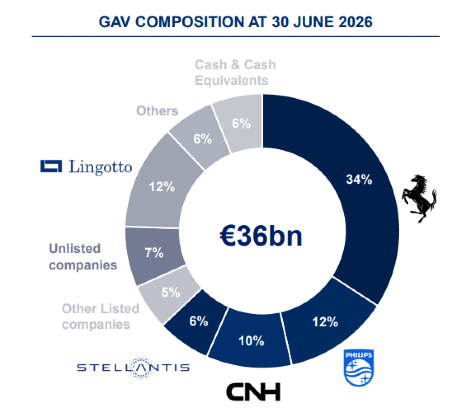
Die keuze en de communicatie eromheen roepen echter vragen op, vragen die tijdens de analistencall opvallend genoeg uitbleven. Bij een korting van 57,6% koopt Exor voor elke geïnvesteerde euro namelijk ruim €2,30 aan intrinsieke waarde. Zelfs met een bescheiden premie via een openbaar bod zou een inkoop voor aandeelhouders sterk waardeverhogend zijn. Waarom dan dit bedrag uitsmeren over zes maanden? De inkoop via de beurs biedt het management weliswaar flexibiliteit, maar het signaal naar de markt is zwakker. Het suggereert wellicht dat het bestuur de korting niet extreem genoeg vindt om er een premie voor te betalen, of verwacht dat die korting voorlopig toch niet verdwijnt. Een openbaar bod had daarentegen krachtig aangetoond dat Exor het eigen aandeel op dit moment als de allerbeste investering ziet. Dat signaal blijft nu uit. Ook omdat € 500 miljoen, hoewel een flink bedrag, slechts een fractie is van de circa € 4 miljard aan liquide middelen die na alle desinvesteringen op de balans staan.
Bovendien leert de historie dat een aandeleninkoop op zichzelf zelden volstaat om een hardnekkige NAV-korting te doen verdwijnen. Kijk naar het Belgische GBL, zoals De Tijd opmerkte, die holding kocht sinds eind 2018 voor zo’n € 3 miljard aan eigen aandelen in zonder dat de korting ook maar iets kromp. Pas toen de nieuwe CEO Johannes Huth de portefeuille versneld ging herstructureren, keerde het vertrouwen terug en halveerde de korting van 42% naar 21%. Aandeleninkopen verhogen weliswaar de intrinsieke waarde per aandeel, maar om de markt echt te overtuigen, eisen beleggers uiteindelijk actie en structurele verbetering binnen de portefeuille zelf.
Ontvang wekelijks inzichten in uw inbox
Exclusieve analyses en updates over familieholdings en de globale marktontwikkelingen.
Wilt u meer informatie over onze dienstverlening?
Contact opnemen
Disclaimer:
Aan deze publicatie kunnen geen rechten worden ontleend. Dit is een publicatie van Tresor Capital. Reproductie van dit document, of delen ervan, door derden is alleen toegestaan na schriftelijke toestemming en met verwijzing naar de bron, Tresor Capital.
Deze publicatie is met de grootst mogelijke zorgvuldigheid samengesteld door Tresor Capital. De informatie is bedoeld in algemene zin en is niet toegespitst op uw individuele situatie. De informatie mag daarom nadrukkelijk niet worden beschouwd als advies, aanbod of voorstel tot het aankopen of verhandelen van beleggingsproducten en/of het afnemen van beleggingsdiensten, noch als beleggingsadvies. De auteurs, Tresor Capital en/of haar medewerkers kunnen positie hebben in de besproken effecten, voor eigen rekening of voor hun klanten.
U dient zorgvuldig de risico’s te overwegen alvorens u begint met beleggen. De waarde van uw beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. U kunt (een deel van) uw inleg verliezen. Tresor Capital wijst iedere vorm van aansprakelijkheid voor eventuele onvolkomenheden of onjuistheden af. Deze informatie is uitsluitend indicatief en aan verandering onderhevig.
Lees de volledige disclaimer op tresorcapitalnieuws.nl/disclaimer .