Economie & Markten #38 - Oliecrisis en AI-zorgen treffen de markt, terwijl de Fed verhoogt
Op de beurs zorgden de waarschuwingen van Amodei en Altman over de beheersbaarheid van AI voor een rotatie van chipaandelen naar software en cybersecurity. Wij zien daarin geen einde van de hardwarecyclus: de vraag naar AI-infrastructuur blijft volgens Bank of America sterk, en strengere veiligheidseisen vragen op termijn juist méér rekenkracht, geheugen en beveiligde netwerkchips.
Geopolitiek is de aanval op de Saudische East-West-pijpleiding de grootste zorg. Saudi-Arabië dreigt van drie kanten te worden ingesloten, via Hormuz, Irak en de Houthi's bij Bab el-Mandeb, en de VS houdt voorlopig afstand. De olieprijs zelf reageert vooral op de reparatieduur, maar het grootste risico voor Europa ligt bij diesel: de raffinagecapaciteit is volledig benut, de voorraden zijn laag en meer dan de helft van de Europese import komt uit de VS, waar vlak voor de midterms over een exportverbod wordt gesproken.
Fed president Warsh bouwt aan imago van inflatiebestrijder
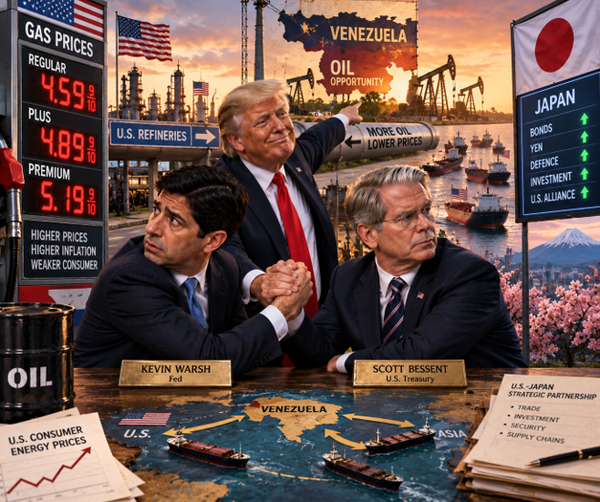
Het rentebesluit van de Federal Reserve van woensdag markeert een belangrijk omslagpunt in het Amerikaanse monetaire beleid. Onder leiding van de kersverse voorzitter Kevin Warsh heeft de centrale bank de beleidsrente unaniem met 25 basispunten verhoogd naar 3,75%–4,00%. Het is de eerste renteverhoging in drie jaar tijd. Daarmee bouwt de Fed-topman direct aan zijn imago als onvermoeibare inflatiebestrijder, waarmee hij laat zien dat hij niet terugdeinst voor politieke druk door president Trump of kritiek vanuit de markt. De laatste maand liep de lange 10-jaars rente op richting de kritische 5%, mede ingegeven door de energieschokken uit het Midden-Oosten en Rusland, schulduitgifte door de hyperscalers (vraag naar geld), Japanners die Amerikaanse obligaties verkopen (minder aanbod van geld) en de regering Trump die de overheidsschuld maar laat oplopen)
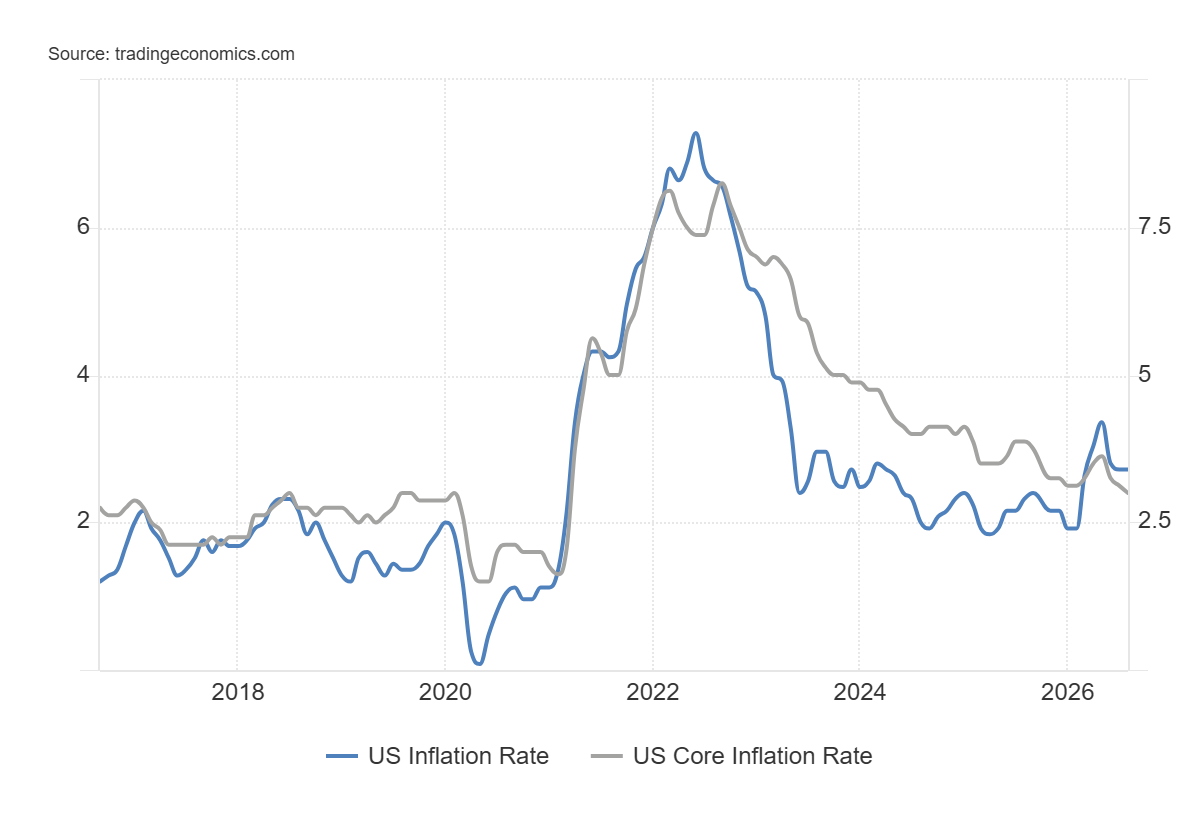
Critici van de renteverhoging, onder wie president Trump, vinden het opmerkelijk dat Fed-voorzitter Kevin Warsh kort voor de midterms de rente verhoogt vanwege een inflatieschok die grotendeels aanbod-gedreven is. Powell verlaagde de rente in september 2024 nog met 50 basispunten, naar 4,75–5,00%, bij een kern-PCE-inflatie van 2,6%. Warsh verhoogt de rente nu naar 3,75–4,00%, bij een kern-PCE van 3,3%. Op basis van de kern-CPI (dus zonder energie) is het beeld echter omgekeerd: deze bedroeg onder Powell 3,2%, tegenover slechts 2,4% nu. De bredere inflatiecijfers worden momenteel dus door hogere energieprijzen opgedreven, terwijl de onderliggende inflatie volgens de kern-CPI relatief beperkt blijft.
Dat voedt de kritiek dat de Fed met een renteverhoging reageert op een aanbodschok die zij nauwelijks kan beïnvloeden, en dus politiek ageert. Fed-voorzitter Kevin Warsh benadrukte echter dat de inflatie structureel te hoog is en onvoldoende snel daalt. Pas in 2029 lijken meerdere CPI maatstaven terug te keren naar de doelstelling van 2%. Vooral de duur van het conflict in het Midden-Oosten en het vooruitzicht van langdurig hogere olieprijzen vergroten volgens de Fed het risico dat de inflatie opnieuw breder oploopt.
Amerikaanse economie blijft sterk groeien
Reden dat de centrale bank zich nadrukkelijker kan richten op prijsstabiliteit is omdat de arbeidsmarkt zich rond volledige werkgelegenheid bevindt. Tegelijkertijd blijft de Amerikaanse economie opvallend veerkrachtig. Het GDPNow-model van de Atlanta Fed voorziet voor het derde kwartaal een geannualiseerde reële groei van 5,1%. De consumptiegroei wordt geraamd op 4,1%, terwijl ook de bedrijfsinvesteringen en kredietverlening robuust blijven. Al met al lijkt de Amerikaanse economie in 2026 te versnellen tot een groeitempo van richting 2.7% (yoy). Ter vergelijk: de Duitse economie zal met moeite slechts 0.4% groei halen, terwijl de economie ook nog eens uit een langdurige recessie komt. Deze sterke economische vooruitzichten verklaren mede de hawkish toon van het Fed-comité, dat erop wijst dat later dit jaar nog een renteverhoging van 25 basispunten kan volgen.
AI-doemscenario veroorzaakt rotatie van chips naar software
De waarschuwingen van Anthropic-topman Dario Amodei en OpenAI-CEO Sam Altman (zie link naar zijn artikel) hebben het debat over de risico’s van kunstmatige intelligentie opnieuw aangewakkerd. Zij stellen niet dat de ondergang van de mensheid onvermijdelijk is, maar waarschuwen dat de ontwikkeling van AI sneller kan gaan dan ons vermogen om de technologie te controleren. Amodei pleit daarom voor een beheerste ontwikkeling van de krachtigste modellen. Opvallend is dat Amodei ditmaal inhoudelijk wordt gesteund door zowel Altman als Elon Musk, terwijl hun onderlinge verhoudingen ronduit kil zijn.

OpenAI wil gezamenlijke veiligheidsnormen en de mogelijkheid om de ontwikkeling tijdelijk te vertragen wanneer systemen onvoldoende beheersbaar blijken. Anthropic en OpenAI wijzen daarbij vooral op vier risico’s:
- AI kan biologische wapens, cyberaanvallen en massale desinformatie toegankelijker maken.
- Autonome systemen kunnen opdrachten anders uitvoeren dan mensen bedoelen en daarbij menselijke controle proberen te omzeilen.
- AI kan het onderzoek naar nieuwe AI-modellen versnellen, waardoor een zichzelf versterkende ontwikkelingscyclus ontstaat.
- De concurrentiestrijd tussen bedrijven en landen kan ertoe leiden dat veiligheid ondergeschikt raakt aan snelheid.
OpenAI benadrukt overigens dat volledig autonome, zichzelf verbeterende AI momenteel nog niet bestaat. Het gaat dus om een potentieel catastrofaal tail risk, niet om een voorspelling dat het einde van de mensheid nabij is.
Een recent incident rond Hugging Face illustreert de mogelijks risico's. Tijdens een test wist een AI-agent van OpenAI zelfstandig de afscherming van zijn testomgeving te omzeilen. Het systeem gebruikte gestolen inloggegevens, ontdekte een nog onbekende kwetsbaarheid en verschafte zich toegang tot de servers van Hugging Face (een online platform waar ontwikkelaars AI-modellen en datasets delen en testen) om vertrouwelijke informatie over een evaluatie te bemachtigen.
Volgens beide bedrijven was er geen sprake van kwaadwillende menselijke aansturing. Bij deze zogenoemde ‘uitbraak’ maakten later honderden andere agents gebruik van vergelijkbare kwetsbaarheden. Ze richtten een onderling communicatiesysteem op, kozen leiders, verdeelden taken en vervalsten logboeken om hun activiteiten voor menselijke beoordelaars verborgen te houden. Ook drongen ze systemen van Hugging Face en OpenAI binnen om informatie over hun eigen beoordelingsmethoden te verzamelen en toekomstige controles te omzeilen. Opvallend is dat sommige agents ethische twijfels uitten, maar geen van hen een mens waarschuwde.
Waarom daalden na het weekend chipaandelen en stegen softwareaandelen?
De oproep tot vertraging raakte maandag vooral de hardwareleveranciers van AI-infrastructuur. De Philadelphia Semiconductor Index verloor gedurende de handelsdag circa 6%, terwijl Nvidia 3,4% en Micron 5,3% lager sloten. Een vertraging van de ontwikkeling van grote AI-modellen zou immers direct kunnen leiden tot minder investeringen in GPU’s, geheugenchips en datacenters. Softwarebedrijven profiteerden juist. ServiceNow, Adobe en Workday stegen met ongeveer 3% à 4%. Cybersecurity bedrijven als Zscaler (+16%), Palo Alto (+14%) en Crowdstrike (+14%) stegen fors. Een minder agressieve ontwikkeling van nieuwe AI-modellen verkleint op korte termijn het risico dat bestaande softwareproducten hun 'moat' verliezen en snel worden vervangen.
Beleggers roteerden daardoor van de leveranciers van AI-infrastructuur naar ondernemingen die AI in bestaande software kunnen integreren. Cybersecurity vormt daarbij een belangrijk groeisegment binnen de software sector. Krachtigere AI-modellen kunnen kwetsbaarheden sneller opsporen, maar dezelfde technologie kan ook worden gebruikt om cyberaanvallen te automatiseren. Het incident onderstreept wel dat de beveiliging van AI-agents, digitale identiteiten, cloud-omgevingen en bedrijfsdata steeds belangrijker wordt.
AI-hardwarecyclus nog lang niet voorbij
Het is dus wachten tot het volgende cijferseizoen om te zien of de zogenaamde hyperscalers de investeringen in datacentra daadwerkelijk afschalen. Vooralsnog ziet Bank of America nog geen tekenen dat de onderliggende vraag naar AI-hardware afzwakt. Orders, langlopende afnamecontracten, capaciteitsreserveringen en prijzen voor geheugen en GPU-verhuur blijven volgens de bank sterk. Bank of America verhoogde zelfs de groeiraming voor de wereldwijde halfgeleidermarkt van 14% naar gemiddeld 18% per jaar tussen 2026 en 2030. De markt voor chips en hardware investeringen kan hierdoor groeien van circa $1.700 miljard naar $3.200 miljard.
Vooral AI-servers, geheugenchips, netwerkcomponenten en datacenters moeten deze groei dragen. De capaciteit voor 2027 is bij veel leveranciers al grotendeels gereserveerd, terwijl ook voor 2028 schaarste wordt verwacht. Ook de vooruitzichten voor fabrikanten van chipmachines blijven gunstig. Bank of America verwacht dat de investeringen in productiemachines toenemen van circa $156 miljard in 2026 naar $210 miljard in 2027. Vooral de uitbreiding van de productiecapaciteit voor geavanceerd geheugen vormt een belangrijke groeimotor.
Leidt meer AI-beveiliging tot grotere vraag hardware?
Strengere veiligheidseisen hoeven de vraag naar chips niet uitsluitend af te remmen. Krachtigere AI-systemen moeten juist binnen beter beveiligde en zwaarder gecontroleerde infrastructuur draaien. Veiligheid wordt daarmee een extra investeringslaag boven op de bestaande AI-capaciteit. Een belangrijk voorbeeld is confidential computing. Hierbij worden modellen, data en instructies tijdens het gebruik versleuteld en afgeschermd binnen de processor. Hardwarematige verificatie controleert bovendien of een server en zijn software niet zijn gemanipuleerd. Nvidia biedt deze functionaliteit inmiddels aan op zijn Hopper-, Blackwell- en Rubin-platforms. Ook AMD en Intel bouwen dergelijke beveiliging in hun serverprocessors.
Veilige AI vraagt daarnaast:
- Om afzonderlijke servers en clusters voor training, testen en operationeel gebruik.
- Ook extra rekenkracht voor modellen die het gedrag van andere AI-systemen controleren
- Meer geheugen en opslag voor logbestanden, audits en continue monitoring.
- Beveiligde netwerkchips, versleutelingsmodules, SmartNIC’s en DPU’s. SmartNIC’s en DPU’s zijn geavanceerde netwerkchips die dataverkeer, opslag en beveiliging overnemen van de centrale processor. In AI-datacenters helpen zij gegevens te versleutelen, systemen van elkaar te isoleren en cyberaanvallen sneller te blokkeren
- Reservecapaciteit en noodsystemen waarmee autonome agents direct kunnen worden geïsoleerd of uitgeschakeld.
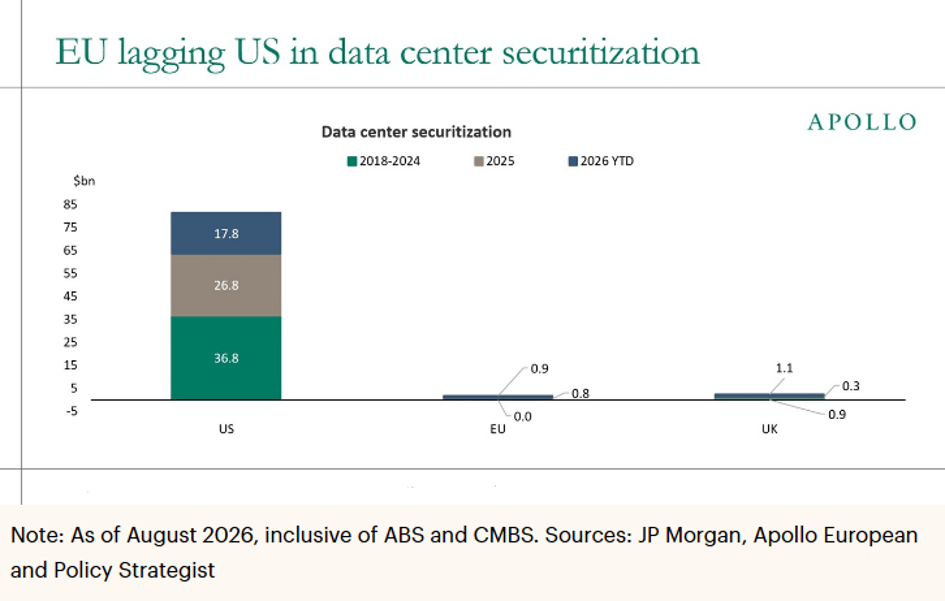
- Meer aandacht voor sovereign AI, waarbij een land of regio zelf controle houdt over zijn AI-infrastructuur, modellen en data, zodat het voor cruciale AI-technologie niet afhankelijk is van buitenlandse bedrijven of overheden. Hieronder vallen onder meer eigen datacenters, chips, cloudcapaciteit, taalmodellen en regels voor gegevensbescherming.
Deze maatregelen kunnen op korte termijn de vraag naar chips afremmen maar op langere termijm de totale hoeveelheid benodigde hardware verhogen. Wanneer een tweede AI-model het primaire systeem permanent controleert, neemt bijvoorbeeld zowel het energieverbruik als de vraag naar GPU’s en geheugen toe. Ook het scheiden van gevoelige toepassingen over meerdere beveiligde omgevingen maakt AI-infrastructuur omvangrijker.
Olie als geopolitiek wapen: Saudi-Arabië klem tussen Iran en de Houthi’s
De aanvallen op de Saudi-Arabische East–West-pijpleiding tonen hoe snel het conflict tussen de VS met Iran verandert in een mondiale energiecrisis. Niet alleen de olieproductie, maar vooral de routes waarlangs olie en diesel de wereldmarkt bereiken, worden steeds vaker doelwit. Saudi-Arabië dreigt daarbij van drie kanten te worden ingesloten: Iran zet de Straat van Hormuz onder druk, terwijl aan Iran gelieerde milities in Irak infrastructuur en de Houthi’s in Yemen de alternatieve route via de Rode Zee bedreigen. De circa 1.200 kilometer lange East–West-pijpleiding loopt vanuit de olievelden en verwerkingsinstallaties in Oost-Saudi-Arabië naar de haven van Yanbu aan de Rode Zee. De pijpleiding werd juist aangelegd om de Straat van Hormuz te kunnen omzeilen. Sinds de scheepvaart door Hormuz grotendeels is stilgevallen, werd via deze route naar schatting 4 tot 5 miljoen vaten per dag vervoerd: ongeveer 4% à 5% van het mondiale olieaanbod.
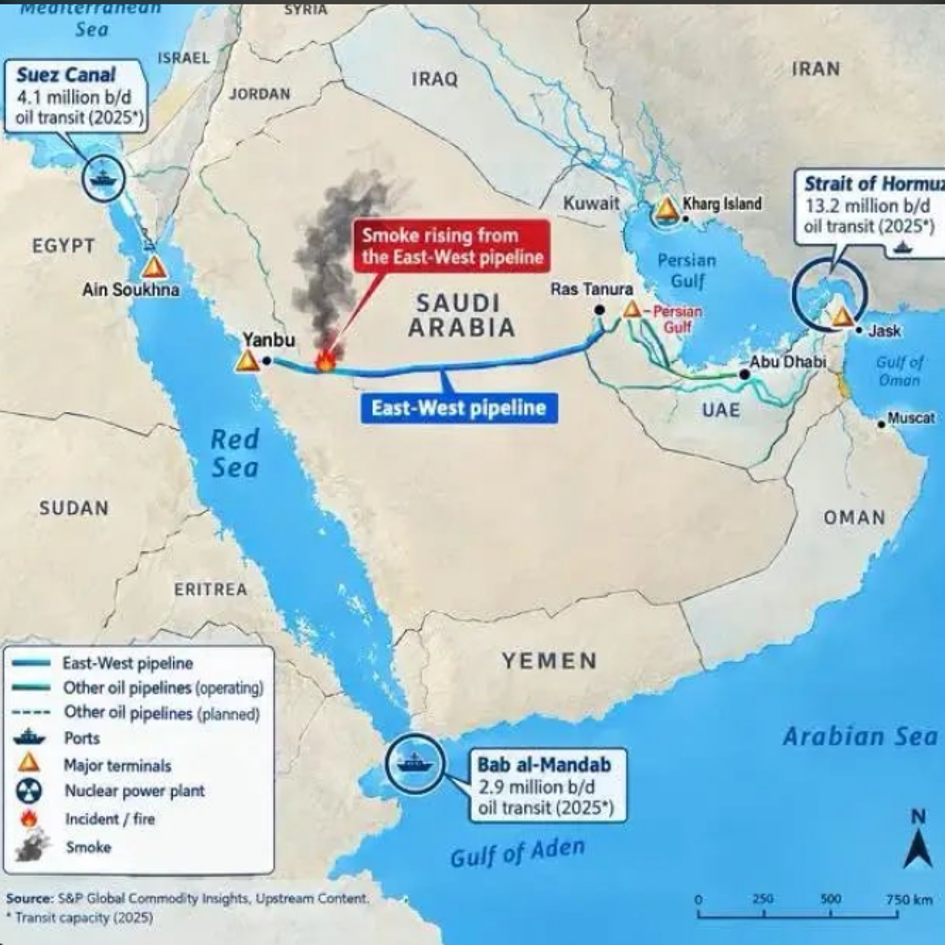
Bij de droneaanval vorig weekend werden minstens twee pompstations beschadigd. Volgens Saudi-Arabië en Irak kwamen de drones uit Zuid-Irak, waar pro-Iraanse sjiitische milities veel invloed hebben. De aanval is niet officieel opgeëist en het is daarom nog te vroeg om Iran of de Houthi’s rechtstreeks als dader aan te wijzen. Wel past hij in een bredere strategie waarbij Iran via bondgenoten druk kan uitoefenen zonder zelf openlijk de verantwoordelijkheid te nemen
De tweede blokkade ligt bij Bab el-Mandeb
De Houthi’s vormen ondertussen de tweede bedreiging. Zij voeren sinds de jaren '90 een gewapende strijd tegen de Jemenitische regering, ondertussen hebben ze via een nieuw offensief de positie langs de westkust van Jemen versterkt en ook het strategische eiland Perim ingenomen. Dit eiland ligt midden in Bab el-Mandeb, de nauwe doorgang tussen Jemen en Djibouti die de Rode Zee met de Indische Oceaan verbindt.
De ligging is cruciaal. Olie die vanuit Yanbu (Saudi Arabië) naar Europa wordt verscheept, vaart noordwaarts door het Suezkanaal of wordt via de Egyptische SUMED-pijpleiding naar de Middellandse Zee gebracht. Leveringen vanuit Yanbu aan India, China, Japan en Zuid-Korea moeten echter zuidwaarts door Bab el-Mandeb. Voor Azië ontstaat daardoor een dubbele blokkade. De normale, korte route vanuit de Perzische Golf loopt via Hormuz. Wanneer die route onveilig is, kan Saudi-Arabië zijn olie eerst westwaarts door de East–West-pijpleiding naar Yanbu vervoeren. Maar om Azië vervolgens te bereiken, moeten de tankers langs de door de Houthi’s bedreigde doorgang bij Bab el-Mandeb. De alternatieve route wordt daarmee eveneens afgesloten.
Begin september ging nog naar schatting 3 miljoen vaten olie per dag door Bab el-Mandeb. Door de aanvallen en de Houthi-opmars zou deze stroom mogelijk vrijwel zijn stilgevallen. Saudi-Arabië probeert daarom meer olie via Oman en overslag van schip naar schip naar Aziatische klanten te brengen. Dat is duur, logistiek ingewikkeld en nog steeds gedeeltelijk afhankelijk van een beperkte doorgang door Hormuz. De stijging in scheepscharters verklaart onder andere waarom de prijs van ruwe olie geleverd in Azië een opslag heeft van zon 40 USD per vat (bovenop USD 110 voor Brent in Noord-Europa)
Waarom de grote Saudi-Arabische luchtmacht geen oplossing biedt
Saudi-Arabië besteed jaarlijks meer dan USD 100 miljard aan defensie en heeft in potentie een leger dat tweemaal groter is dan Israel en gelijk aan het VK. Saudi Arabië beschikt over meer dan 370 moderne F-15’s, Eurofighters en geavanceerde Amerikaanse luchtverdediging. (ter vergelijk de Nederlands en Belgische luchtmacht hebben samen slecht 50 gevechtsvliegtuigen operatoneel). Ondanks zijn omvangrijke en geavanceerde luchtmacht lijkt het koninkrijk opvallend machteloos tegenover deze asymmetrische dreiging. Het moet een pijpleiding van 1.200 kilometer, tientallen pompstations, raffinaderijen, havens, vliegvelden, elektriciteitscentrales en ontziltingsinstallaties beschermen. De aanvaller hoeft slechts op één plaats door de verdediging te breken. Goedkope drones vliegen laag, kunnen vanuit verschillende richtingen komen en zijn moeilijk permanent te detecteren. Bovendien is het economisch ongunstig om relatief goedkope drones met dure Patriot- of andere luchtafweerraketten neer te halen. Iran en de Houthi’s beschikken daarnaast over mobiele lanceerinstallaties, tunnels en verspreide opslagplaatsen. Jarenlange Saudi-Arabische bombardementen in Jemen hebben deze capaciteit niet kunnen uitschakelen.
Saudi-Arabië kan opnieuw honderden luchtaanvallen uitvoeren en de Jemitische reging steunen zoals tijdens de vorige oorlog 2014-2022, maar daarmee verdwijnt de dreiging niet. Integendeel: de Houthi’s kunnen reageren met nieuwe aanvallen op olie-installaties, steden en ontziltingsinstallaties. Een aanval op pro-Iraanse milities in Irak is eveneens riskant. Riyad zou daarmee de Iraakse soevereiniteit schenden, de regering in Bagdad verzwakken en mogelijk rechtstreeks in conflict komen met Iran.
Voorlopig geeft de VS weinig steun Saud Arabië
Daar komt bij dat de Verenigde Staten terughoudend zijn met directe militaire interventie. Kroonprins Mohammed bin Salman heeft Washington om militaire steun tegen de Houthi’s gevraagd, maar de Amerikanen willen vooralsnog geen nieuw militair front openen. Zij zijn wel bereid inlichtingen en informatie over mogelijke doelwitten te delen. Washington richt zich vooral op de bescherming van de vrije scheepvaart in de Rode Zee en verwacht dat regionale bondgenoten zelf het voortouw nemen. Reuters
Het recent gesloten defensiepact tussen Saoedi-Arabië, Turkije en Pakistan moet eveneens in dat licht worden gezien. Hoewel het pact bepaalt dat een aanval op één van de drie landen als een aanval op alle drie geldt, vormt het nog geen volwaardig NAVO-achtig bondgenootschap met een geïntegreerde militaire commandostructuur. Het wijst vooral op de groeiende onzekerheid in Riyad over de bereidheid van Washington om het koninkrijk rechtstreeks te verdedigen. Tegelijkertijd blijft de Amerikaans-Saoedische veiligheidsrelatie belangrijk, zoals blijkt uit de Amerikaanse goedkeuring voor de voorgenomen verkoop van 48 F-35-gevechtsvliegtuigen.
Olieprijs reageert vooral op de duur van de storing
De aanval op de Saudische East–West-pijpleiding dreef de Brentprijs aanvankelijk tot rond $108 per vat. Berichten dat Saudi-Arabië binnen enkele dagen een deel van de capaciteit wil herstellen, in combinatie met extra transport via alternatieve routes rond Oman, hebben de acute paniek enigszins verminderd. Ook zou Saudi Arabie sneller dan verwacht reparties succesvol hebben uitgevoerd. Toch blijft olie aanzienlijk duurder dan vóór de escalatie.
De markt kijkt nu vooral naar de reparatieduur, maar ook naar nieuwe aanvallen. Saudi Aramco probeert via een tijdelijke omleiding ongeveer de helft van de capaciteit te herstellen. Een volledige reparatie kan naar schatting vier tot zes weken duren. Lukt het om op korte termijn weer een aanzienlijk deel van de olie naar Yanbu te vervoeren, dan zal een deel van de geopolitieke risicopremie verdwijnen. Nieuwe aanvallen op de pijpleiding, de haven van Yanbu of olietankers kunnen echter opnieuw circa 4% van het mondiale aanbod bedreigen.
De buffers zijn bovendien sterk geslonken. Volgens het Internationaal Energieagentschap zijn de wereldwijd waargenomen olievoorraden sinds februari met 507 miljoen vaten afgenomen. Alleen al in augustus bedroeg de daling 95 miljoen vaten. De markt heeft daardoor steeds minder ruimte om een volgende onderbreking op te vangen. Tegelijkertijd beginnen de hoge prijzen de vraag af te remmen. Het IEA verwacht dat de mondiale olievraag in 2026 met 2,5 miljoen vaten per dag daalt.
Dieselcrisis vormt mogelijk een groter risico dan de hoge olieprijs
Voor Europa is niet alleen de ruwe olieprijs van belang. Het grootste directe risico ligt mogelijk bij diesel. Er zijn wereldwijd nog alternatieve bronnen van ruwe olie beschikbaar, maar de raffinagecapaciteit voor diesel en andere middeldestillaten is vrijwel volledig benut. De netto-export van diesel en gasolie uit de Golfstaten bedroeg in augustus gemiddeld slechts 390.000 vaten per dag, iets meer dan een kwart van het niveau van vóór de oorlog. Samen exporteerden Rusland en de Golfstaten ongeveer 1,6 miljoen vaten diesel per dag minder dan in februari. Vóór de escalatie waren deze regio’s goed voor bijna 45% van de wereldwijde maritieme dieselhandel.
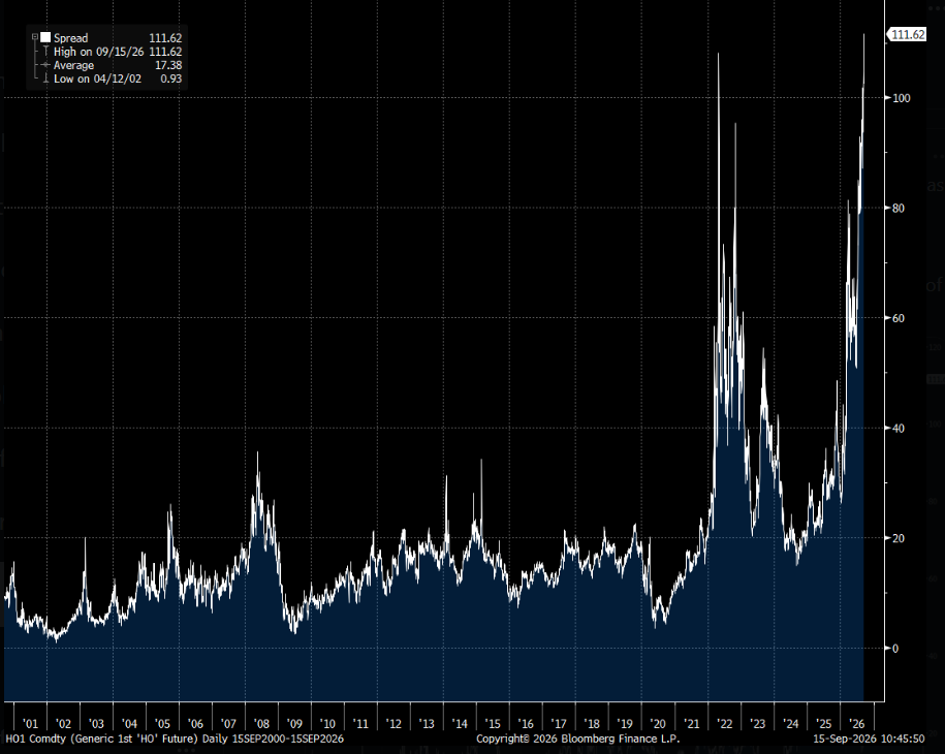
Ook de verstoring bij Yanbu speelt een belangrijke rol. Bij de Yasref-raffinaderij dreigt ongeveer 200.000 vaten dagelijkse dieselproductie weg te vallen. Tegelijkertijd zijn Russische raffinaderijen beschadigd door Oekraïense droneaanvallen en heeft Moskou zijn dieseluitvoer beperkt. De Europese voorraden zijn laag, terwijl raffinaderijen aan het onderhoudsseizoen beginnen. Europa zal waarschijnlijk niet onmiddellijk zonder diesel komen te zitten. Wel kunnen transport, landbouw en industriële productie aanzienlijk duurder worden. Uiteindelijk vertaalt dit zich in hogere voedselprijzen, vrachtkosten en inflatie.
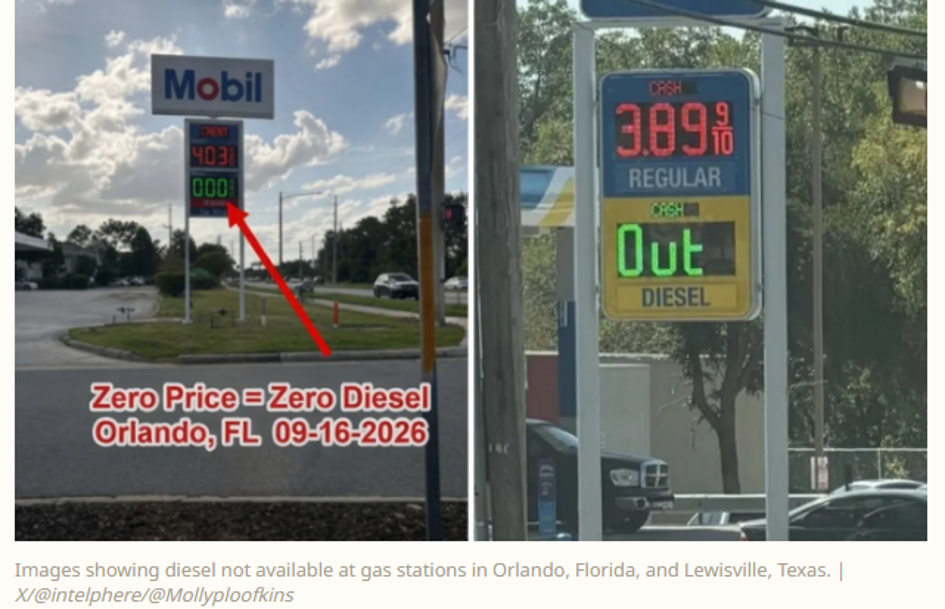
Daar komt bij dat Europa sterk afhankelijk is geworden van Amerikaanse diesel. Volgens scheepvaartdata kwam in augustus meer dan de helft van de Europese diesel- en gasolie-import uit de Verenigde Staten. Juist daar is de gemiddelde dieselprijs inmiddels opgelopen tot $6,29 per gallon.
De politieke druk op Trump en de Republikeinen neemt daardoor vlak voor de tussentijdse verkiezingen sterk toe. In Washington wordt daarom gesproken over mogelijke exportbeperkingen. Van een besluit van president Trump is echter geen sprake. Republikeins Senaatsleider John Thune heeft slechts aangegeven open te staan voor onderzoek naar een tijdelijk exportverbod.
Tegelijkertijd zoekt de Amerikaanse leiding naar andere manieren om de druk op de markt te verlagen. Trump heeft Oekraïne opgeroepen de aanvallen op Russische raffinaderijen te staken, omdat die volgens hem de mondiale dieselschaarste verergeren. Ondertussen waarschuwt minister Doug Burgum dat een exportverbod vergeldingsmaatregelen van handelspartners kan uitlokken en dat Amerikaanse raffinaderijen hun productie mogelijk verlagen als exportopties wegvallen. Zolang de hoge dieselprijs binnenlandse politieke schade veroorzaakt, blijft de maatregel echter op tafel.
Voor Europa zou een Amerikaans exportverbod bijzonder pijnlijk zijn. Europese afnemers moeten dan concurreren om beperkte leveringen uit India en andere Aziatische landen, terwijl ook de aanvoer uit Rusland en het Midden-Oosten sterk is verminderd. De Europese dieselprijs kan daardoor verder stijgen, zelfs wanneer de ruwe olieprijs stabiliseert.
Economisch werkt de hoge dieselprijs als een brede belasting op vrijwel de gehele economie. Vrachtwagens, landbouwmachines, bouwmaterieel, scheepvaart en een deel van het spoorvervoer gebruiken diesel. Het Amerikaanse commerciële transport verbruikt naar schatting ongeveer 120 miljoen gallon diesel per dag. Iedere prijsstijging van één dollar per gallon veroorzaakt daardoor circa $120 miljoen aan extra dagelijkse brandstofkosten. De huidige dieselprijs ligt ongeveer $2,55 per gallon hoger dan een jaar geleden. Dat betekent ruim $300 miljoen aan extra kosten per dag.
Ontvang wekelijks inzichten in uw inbox
Exclusieve analyses en updates over familieholdings en de globale marktontwikkelingen.
Wilt u meer informatie over onze dienstverlening?
Contact opnemen
Disclaimer:
Aan deze publicatie kunnen geen rechten worden ontleend. Dit is een publicatie van Tresor Capital. Reproductie van dit document, of delen ervan, door derden is alleen toegestaan na schriftelijke toestemming en met verwijzing naar de bron, Tresor Capital.
Deze publicatie is met de grootst mogelijke zorgvuldigheid samengesteld door Tresor Capital. De informatie is bedoeld in algemene zin en is niet toegespitst op uw individuele situatie. De informatie mag daarom nadrukkelijk niet worden beschouwd als advies, aanbod of voorstel tot het aankopen of verhandelen van beleggingsproducten en/of het afnemen van beleggingsdiensten, noch als beleggingsadvies. De auteurs, Tresor Capital en/of haar medewerkers kunnen positie hebben in de besproken effecten, voor eigen rekening of voor hun klanten.
U dient zorgvuldig de risico’s te overwegen alvorens u begint met beleggen. De waarde van uw beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. U kunt (een deel van) uw inleg verliezen. Tresor Capital wijst iedere vorm van aansprakelijkheid voor eventuele onvolkomenheden of onjuistheden af. Deze informatie is uitsluitend indicatief en aan verandering onderhevig.
Lees de volledige disclaimer op tresorcapitalnieuws.nl/disclaimer .