Familieholdings #38 - De nieuwe doelen van Brookfield
De onderwerpen van deze week:
Warren Buffett treedt na ruim zestig jaar terug als voorzitter van Berkshire Hathaway en wordt voorzitter-emeritus, waarbij hij bestuurder en aandeelhouder blijft. Zijn zoon Howard Buffett volgt hem op als niet-uitvoerend voorzitter om de bedrijfscultuur en -waarden te bewaken, terwijl CEO Greg Abel de volledige operationele leiding over het bedrijf voert. Hiermee is het opvolgingsproces van het concern afgerond en spreekt Buffett zijn volste vertrouwen uit in de toekomst van Berkshire Hathaway onder het nieuwe leiderschap.
In Het Kort:
Constellation Software (Toronto: CSU) boekte deze week twee overnames. Dochter Volaris nam het Londense Matrix Booking over, een aanbieder van software voor het reserveren van werkplekken en vergaderruimtes, vooral voor overheden en publieke instellingen. Jonas-dochter Vesta kocht het Argentijnse Zoo Logic, leverancier van ERP- en kassasoftware aan ruim 5.000 retailers.
Sofina (Brussel: SOF) neemt deel aan een financieringsronde van 270 miljoen dollar in Exein, een Italiaans bedrijf dat AI-gestuurde fysieke apparaten zoals voertuigen, robots en medische apparatuur beveiligt. De ronde, geleid door Headline en met onder meer Goldman Sachs en de Europese Investeringsbank, waardeert Exein op 1,7 miljard dollar. De inleg van Sofina is niet bekendgemaakt; gezien het aantal deelnemers gaan wij uit van een redelijk bescheiden ticket.
Prosus (Amsterdam: PRX) zag dochter iFood aankondigen dit boekjaar 24 miljard Braziliaanse real (ruim 4 miljard euro) in Brazilië te investeren, 41% meer dan in de vorige cyclus. Het geld gaat naar nieuwe bezorgcategorieën, de financiële tak iFood Pago en ruim 2 miljard real aan technologie, waaronder een AI-model dat samen met Prosus wordt ontwikkeld.
De nieuwe doelen van Brookfield
Gisteren hield Brookfield Corporation (New York: BN) zijn jaarlijkse Investor Day in New York. Wie vorig jaar keek, herkende het decor: CEO Bruce Flatt die de wereld indeelt in tientallen biljoenen aan investeringskansen, BWS-topman Sachin Shah die uitlegt waarom de verzekeringstak Brookfield Wealth Solutions (BWS) de motor van dat alles moet worden en President Nick Goodman die dat vertaalt naar een vijfjarenplan met een verdubbeling van de winst.
Brookfield Wealth Solutions
Sachin Shah leidt Brookfield Wealth Solutions (BWS) al sinds de oprichting en opende met een relativering van het succes. Het makkelijke verhaal is volgens hem dat Brookfield simpelweg een reeks bedrijven heeft opgekocht, samengevoegd en zo een groot platform heeft gebouwd. Het werkelijke verhaal is dat ze bedrijven voor een aantrekkelijke prijs hebben overgenomen die uitstekend schaalbaar zijn in hun doelmarkten en naadloos aansluiten op de gunstige demografische trends.
Nu het platform staat, luidt de boodschap van Shah helder: "We zitten nu in fase twee van dit bedrijf: organische groei. De M&A ligt achter ons, de zaadjes zijn geplant en we hebben alle platforms die we willen hebben." BWS hoeft niet langer overnames na te jagen om te schalen.
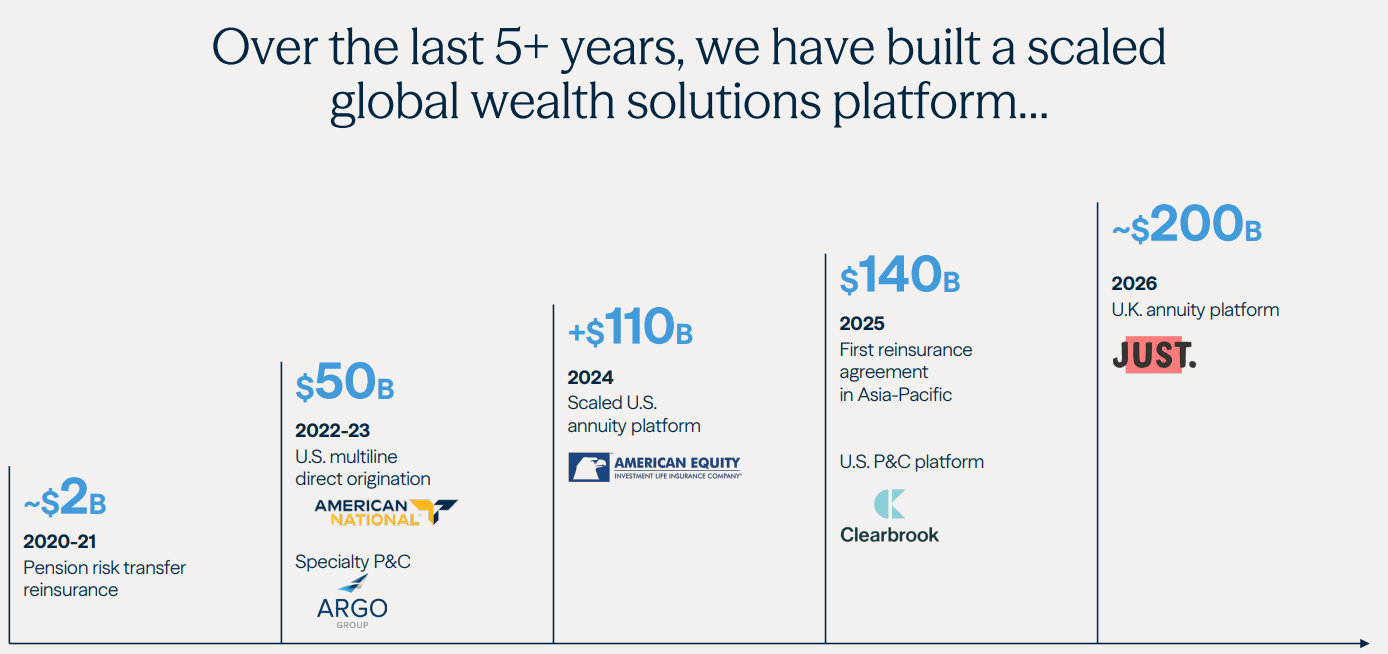
De organische groei van BWS rust op exact dezelfde fundamentele pijlers als vorig jaar: de wereldwijde vergrijzing, de omslag naar defined contribution-pensioenen en het nijpende tekort aan schaalbare annuïteiten en gegarandeerde inkomensproducten voor individuele spaarders. Dit onderwerp hebben we vorig jaar al uitgebreid behandeld:
 Joep Dikken
De verdere organische versnelling leunt vandaag de dag op twee motoren:
- VS-distributie: In de VS wordt jaarlijks USD 350 miljard aan vaste annuïteiten verkocht, hoofdzakelijk via banken en broker-dealers. Van de USD 25 miljard die BWS nu jaarlijks ophaalt, komt slechts 20% via deze kanalen. Door de uitbreiding van vijf naar zo'n tiental bankplatforms verwacht Sachin Shah jaarlijks USD 10 tot 12 miljard extra op te halen, wat de totale jaarlijkse productie naar USD 35 miljard zou moeten tillen.
- Verenigd Koninkrijk: De overname van Just Group voegde USD 45 miljard aan activa toe. In een markt waar jaarlijks GBP 40 tot 60 miljard aan pensioenregelingen vrijkomt, kan BWS via geavanceerde technologie kleine regelingen efficiënt bundelen. Shah blijft echter geduldig en scherp op de prijsstelling om onrendabele groei te vermijden.
Nog een belangrijk pluspunt is volgens Shah dat BWS geen enkele externe aandeelhouder heeft. Door het platform volledig op te bouwen met het eigen kapitaal van Brookfield, in plaats van te leunen op derden of externe beleggers, kan de organisatie wendbaar en daadkrachtig optreden. Bovendien zijn de belangen hierdoor volledig gelijkgericht met die van de polishouders. Voor wie de sector volgt, is dat een duidelijk signaal naar de aanhoudende discussie rondom private-equityholdings die verzekeraars opbouwen met kapitaal van derden en daarmee onnodige risico's nemen.
De natuurlijke hedge in de portefeuille
Een cruciale pijler onder dit BWS-succes is de manier waarop het platform omgaat met de rente. BWS fungeert namelijk als een natuurlijke hedge voor de rest van Brookfield. Om die dynamiek te begrijpen, liet President Nick Goodman een van de belangrijkste grafieken van de dag zien. Waar de distributable earnings vóór realisaties klommen van USD 2,7 miljard in 2021 naar USD 5,7 miljard nu, steeg de Amerikaanse tienjaarsrente in diezelfde periode van ruim 1% naar bijna 5%.
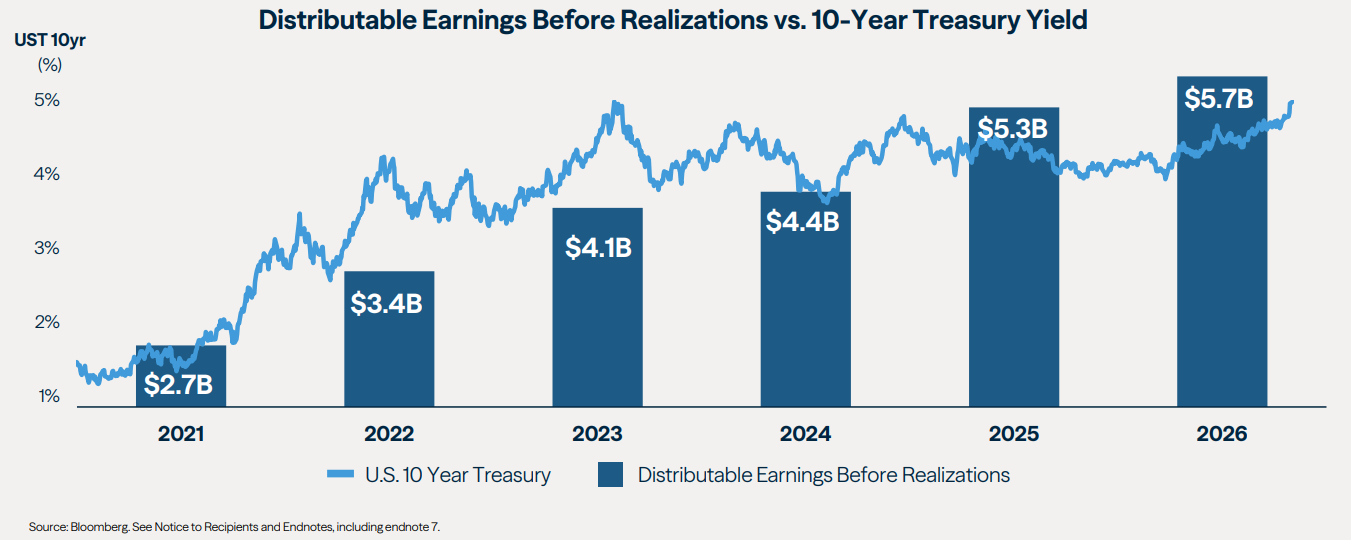
Hiermee onderstreept Goodman dat de langetermijnrugwind simpelweg krachtiger is dan de macro-omgeving op de korte termijn. Waar het vijfjarenplan uitging van dalende rentes, bleef de winst ondanks de stijging moeiteloos doorgroeien. Dat geeft het management het vertrouwen dat het huidige renteklimaat de activiteiten ondersteunt. Goodman stipte BWS in dat kader expliciet aan als "een natuurlijke hedge tegen de rest van het bedrijf" waar te weinig over gesproken wordt volgens hem.
Sachin Shah legde uit hoe BWS die uitgangspositie concreet verzilvert. De eerste stap is het slim beheren van de verplichtingen. De gemiddelde financieringskosten op USD 200 miljard aan langlopende BWS-verplichtingen bedragen 4%. Om die drempel ruim te overtreffen, hield BWS de looptijd van de activa bewust kort, wachtend op het versteilen van de rentecurve. Nu de tienjaarsrente rond de 5% schommelt, kan BWS de looptijden verlengen. Shah illustreerde dat met een concreet voorbeeld: drie jaar geleden nam BWS een pensioenverplichting over tegen 3,75% voor vijftien jaar, terwijl ze vandaag een tienjaars staatsobligatie kunnen vastzetten op 5%. Dat levert met vrijwel nul extra kapitaalbeslag direct 125 basispunten aan zuivere marge op.
Inmiddels is die actieve renteweddenschap voorbij en opteert Shah voor een neutralere koers. De looptijden van de activa en verplichtingen zijn momenteel vrijwel volledig op elkaar afgestemd om de actuele marktruis op te vangen. Pas wanneer de rentecurve stabiliseert, overweegt het management weer actievere posities. Flatt relativeerde de macro-discussie tijdens de vragenronde als volgt: "Toen de rente in 2021 met 350 basispunten steeg vanaf nul, was dat heel materieel. Vandaag is dit bijna irrelevant. Vijftig basispunten, wie maalt erom?" Hij beschouwt de huidige renteschommelingen vooral als een tijdelijk fenomeen, gedreven door olieprijzen en geopolitiek. Bovendien biedt de real-assetportefeuille van BWS hierin een ingebouwde bescherming: doordat huurcontracten en infrastructuurtarieven doorgaans meebewegen met de prijzen, is het concern van nature tot op zekere hoogte afgedekt tegen zowel inflatie als stijgende rentes.
New BN
Met de oprichting van "New BN" wordt balansbescherming niet langer beperkt tot één dochteronderneming, maar het fundament van het hele concern. Nadat aandeelhouders op 16 juli de fusie tussen de beleggingsactiviteiten van Brookfield Corporation en de verzekeringstak goedkeurden, staat de afronding gepland voor het vierde kwartaal. Flatt noemt het de kroon op vijf jaar hard werken: "We drukken de beleggingsactiva die we hebben samen met de vijf jaar werk die Sachin en zijn team hebben gestoken in het bouwen van een verzekeraar van USD 200 miljard." Concreet voegt Brookfield USD 175 miljard aan permanent kapitaal samen met USD 170 miljard aan verzekeringsfloat, wat resulteert in een riante USD 345 miljard aan inzetbaar kapitaal.
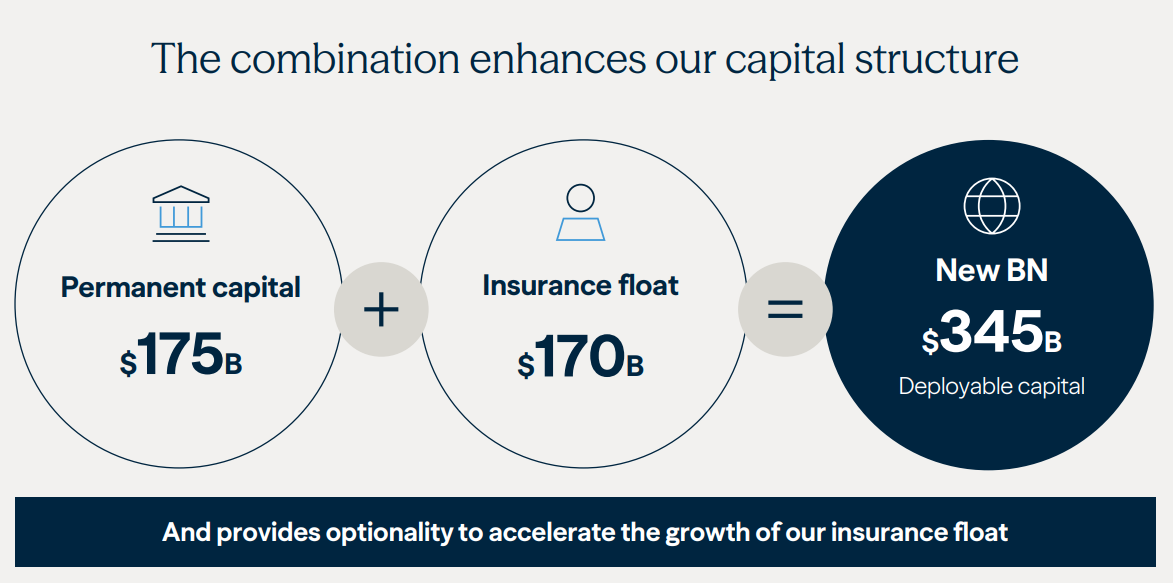
Aan deze vereenvoudiging koppelen Flatt en Goodman drie voordelen: een efficiëntere kapitaalstructuur, meer flexibiliteit bij grote overnames en op termijn zicht op opname in brede Amerikaanse indices. De fusie stelt Brookfield in staat om het verzekeringsboek op te schalen naar USD 1 biljoen, mocht de markt daarom vragen, aldus Flatt.
Op de vraag van Morgan Stanley-analist Mike Cyprys hoe het verzekeringsbedrijf van de geplande USD 400 miljard kan doorgroeien naar USD 1 biljoen, lichtte Flatt de kapitaalallocatie toe:
1. Kapitaalbuffers bij verzekeraars
Toezichthouders en kredietbeoordelaars eisen dat er tegenover elke nieuwe polis of annuïteit voldoende eigen vermogen staat. Zodra een verzekeraar sneller groeit dan voorzien, raakt die buffer op. Concurrenten moeten op zo'n moment de groei afremmen, extra kapitaal ophalen in de markt of aandelen uitgeven.
2. Een ingebouwd kapitaalreservoir op holdingniveau
New BN creëert een heldere structuur: een overkoepelende moederholding met daaronder de verzekeringstak (BWS). In de moederholding bevindt zich ruim USD 150 miljard aan eigen vermogen. Als BWS versneld wil schalen (bijvoorbeeld bij overnamekansen) hoeft BWS geen extern kapitaal aan te trekken. De moederholding kan direct eigen vermogen injecteren. Dat gebeurt door activa op holdingniveau te verkopen en cash door te sluizen, of door geschikte activa met voorspelbare kasstromen (zoals infrastructuur) rechtstreeks op de balans van BWS te plaatsen.
3. Volledig eigendom zonder belangenconflicten
Omdat Brookfield BWS voor 100% bezit, spelen er geen belangenconflicten met minderheidsaandeelhouders. Dat vereenvoudigt de goedkeuring door toezichthouders en maakt het verschuiven van kapitaal frictieloos.
New BN haalt hiermee dus de kapitaalrestrictie weg die snelle expansie bij traditionele verzekeraars normaal gesproken afremt. Met de buffer van USD 150 miljard op holdingniveau kan BWS grotere transacties aan, zonder dat de solvabiliteit of de kredietrating van de verzekeringstak onder druk komt te staan. Bovendien liet de Q&A doorschemeren dat dit geen eindpunt is, aangezien Brookfield geduldig kijkt naar een mogelijke vierde pijler die een hoog rendement op kapitaal combineert met duidelijke synergie voor de rest van het concern, bijvoorbeeld in distributie, wealth of een ander type financiële float.
Toekomstmuziek
Het fundament is hiermee gelegd, maar de cruciale vraag voor ons als belegger blijft uiteraard wat dit alles betekent voor de toekomstige waardeontwikkeling van het aandeel. Hoe dit alles er in cijfers uitziet, was de taak van Nick Goodman, president van Brookfield Corporation en al jaren de man die op de Investor Day de verhalen van Flatt en Shah in één model giet.
Goodman trapte af met de operationele doelstellingen. De kernwinst vóór realisaties moet volgens het nieuwe vijfjarenplan klimmen van de huidige geannualiseerde USD 5,3 miljard naar USD 11,6 miljard in 2031. Dat komt neer op een samengestelde jaarlijkse groei (CAGR) van 17%. Zoals eerder geschetst, ontwikkelt de verzekeringstak zich hierbij tot de absolute sterkst groeiende pijler.
Wat het plan echter zijn werkelijke hefboom geeft, is de versnelling van de prestatievergoedingen. Vorig jaar gaf Goodman al aan dat carry "een inflectiepunt nadert"; dit jaar stelde hij stellig vast dat de omslag een feit is. Waar Brookfield de afgelopen tien jaar in totaal USD 4 miljard aan carry realiseerde, staat voor de komende tien jaar USD 25 miljard in de boeken, waarvan USD 5 miljard in de eerste drie jaar. "De waarde is al gecreëerd," benadrukte Goodman, wijzend op de USD 7 miljard aan reeds opgebouwde, ongerealiseerde carry die enkel wacht op het juiste moment van verkoop.
Om de intrinsieke waarde per aandeel inzichtelijk te maken, hanteert Brookfield de zogeheten Plan Value (de eigen som-der-delenberekening). Deze komt momenteel uit op USD 67 per aandeel, opgebouwd uit de volgende componenten:
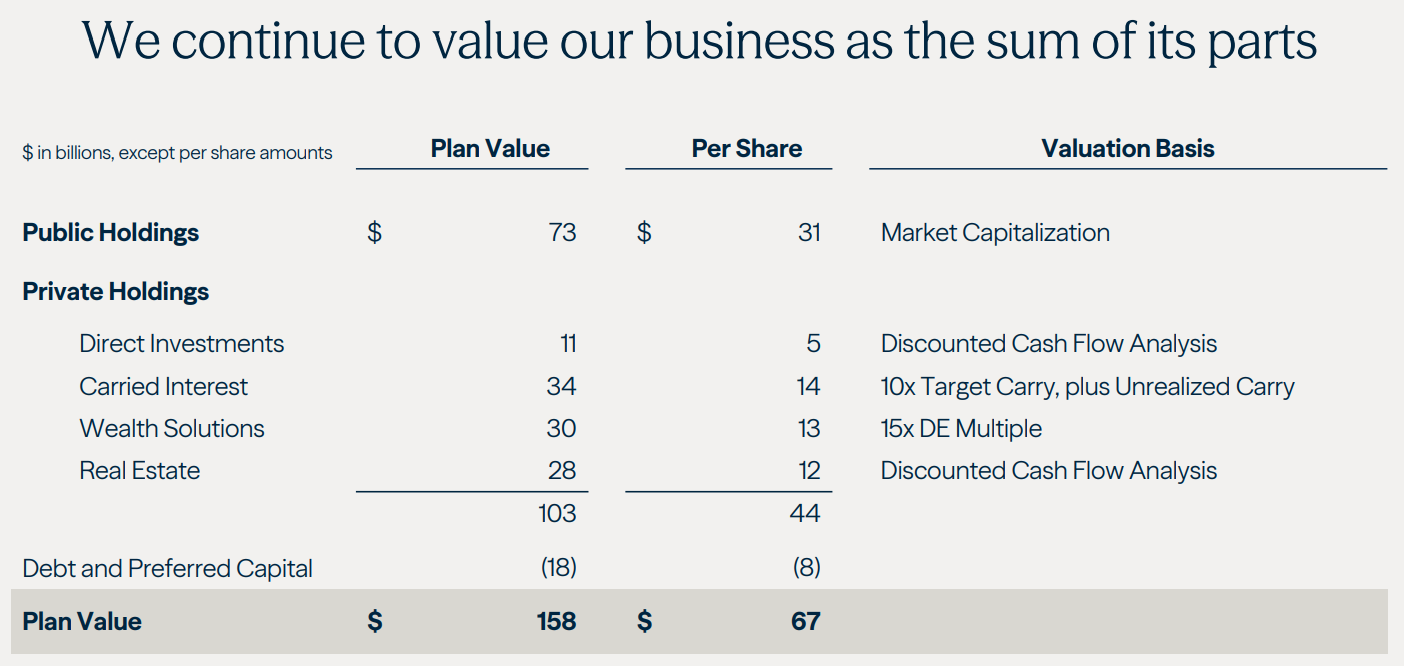
Goodman noemt deze waarderingsmultiples conservatief. Daar valt natuurlijk altijd over te discussiëren. Brookfield heeft echter wel een sterk trackrecord als het gaat om het behalen van zijn Plan Value. Toch geldt dat nu al niet voor afgelopen jaar. Het doel om USD 140 per aandeel te bereiken is namelijk met een jaar vertraagd en verschoven naar 2031.
Dat deze doelstelling een jaar naar achteren is geschoven, is opmerkelijk maar eenvoudig te verklaren. De Plan Value zakte netto met een dollar doordat beursgenoteerde belangen tegen marktwaarde worden opgenomen. De grootste beursdochter (het 73%-belang in BAM) daalde afgelopen jaar met ruim 20% op de beurs. Die koersval gumde in feite een jaar aan waarde-opbouw uit; een vertraging die herstelt zodra de beurskoers weer opveert.
Wanneer we de Plan Value van USD 140 per aandeel in 2031 als uitgangspunt nemen, hangt het rendement niet alleen af van de onderliggende waardecreatie, maar ook van de beweging in de waarderingskorting. Met een simpele rekenoefening (nadrukkelijk geen aanname of verwachting vanuit Tresor Capital) laten verschillende scenario's zich eenvoudig doorschetsen. De onderstaande tabel toont het verwachte jaarlijkse rendement (CAGR) vanaf de huidige beurskoers tot 2031 bij verschillende eindscenario's voor deze korting:
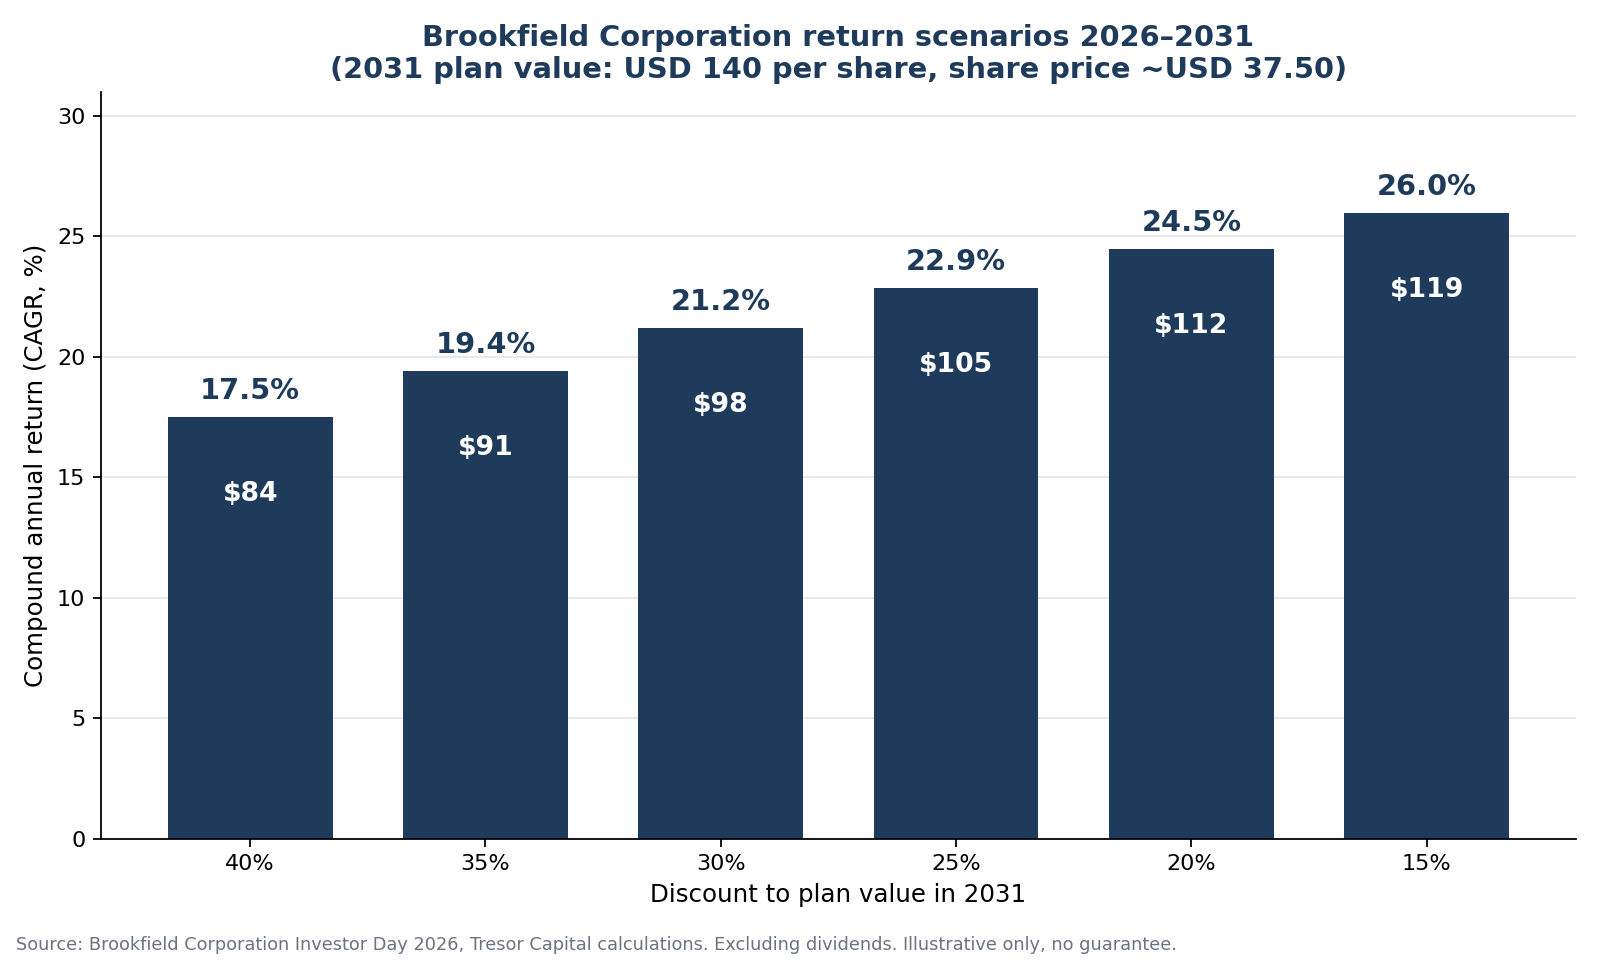
Bij een basisscenario van een 25% discount betekent dat beleggers, als de prognoses worden waargemaakt, kunnen rekenen op een jaarlijks rendement van circa 23%. Vorig jaar kwam datzelfde basisscenario op circa 18%; het verschil is te verklaren door de lagere instapkoers bij een gelijk gebleven doel.
Deze scenario's zijn nadrukkelijk een rekenoefening en geen voorspelling of beleggingsadvies. De uitkomsten hangen volledig af van twee aannames die wij niet in de hand hebben en beide kunnen, zoals het afgelopen jaar liet zien, de andere kant op bewegen. De berekening is exclusief dividend en houdt geen rekening met valutaschommelingen, belastingen of uw persoonlijke situatie.
Het einde van het Buffett-tijdperk
Na ruim zestig jaar aan het roer treedt Warren Buffett terug als voorzitter van Berkshire Hathaway (New York: BRK.B). De 96-jarige belegger wordt met onmiddellijke ingang voorzitter-emeritus, blijft bestuurder en aandeelhouder, en geeft de voorzittershamer door aan zijn zoon Howard Buffett, die sinds 1993 in de raad van bestuur zetelt. Daarmee is de opvolging die in mei 2025 begon met de aankondiging van Greg Abel als CEO nu volledig afgerond. U kunt de volledige officiële aankondiging hieronder downloaden en lezen.
"Ik dien Berkshire sinds 1965," schrijft Buffett in zijn afscheidsbrief aan de aandeelhouders. "Dat is meer dan zestig jaar, en ik heb nog altijd de beste baan ter wereld. De tijd wint altijd, maar hij is genereus voor mij geweest. Hij gaf mij de kans om Berkshire te zien uitgroeien tot een punt waarop ik meer vertrouwen dan ooit heb in de toekomst." Ook zijn leeftijd relativeert hij met een knipoog: "Onlangs vierde ik mijn 96e verjaardag met familie en vrienden, onder wie een achterkleinkind van één jaar. Hij beweegt tegenwoordig wat sneller dan ik."
Over Abel, die sinds begin dit jaar de operationele leiding heeft, is hij resoluut: "Mijn verwachtingen waren vanaf het begin torenhoog en hij heeft ze overtroffen." Volgens Buffett neemt Abel al geruime tijd de doorslaggevende beslissingen. De rolverdeling voor de toekomst vat hij helder samen: "Greg runt het bedrijf; Howard bewaakt de cultuur en de waarden, beiden zijn meer waard dan alles op onze balans." Howard omschrijft hij als "een verzekeringspolis die aandeelhouders bezitten en hopelijk nooit hoeven aan te spreken."
Howard Buffett (71) gaf in 2024 al aan hoe hij de rol ziet: niet als uitvoerend bestuurder, maar als steun voor Abel. Zijn leven als boer in Illinois, filantroop en veelvuldig reiziger zal daarvoor moeten wijken. "Ik zal het bedrijf niet runnen als niet-uitvoerend voorzitter. Mijn taak is om Greg op elke mogelijke manier te ondersteunen."
Buffett sluit zijn brief af zoals hij hem begon, als aandeelhouder onder de aandeelhouders: "Het was het voorrecht van mijn leven om als uw voorzitter te dienen, en ik heb uw vertrouwen nooit als vanzelfsprekend beschouwd. Het bedrijf is in uitstekende handen, en ik kijk ernaar uit om samen met u aandeelhouder te blijven."
Ontvang wekelijks inzichten in uw inbox
Exclusieve analyses en updates over familieholdings en de globale marktontwikkelingen.
Wilt u meer informatie over onze dienstverlening?
Contact opnemen
Disclaimer:
Aan deze publicatie kunnen geen rechten worden ontleend. Dit is een publicatie van Tresor Capital. Reproductie van dit document, of delen ervan, door derden is alleen toegestaan na schriftelijke toestemming en met verwijzing naar de bron, Tresor Capital.
Deze publicatie is met de grootst mogelijke zorgvuldigheid samengesteld door Tresor Capital. De informatie is bedoeld in algemene zin en is niet toegespitst op uw individuele situatie. De informatie mag daarom nadrukkelijk niet worden beschouwd als advies, aanbod of voorstel tot het aankopen of verhandelen van beleggingsproducten en/of het afnemen van beleggingsdiensten, noch als beleggingsadvies. De auteurs, Tresor Capital en/of haar medewerkers kunnen positie hebben in de besproken effecten, voor eigen rekening of voor hun klanten.
U dient zorgvuldig de risico’s te overwegen alvorens u begint met beleggen. De waarde van uw beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. U kunt (een deel van) uw inleg verliezen. Tresor Capital wijst iedere vorm van aansprakelijkheid voor eventuele onvolkomenheden of onjuistheden af. Deze informatie is uitsluitend indicatief en aan verandering onderhevig.
Lees de volledige disclaimer op tresorcapitalnieuws.nl/disclaimer .