Familieholdings #40 - Verweven belangen in de AI-wedloop

De onderwerpen van deze week:
In Het Kort:
Berkshire Hathaway (New York: BRK.B) heeft zijn belang in huizenbouwer Lennar (New York: LEN) opnieuw uitgebreid. Dit komt bovenop de aankopen die wij vorige week al meldden. Tussen 28 en 30 september kocht Berkshire ruim 656.000 A-aandelen en ruim 4.000 B-aandelen bij, voor in totaal circa $53,9 miljoen. Volgens de meest recente melding bezit Berkshire nu ruim 26 miljoen A-aandelen en 553.000 B-aandelen, samen goed voor ongeveer $2,2 miljard.
Brookfield (New York: BN) heeft een nieuwe stap gezet met kernenergiebedrijf Westinghouse, waarin het samen met Cameco eigenaar is. De Verenigde Staten en Zuid-Korea hebben een raamwerkovereenkomst gesloten waarin Korea tot $120 miljard toezegt voor de bouw van acht grote kernreactoren op Amerikaanse federale terreinen. Het gaat om zes Westinghouse-reactoren, verdeeld over drie centrales met elk twee eenheden en twee Koreaanse-reactoren die ook Westinghouse-technologie gebruiken. Ook bij die twee Koreaanse reactoren krijgt Westinghouse een vooruitbetaling, een gegarandeerd deel van het werk en een contract voor de productie van splijtstof. Daarnaast neemt Korea een strategisch minderheidsbelang van 5 tot 10 procent in Westinghouse.
Binnen Constellation Software (Toronto: CSU) is Volaris deze week twee keer in actie gekomen met overnames. Ten eerste middels een openbaar contant bod op het Zweedse Triona van 45,5 kronen per aandeel (circa $25,9 miljoen in totaal, een premie van 30,7% op de slotkoers van 30 september), wat door het bestuur unaniem wordt geadviseerd en waarvan de aanmeldtermijn loopt van 2 oktober tot en met 12 november. Ten tweede heeft Volaris LATAM het Braziliaanse Teknisa overgenomen, een leverancier van bedrijfssoftware (zoals het TECFOOD-platform voor financieel beheer, HR en boekhouding) aan cateraars en foodretailers met ruim 900 klanten en circa 460 medewerkers.
KKR (New York: KKR) laat met ruim $750 miljoen aan monetisatie-inkomsten tussen 1 juli en 25 september opnieuw een ijzersterk resultaat zien. Daarmee boekte de private-equityholding voor het derde achtereenvolgende kwartaal zeer sterke verkooprealisaties waarbij het meerjarige kwartaalgemiddelde van $542 miljoen ruimschoots werd overtroffen. Dit is bovendien nog exclusief de eerder gerapporteerde verkoop van USI Insurance Services; een transactie die naar verwachting in het vierde kwartaal wordt afgerond en naar schatting circa $2 miljard aan aangepaste nettowinst zal opleveren.
De unieke verwevenheid van Anthropic met zijn eigen concurrenten
Deze week kregen beleggers voor het eerst een echte blik in de boeken van Anthropic. Persbureau Reuters heeft het vertrouwelijke beursprospectus van de ontwikkelaar van Claude ingezien en publiceerde daar in de loop van de week meerdere artikelen over. De beursgang staat naar verwachting gepland na de Amerikaanse tussentijdse verkiezingen van 3 november en nog voor Thanksgiving (26 november). Anthropic zou daarbij een waardering van meer dan $2 biljoen nastreven. Dat is ruim het dubbele van de circa $965 miljard waarop het bedrijf in mei nog werd geschat. Die waardering werkt direct door in de familieholdings die wij volgen, want zowel Alphabet (New York: GOOGL), als Amazon (New York: AMZN), Scottish Mortgage (Londen: SMT) en Sofina (Brussel: SOF) hebben een aanzienlijk belang in de AI-gigant.
Hypergroei tegen een hoge prijs
Volgens het prospectus steeg de omzet in 2025 van $386 miljoen naar $4,59 miljard, een vertwaalfvoudiging ten opzichte van het jaar ervoor. Intussen wordt geschat dat de huidige jaarlijks terugkerende omzet (ARR) al richting de $80 miljard gaat. Tegenover die sterke omzetgroei staat echter een flink opgelopen operationeel verlies, dat steeg van $2,98 miljard naar $8,06 miljard. Het nettoverlies kwam zelfs uit op $41,97 miljard. Dit enorme bedrag wordt grotendeels veroorzaakt door een boekhoudkundige last van ongeveer $34 miljard, die samenhangt met financieringsinstrumenten die later in aandelen kunnen worden omgezet. Omdat deze instrumenten meer waard worden naarmate Anthropic in waarde stijgt, komt die waardestijging als kostenpost op de resultatenrekening terecht. Paradoxaal genoeg zorgt het succes van het bedrijf er op papier dus voor dat het verlies groter lijkt.
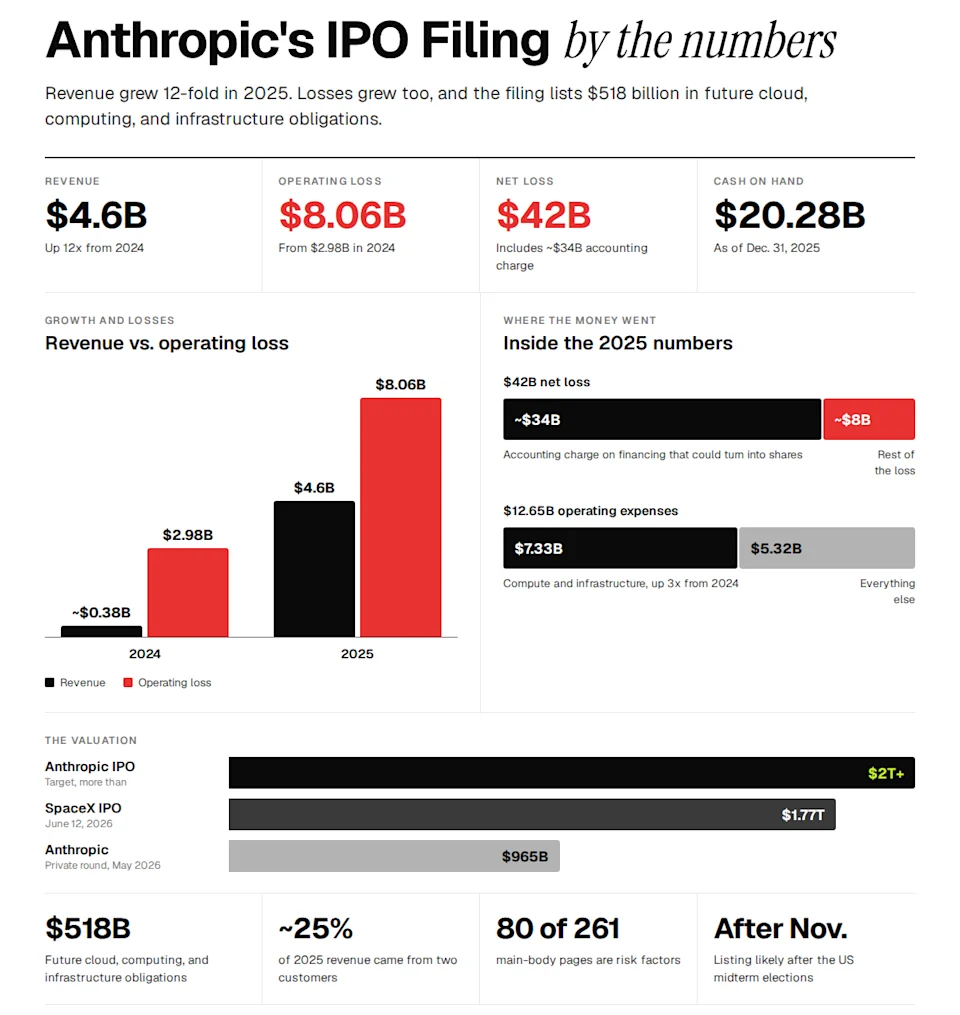
Hoewel er bij deze specifieke kostenpost geen kasgeld komt kijken, blijft het onderliggende operationele verlies ook zonder dit effect natuurlijk aanzienlijk. De grootste boosdoener is rekenkracht: Anthropic gaf vorig jaar $7,33 miljard uit aan computing en infrastructuur, bijna drie keer zoveel als in 2024. Dit maakt 58% uit van de totale operationele kosten en is circa 1,6 keer zo hoog als de gehele jaaromzet.
Opvallend is hoe betrekkelijk weinig van deze omzet afkomstig is uit vaste abonnementen. Van de $4,59 miljard besloegen abonnementsinkomsten $789 miljoen, oftewel ruim 17%. De overige circa $3,8 miljard werd gegenereerd door een verbruiksmodel, waarbij klanten betalen per hoeveelheid verwerkte tekst door Claude. Dit zijn voornamelijk bedrijven en ontwikkelaars die het AI-model integreren in hun eigen software en bedrijfsprocessen. Uit het prospectus blijkt dat Anthropic verwacht dat dit verbruiksmodel ook in de toekomst de overgrote meerderheid van de inkomsten zal blijven vormen.
De driehoeksverhouding met Amazon en Google
Een groot deel van deze verbruiksomzet loopt bovendien niet rechtstreeks via Anthropic zelf. In 2025 werd maar liefst 47% van de totale omzet gerealiseerd via de cloudplatformen van Amazon en Google, waar bestaande klanten van Amazon Web Services of Google Cloud het AI-model Claude eenvoudig aan hun pakket toevoegen. Dat indirecte aandeel is in korte tijd enorm gegroeid: van 11% in 2023 via 32% in 2024 naar bijna de helft vorig jaar.
Volgens een analyse van Reuters betaalde Anthropic hier een fikse prijs voor: de distributievergoedingen aan deze platformen bedroegen ongeveer $351 miljoen, oftewel zo'n 16 cent per verkochte dollar. Ook de financiële afhandeling verschuift steeds meer naar deze partners. Anthropic is voor het innen van haar geld in toenemende mate afhankelijk van deze techgiganten. Van de $909 miljoen aan openstaande klantvorderingen (nog te ontvangen factuurbedragen) eind 2025 liep inmiddels 60% via Amazon en Google, vergeleken met 42% een jaar eerder.
Deze verschuiving onderstreept de toenemende afhankelijkheid van een handvol techgiganten. Het bedrijf waarschuwt zelf dat veel van zijn grootste klanten geen langlopende contracten hebben en hun bestedingen direct kunnen terugschroeven, terwijl Anthropic zelf wél vastzit aan langjarige verplichtingen voor rekenkracht. Toch presenteert Anthropic deze intensieve samenwerking zelf als een belangrijk strategisch voordeel. Door Claude aan te bieden via de netwerken van Amazon, Google en sinds november ook Microsoft, bereikt het bedrijf een marktpenetratie op een schaal die het op eigen kracht nooit had kunnen realiseren. Tegelijkertijd erkent het prospectus dat deze afhankelijkheid complexe verhoudingen en belangenconflicten meebrengt. De cloudpartners krijgen immers direct inzicht in de prijsstelling en commerciële voorwaarden van Anthropic. Die transparantie kan direct invloed hebben op de hoeveelheid rekenkracht die deze partners toewijzen én de mate waarin zij Claude actief promoten.
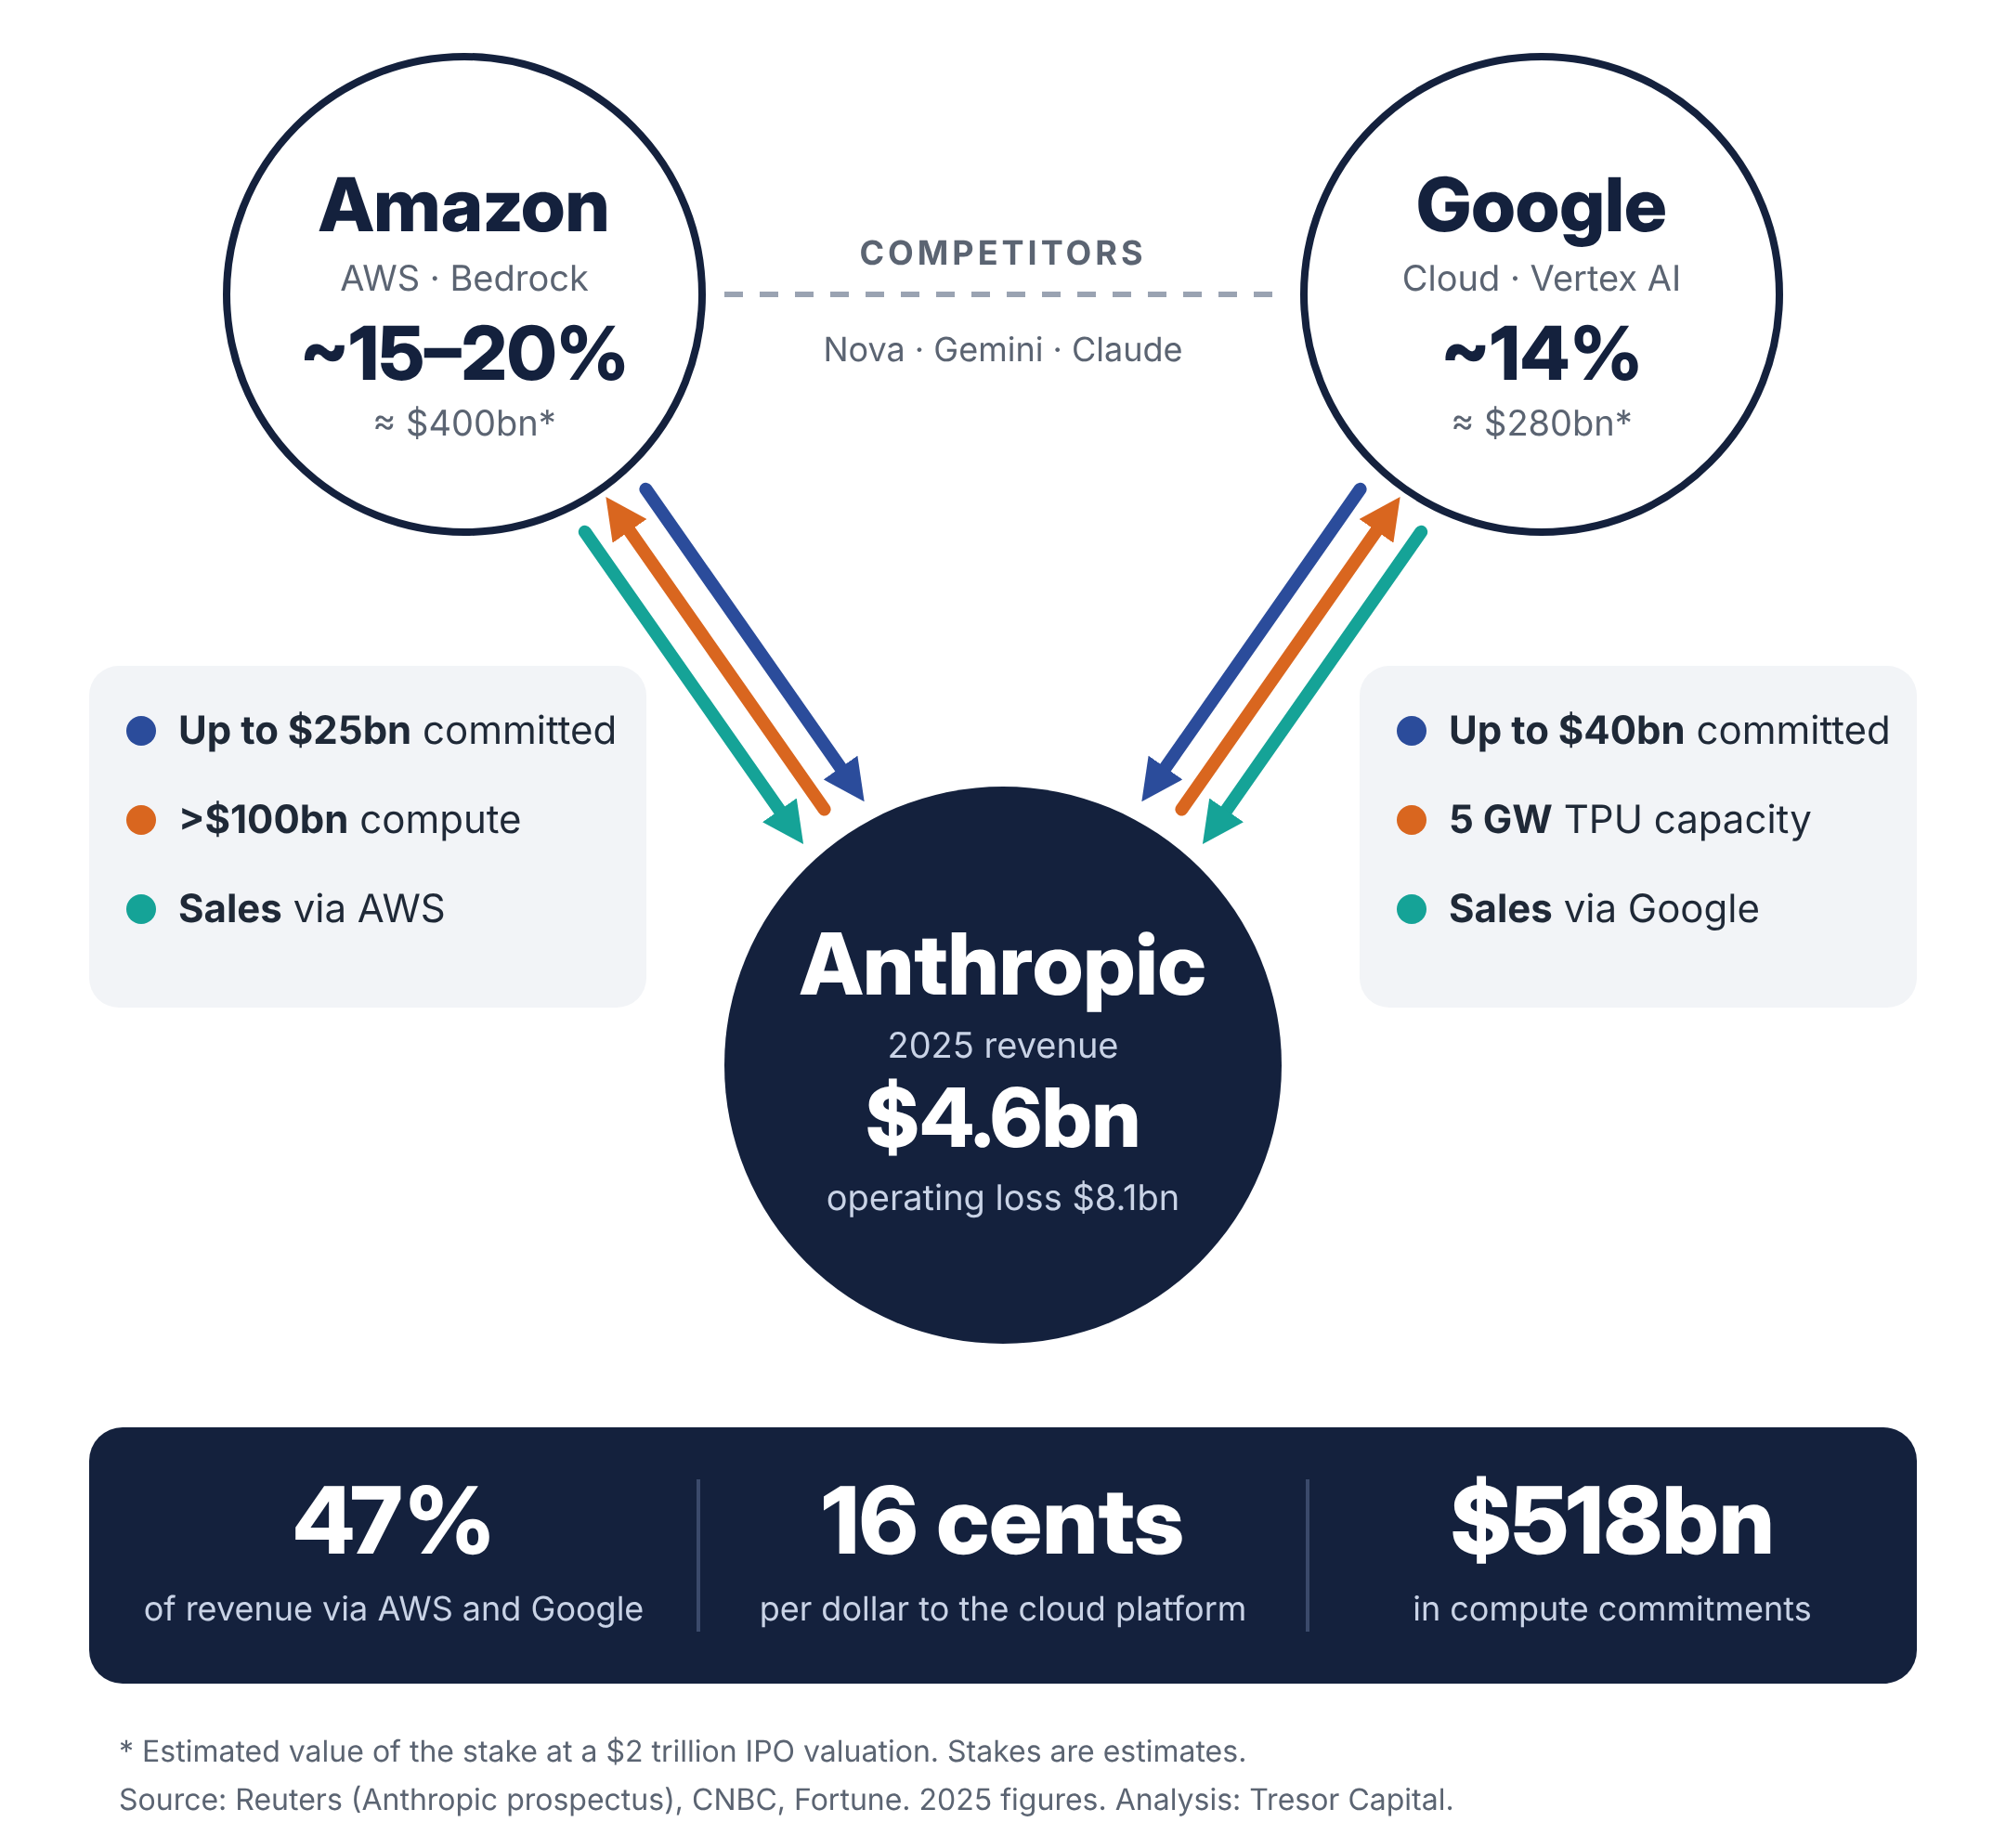
Zo ontstaat een unieke en complexe driehoek. Amazon en Google fungeren namelijk tegelijkertijd als concurrenten (met hun eigen AI-initiatieven), leveranciers van rekenkracht, verkoopkanalen én klanten van Anthropic. Daarbovenop zijn beide bedrijven ook nog eens belangrijke aandeelhouders. Beide techgiganten hebben tientallen miljarden in Anthropic geïnvesteerd. Maar ook Anthropic zelf staat voor astronomische investeringen. Om zijn modellen te kunnen blijven trainen en draaien, is het bedrijf enorme langetermijnverplichtingen aangegaan. In het prospectus wordt in totaal liefst $518 miljard aan verplichtingen voor cloud, computing en infrastructuur genoemd. Dit duizelingwekkende bedrag zal de komende jaren voor een belangrijk gedeelte rechtstreeks terugvloeien naar de clouddivisies van AWS, Google Cloud en Microsoft Azure.
Voor Amazon en Alphabet betekent dit dat zij op drie verschillende manieren aan het succes van Anthropic verdienen. Ten eerste ontvangen hun clouddivisies distributievergoedingen voor het verkopen van Claude; ten tweede zien zij een snelgroeiende stroom aan opdrachten binnenkomen voor de levering van rekenkracht; en ten derde vertegenwoordigt hun eigen aandelenbelang een gigantische waarde. Amazon zou naar verluidt ongeveer 20% van Anthropic bezitten en Alphabet circa 14%. Mocht de beursgang plaatsvinden tegen een waardering van $2 biljoen, dan staat dat belang gelijk aan ongeveer $400 miljard voor Amazon en circa $280 miljard voor Alphabet.
De strijd om rekenkracht en kapitaal
Aan de andere kant van die $518 miljard aan verplichtingen staan de infrastructurele giganten die de datacenters moeten bouwen. Amazon verwacht dit jaar alleen al meer dan $200 miljard te investeren, voor het overgrote deel in chips en datacenters voor AWS. Hoe zwaar die gigantische kapitaaluitgaven op de balans drukken, blijkt uit een recent bericht van de Financial Times. Amazon zou in gesprek zijn met beleggers om voor ongeveer $8 miljard aan geavanceerde Nvidia Grace Blackwell-chips onder te brengen in een speciale projectvennootschap. In deze constructie verkoopt Amazon de chips aan die vennootschap om ze vervolgens direct terug te huren voor gebruik in zijn Amerikaanse datacenters. De vennootschap financiert de aankoop grotendeels met externe schuld en biedt daarnaast tot 10% aan eigen vermogen aan buitenstaanders aan.

Voor Amazon levert deze sale-and-leaseback-constructie direct kasgeld op. Bovendien betaalt het concern voortaan huur in plaats van de chips in enkele jaren te moeten afschrijven, waardoor het risico op snelle technologische veroudering grotendeels verschuift naar de externe beleggers. Amazon staat hierin niet alleen; ook andere grote techbedrijven zoeken naar creatieve manieren om de impact van hun astronomische investeringsprogramma's op de balans te verzachten. In plaats van de chips direct te kopen en als kapitaaluitgave (CapEx) te activeren, worden ze nu via een leasestructuur ingeboekt. Daarmee verdwijnen de verplichtingen onder de streep overigens niet van de balans: afhankelijk van de leaseregels belanden ze daar alsnog, maar dan als langlopende huurverplichting. De balans verandert hierdoor van vorm. Het voornaamste pijnpunt voor investeerders is dat door deze verschuiving in de boekhoudkundige verwerking (in combinatie met afzonderlijke projectvennootschappen) het zicht op de werkelijke schuldenlast en de totale financiële hefboom van de hyperscalers steeds verder vertroebelt.
De strijd om energie
Waar Amazon de financiering van rekenkracht anders inricht, richt Google de blik op een heel ander knelpunt in de AI-wedloop, namelijk energie. Vorige week schreven wij al over Project Suncatcher, Google's onderzoek naar AI-rekenkracht in de ruimte. Inmiddels is de eerste concrete stap gezet want op 1 oktober ging het eerste prototype de lucht in aan boord van SpaceX’s Transporter-18-missie. Google heeft inmiddels succesvol contact gelegd en meldt dat de satelliet naar behoren functioneert.
Up, up, and away. 🚀
— Google (@Google) October 1, 2026
Today, in partnership with @planet, we launched a prototype satellite carrying four TPUs into orbit on @SpaceX's Transporter-18 rideshare mission. This launch is the first step of Project Suncatcher, our long-term research moonshot to see whether we can one… pic.twitter.com/6WakAX8q7N
Dat wil overigens niet zeggen dat er nu al een vliegend datacenter om de aarde draait. Het prototype, ter grootte van een flinke koelkast, heeft vier van Google's eigen Trillium-TPU's aan boord. Het primaire doel van deze test is simpel: bepalen of dezelfde hardware die op aarde wordt gebruikt, bestand is tegen de extreme omstandigheden van een lancering en de ruimte. Tijdens de lancering krijgen onderdelen namelijk krachten te verwerken van vijftig tot honderd keer de zwaartekracht, terwijl eenmaal in een baan om de aarde straling en koeling de grootste obstakels vormen.
De grote aantrekkingskracht van dit 'moonshot'-project zit in de vrijwel onbeperkte zonne-energie in de ruimte, waar panelen in de juiste baan tot wel acht keer meer stroom opwekken dan op aarde. Toch staat de economische haalbaarheid of onhaalbaarheid volledig bij de gratie van de lanceerkosten. Zoals Lawrence Burns van Scottish Mortgage vorige week aanstipte, heeft SpaceX die kosten inmiddels teruggebracht tot ongeveer $900 per kilo. Uit Google's eigen berekeningen blijkt echter dat rekenkracht in de ruimte pas kan concurreren met een datacenter op aarde wanneer die prijs daalt tot onder de $200 per kilo, een niveau dat volgens de berekeningen van Google pas rond het midden van de jaren 2030 binnen bereik komt.
Gemini 4 Argon en cyberveiligheid
Tot slot gaf Google deze week de eerste teasers vrij van Gemini 4 Argon, zijn nieuwste en krachtigste AI model. Voorlopig is het model nog niet breed toegankelijk, want alleen een selecte groep cyberbeveiligers krijgt toegang via het zogeheten Fairwind programma. Daarnaast neemt Google deel aan het vrijwillige Amerikaanse overheidstraject waarbij nieuwe modellen vooraf op veiligheid worden getest.
 Koray Kavukcuoglu
Hoewel benchmarkscores in deze snel veranderende sector een vluchtig gegeven zijn, want volgende week kan een concurrent alweer bovenaan staan, is de specifieke focus op cyberbeveiliging opvallend. Argon is in staat om zelfstandig kwetsbaarheden in software op te sporen, te valideren én te herstellen. Voor vertrouwde partners en Googles eigen interne teams wordt het model zelfs vrijgegeven zonder de gebruikelijke veiligheidsfilters op dit terrein. Dat deze aanpak werkt, bewees het recent door Google ingelijfde beveiligingsbedrijf Wiz al. Zij ontdekten met Argon een kritieke kwetsbaarheid in wereldwijd gebruikte ziekenhuissoftware, een lek dat door eerdere AI modellen over het hoofd was gezien.
Met deze strategische uitrol treedt Google in de voetsporen van Anthropic, dat zijn krachtigste model Mythos eerder ook al exclusief via Project Glasswing aan een geselecteerde groep beschikbaar stelde. Dat de vooraanstaande AI labs hun meest geavanceerde modellen eerst aan verdedigers beschikbaar stellen, onderstreept hoe serieus zij de risico's op misbruik inschatten.
Tot slot bevat de aankondiging nog een opmerkelijk detail over de interne efficiëntie. Een team van Argon agents heeft binnen Googles eigen datacenters geheugenoptimalisaties doorgevoerd die inmiddels al meer dan 300 terabyte aan capaciteit hebben vrijgemaakt. In een markt waarin schaarse rekenkracht de grootste bottleneck vormt, is het slimmer benutten van bestaande infrastructuur immers minstens zo waardevol als het bijbouwen van nieuwe hardware.
Conclusie
Het prospectus van Anthropic laat zien hoe sterk de grote spelers in AI met elkaar verweven zijn. Het grootste risico ligt daarmee niet zo zeer bij één bedrijf, maar in het systeem als geheel. Investeringen, afnamecontracten en financieringsconstructies buiten de balans lopen steeds meer door elkaar. Dezelfde partijen zijn tegelijkertijd elkaars aandeelhouder, leverancier en klant. Komt één schakel in de problemen, dan voelt de rest van de keten dat vrijwel direct.
Mocht het sentiment rond AI omslaan, dan staan Amazon en Google er wezenlijk sterker voor. Zij beschikken over eigen infrastructuur, een brede klantenbasis en forse vrije kasstromen om tegenvallers op te vangen. Bedrijven die uitsluitend AI-modellen ontwikkelen hebben die buffer niet. Zij zitten vast aan honderden miljarden aan langlopende verplichtingen voor rekenkracht, terwijl veel van hun eigen klanten op kortere termijn kunnen opzeggen. Toch zijn ook de cloudbedrijven niet immuun. Een groot deel van hun toekomstige cloudomzet bestaat juist uit die verplichtingen van AI-ontwikkelaars. Haalt een partij als Anthropic haar groeiplannen niet, dan raakt dat Amazon en Google zowel in hun cloudomzet als in de waarde van hun belang.
Ontvang wekelijks inzichten in uw inbox
Exclusieve analyses en updates over familieholdings en de globale marktontwikkelingen.
Wilt u meer informatie over onze dienstverlening?
Contact opnemen
Disclaimer:
Aan deze publicatie kunnen geen rechten worden ontleend. Dit is een publicatie van Tresor Capital. Reproductie van dit document, of delen ervan, door derden is alleen toegestaan na schriftelijke toestemming en met verwijzing naar de bron, Tresor Capital.
Deze publicatie is met de grootst mogelijke zorgvuldigheid samengesteld door Tresor Capital. De informatie is bedoeld in algemene zin en is niet toegespitst op uw individuele situatie. De informatie mag daarom nadrukkelijk niet worden beschouwd als advies, aanbod of voorstel tot het aankopen of verhandelen van beleggingsproducten en/of het afnemen van beleggingsdiensten, noch als beleggingsadvies. De auteurs, Tresor Capital en/of haar medewerkers kunnen positie hebben in de besproken effecten, voor eigen rekening of voor hun klanten.
U dient zorgvuldig de risico’s te overwegen alvorens u begint met beleggen. De waarde van uw beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. U kunt (een deel van) uw inleg verliezen. Tresor Capital wijst iedere vorm van aansprakelijkheid voor eventuele onvolkomenheden of onjuistheden af. Deze informatie is uitsluitend indicatief en aan verandering onderhevig.
Lees de volledige disclaimer op tresorcapitalnieuws.nl/disclaimer .