Economie & Markten #41 - Rem op AI-wedloop door de Mid-terms?
Amerikaanse midterms: komt de AI-revolutie onder politieke druk?
Kan een Democratische overwinning bij de Amerikaanse tussentijdse verkiezingen van 3 november de enorme investeringen in AI-datacenters tot stilstand brengen? Het risico op strengere regelgeving neemt toe, maar de Amerikaanse staatsstructuur maakt een landelijke bouwstop aanzienlijk ingewikkelder. Bovendien kan politieke verdeeldheid juist leiden tot toenemende concurrentie tussen de afzonderlijke staten.
Trump onder druk
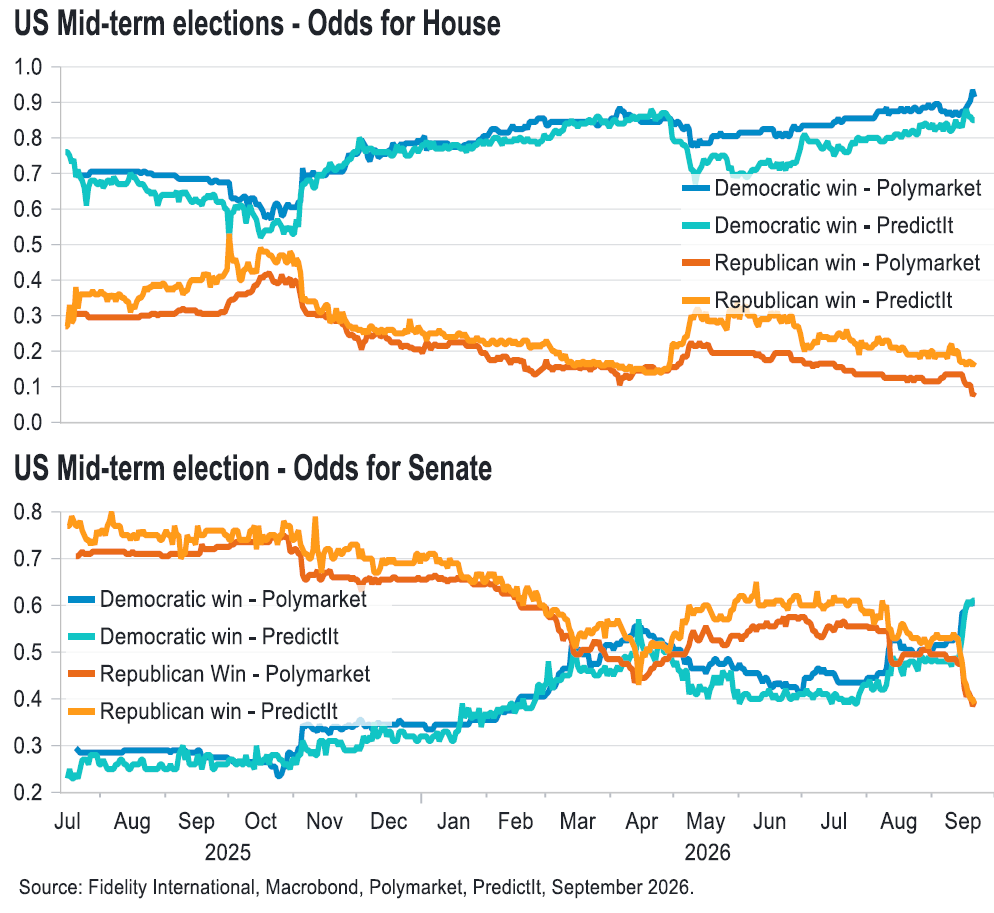
President Trump krijgt bij de tussentijdse verkiezingen van 3 november mogelijk een stevige politieke tegenvaller te verwerken. De Democraten staan in recente landelijke peilingen circa 8 procentpunten voor. Een Democratische meerderheid in één of beide Kamers zou leiden tot meer politieke patstellingen (gridlock) en mogelijk extra begrotingsconcessies en fiscale stimulering. Trump behoudt echter aanzienlijke uitvoerende bevoegdheden op het gebied van buitenlands beleid en handel, waaronder de mogelijkheid om binnen wettelijke grenzen importheffingen op te leggen. Zijn economische agenda wordt daarmee lastiger uitvoerbaar, maar zeker niet volledig geblokkeerd.
Washington kan niet zomaar alles stilleggen
De discussie over de maatschappelijke gevolgen van kunstmatige intelligentie wordt in de Verenigde Staten steeds politischer. In juni 2026 dienden Democratische partijprominenten Alexandria Ocasio-Cortez en Bernie Sanders voorstellen in voor een landelijk moratorium op de bouw en uitbreiding van AI-datacenters. Zij willen dat verdere uitbreiding pas wordt toegestaan wanneer er voldoende wettelijke bescherming bestaat op het gebied van energieprijzen, werkgelegenheid, milieu en AI-veiligheid.
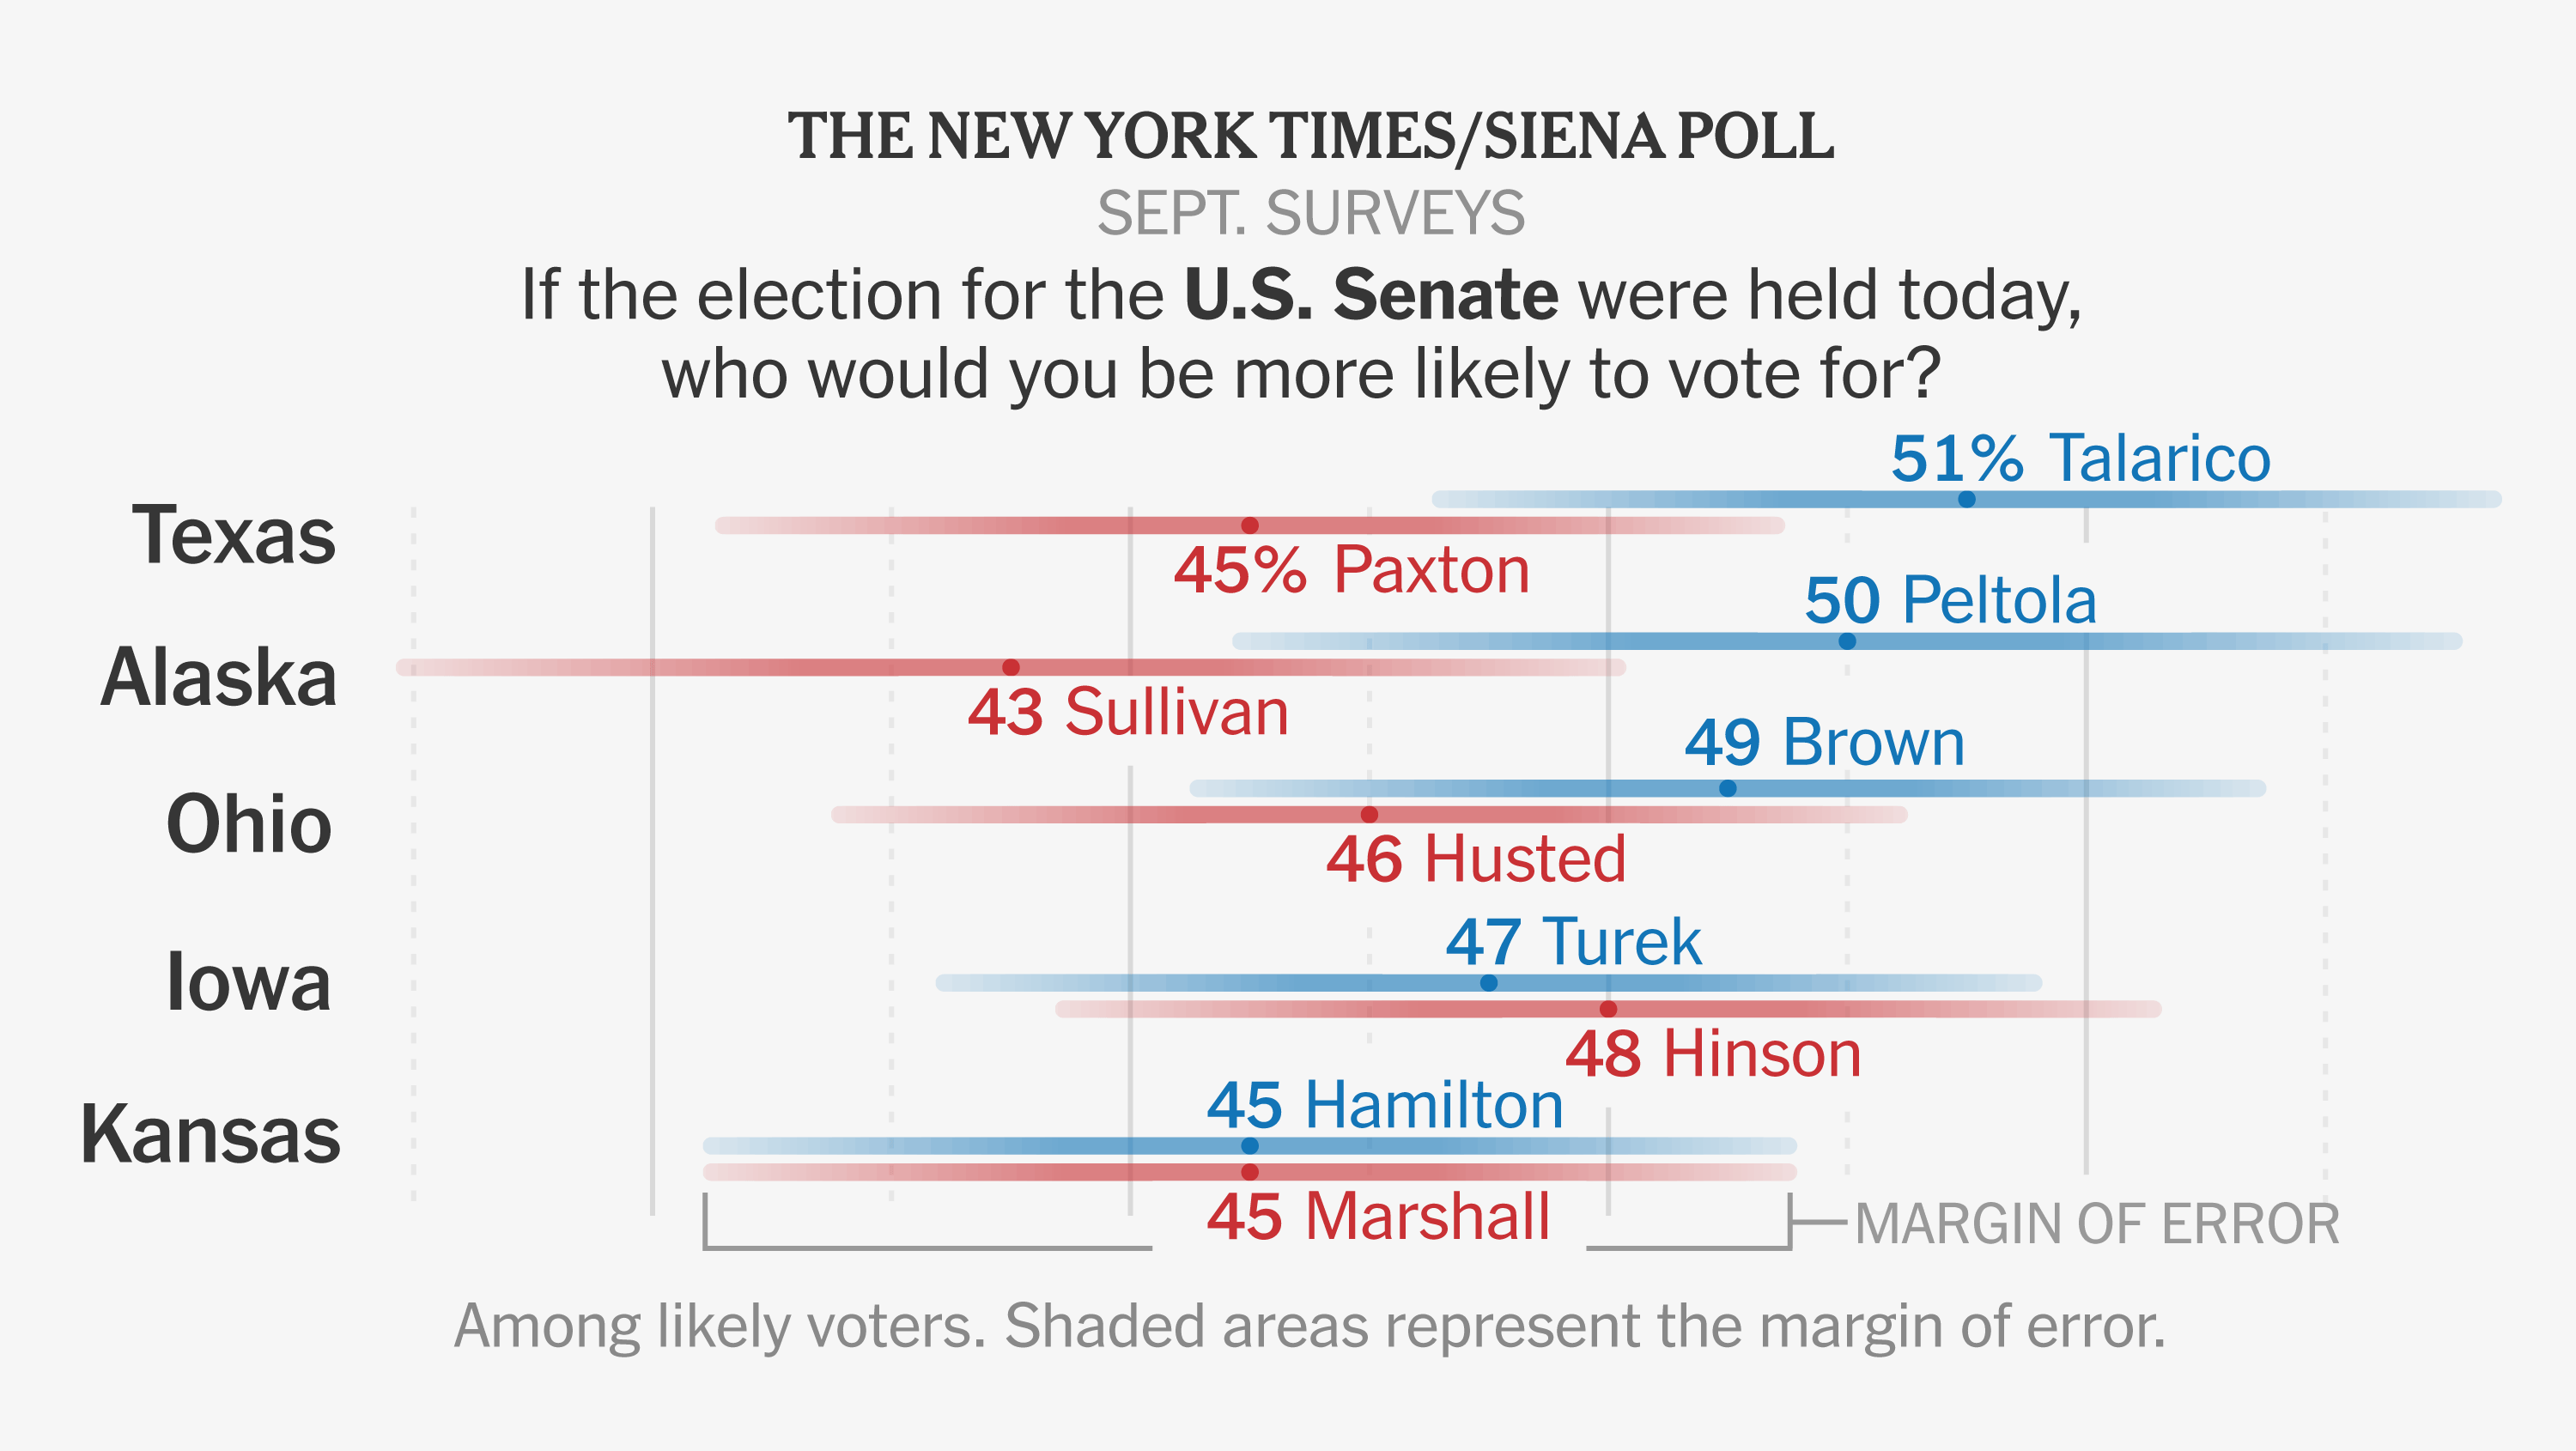
Een Democratische meerderheid in zowel het Huis van Afgevaardigden als de Senaat zou dergelijke voorstellen meer politieke ruimte kunnen geven. Dat betekent echter niet dat een bouwstop automatisch werkelijkheid wordt.
President Trump blijft immers tot januari 2029 in functie en kan nieuwe wetgeving blokkeren met een veto. Voor het ongedaan maken daarvan is een tweederdemeerderheid in beide kamers vereist. Bovendien geldt in de Senaat voor de meeste reguliere wetsvoorstellen een procedurele drempel van 60 stemmen. Ook binnen de Democratische partij bestaat geen eensgezindheid over een volledig moratorium. Een landelijke bouwstop lijkt ons daarom voor de periode 2027–2028 geen waarschijnlijk basisscenario. Strengere eisen aan energieverbruik, milieubelasting en financiering van elektriciteitsnetwerken zijn wel degelijk voorstelbaar.
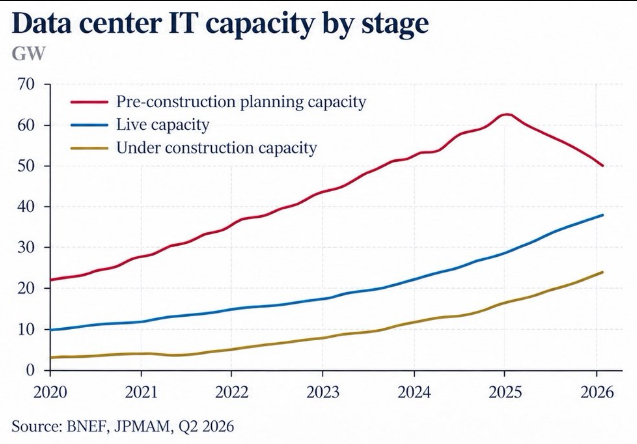
De macht van de afzonderlijke staten is aanzienlijk
Een belangrijk kenmerk van het Amerikaanse politieke systeem is dat Washington niet zelfstandig alle beslissingen over de bouw van datacenters neemt. De bevoegdheden zijn verdeeld over drie bestuursniveaus:
- Federaal niveau – Washington
Het Congres kan landelijke wetgeving invoeren, waaronder eventueel een nationaal bouwverbod. Ook regels voor internationale handel, export van geavanceerde chips, federale milieuwetgeving, subsidies en bepaalde energie-infrastructuur vallen onder federale bevoegdheden. De federale overheid kan nationale regels vaststellen die, voor zover rechtsgeldig, strijdige deelstaatregels opzijzetten. - Deelstaatniveau – de vijftig staten
De staten hebben grote invloed op belastingvoordelen, investeringssubsidies, milieu- en watervergunningen en de regulering van elektriciteitsbedrijven. Zij kunnen eisen stellen aan nieuwe grootverbruikers van elektriciteit en, binnen wettelijke grenzen, tijdelijke bouwmoratoria invoeren. Ook bepalen deelstaatwetten hoeveel bevoegdheden lokale overheden krijgen. - Lokaal niveau – gemeenten en counties
De feitelijke bouwvergunningen en ruimtelijke ordening worden vaak lokaal geregeld. Gemeenten kunnen, afhankelijk van de deelstaatwetgeving, beperkingen opleggen vanwege geluidsoverlast, waterverbruik, grondgebruik en andere lokale effecten. Sommige gemeenten hebben nieuwe datacenterprojecten al tijdelijk stilgelegd. De investeringsbeslissing van een technologiebedrijf is daarmee niet uitsluitend afhankelijk van Washington, maar ook van de politieke en juridische omstandigheden op de beoogde locatie.
 Cody Good
Concurrentie tussen rode en blauwe staten
Juist deze decentralisatie kan een belangrijke tegenkracht vormen tegen vergaande beperkingen. Amerikaanse staten concurreren al decennialang met elkaar om bedrijven, werkgelegenheid en kapitaal aan te trekken. Dat gebeurt via vennootschapsbelastingen, fiscale vrijstellingen, regelgeving en investeringssubsidies. De vestigingsplaats van nieuwe datacenters kan onderwerp worden van een vergelijkbare concurrentiestrijd. Volgens de National Conference of State Legislatures bieden inmiddels 38 Amerikaanse staten specifieke belastingvoordelen voor datacenters. Tegelijkertijd zijn in zestien staten voorstellen voor tijdelijke bouwbeperkingen aan de orde geweest. Een deel daarvan is overigens verworpen of nog niet aangenomen.
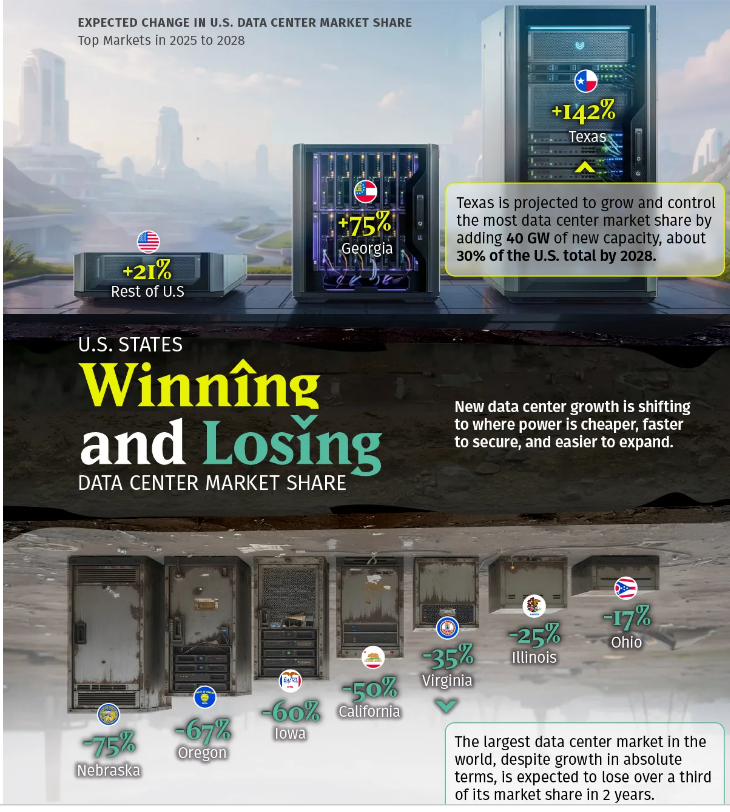
De verschillen worden al zichtbaar. De Democratisch bestuurde staat New York kondigde in juli 2026 een moratorium van maximaal één jaar af voor nieuwe grootschalige datacenterprojecten die bepaalde staatsvergunningen nodig hebben. Daartegenover staat Texas, waar het aantrekken van technologie-investeringen een belangrijke economische prioriteit blijft, hoewel ook daar strengere regels voor grote elektriciteitsverbruikers zijn ingevoerd.
De scheidslijn loopt echter niet uitsluitend langs partijpolitieke grenzen. Het Democratisch bestuurde Virginia is een van de belangrijkste datacenterlocaties ter wereld, terwijl ook in Republikeinse staten, waaronder Georgia, voorstellen voor bouwbeperkingen zijn ingediend. Wij verwachten daarom niet zozeer een eenvoudige tegenstelling tussen Republikeinse en Democratische staten, maar een toenemende concurrentie op basis van belastingklimaat, beschikbaarheid van elektriciteit, infrastructuur en snelheid van vergunningverlening.
Staten die voldoende energie kunnen leveren en tegelijkertijd een voorspelbaar investeringsklimaat bieden, kunnen hiervan profiteren. Een project dat in de ene staat politiek of economisch moeilijk uitvoerbaar wordt, kan in een andere staat alsnog doorgang vinden. Die verplaatsing kost uiteraard tijd: elektriciteitsnetten, grondposities en glasvezelverbindingen laten zich niet van de ene op de andere dag realiseren.
 Editorial Team
De Verenigde Staten voeren dus niet alleen een technologische wedloop met China om de ontwikkeling van AI-datacenters, maar kennen ook een intensieve concurrentiestrijd tussen de eigen staten. Deze onderlinge rivaliteit is kenmerkend voor de dynamiek en slagvaardigheid van de Amerikaanse economie. Staten concurreren actief om investeringen, werkgelegenheid en bedrijven aan te trekken, onder meer via belastingvoordelen, gunstige regelgeving en snelle vergunningverlening. Het bedrijfsleven speelt hier flexibel op in. Zo kunnen ondernemingen relatief eenvoudig complete bedrijfsonderdelen en teams verplaatsen van New York naar Florida om te profiteren van een aantrekkelijker fiscaal en ondernemingsklimaat. Bekende voorbeelden zijn Goldman Sachs, dat delen van zijn vermogensbeheer naar West Palm Beach in Florida heeft verplaatst, en Apollo, dat naast zijn hoofdkantoor in New York een tweede hoofdkantoor in Austin, Texas, opent. Deze interne concurrentie vormt een belangrijke drijvende kracht achter het Amerikaanse investeringsklimaat en kan ook bij de verdere uitbouw van AI-infrastructuur een doorslaggevende rol spelen.
Grote financiële instellingen die activiteiten verplaatsen vanuit New York
| Onderneming | Naar | Jaar | Verplaatsing |
|---|---|---|---|
| Goldman Sachs | Dallas | 2023–2028 | Campus voor 5.000+ medewerkers |
| Apollo | Austin | 2026 | Tweede hoofdkantoor |
| JPMorgan Chase | Texas | 2015–2026 | 32.000 banen, meer dan in NYC |
| AllianceBernstein | Nashville | 2018–2022 | Hoofdkantoor, ca. 1.250 banen |
| Elliott Management | West Palm Beach | 2020 | Hoofdkantoor |
| Icahn Enterprises | Sunny Isles Beach | 2020 | Hoofdkantoor |
| Schonfeld | Miami | 2021–2023 | Tweede hoofdkantoor |
| Citadel | Miami | 2022–2026 | Hoofdkantoor (vanuit Chicago) |
Vanuit New York, tenzij anders vermeld.
Duiding: De verschuiving naar met name Florida en Texas is al langer gaande en wordt gedreven door belastingen, ondernemingsklimaat, beschikbaarheid van talent en operationele kosten. Het gaat niet uitsluitend om volledige hoofdkantoorverhuizingen, maar vooral ook om de verplaatsing van toekomstige groei en werkgelegenheid. Deze trend begon overigens grotendeels vóór het aantreden van de democratische burgemeester Mamdani in 2026.
Project Jupiter van Oracle: illustratief voor toenemende weerstand
Een concreet voorbeeld van de uitdagingen rond de Amerikaanse AI-uitbouw is Project Jupiter, een grootschalig AI-datacentercomplex van Oracle en partners in New Mexico, bestemd voor onder meer OpenAI. Merk op dat New Mexico een Blauwe staat is, waar beide kamers in handen zijn van Democraten. Het project voorziet in een eigen energievoorziening met een capaciteit van circa 2,46 gigawatt, vergelijkbaar met het vermogen van meerdere grote elektriciteitscentrales. Ondanks de economische voordelen, waaronder duizenden banen in de bouwsector en aanzienlijke belastinginkomsten, stuit het project op juridische procedures en lokaal verzet vanwege waterverbruik, energievoorziening en milieueffecten. In augustus werden belangrijke vergunningprocedures tijdelijk stilgelegd door het Hooggerechtshof van New Mexico. Deze blokkades werden op 17 september opgeheven, terwijl de bouw van het datacenter zelf doorging. Project Jupiter illustreert daarmee dat de grootste bedreiging voor de AI-uitbouw momenteel niet noodzakelijk uit Washington komt, maar juist uit lokale en regionale regelgeving, maatschappelijke weerstand en beperkingen in de energie-infrastructuur.
 Diego Almada Lopez
Wat betekent dit voor beleggers?
Voor de AI-sector is het onderscheid tussen een volledige investeringsstop en vertraging of geografische verschuiving van investeringen essentieel. Een landelijke bouwstop zou ingrijpende gevolgen kunnen hebben voor de vraag naar AI-processoren, geheugenmodules en netwerkapparatuur. Bij strengere regelgeving op deelstaatniveau ligt een ander scenario meer voor de hand: projecten worden duurder, lopen vertraging op of verschuiven naar andere locaties.
Voor ondernemingen als Nvidia, Micron, SK Hynix en Samsung kan dit leiden tot meer onzekerheid over het groeitempo van toekomstige orders, zonder dat de onderliggende vraag naar rekenkracht noodzakelijkerwijs verdwijnt.
Onze conclusie is dat de Amerikaanse midterms eerder een risico vormen voor het tempo en de kosten van de AI-uitbouw dan voor het voortbestaan ervan. De concurrentie tussen Amerikaanse staten kan daarbij een stabiliserende factor blijken. De belangrijkste beperkende factor wordt mogelijk niet de politieke bereidheid om datacenters te bouwen, maar de beschikbaarheid van voldoende betaalbare elektriciteit.
Brazilië: verkiezingsrally en Trumps Monroe-doctrine werpt vruchten af
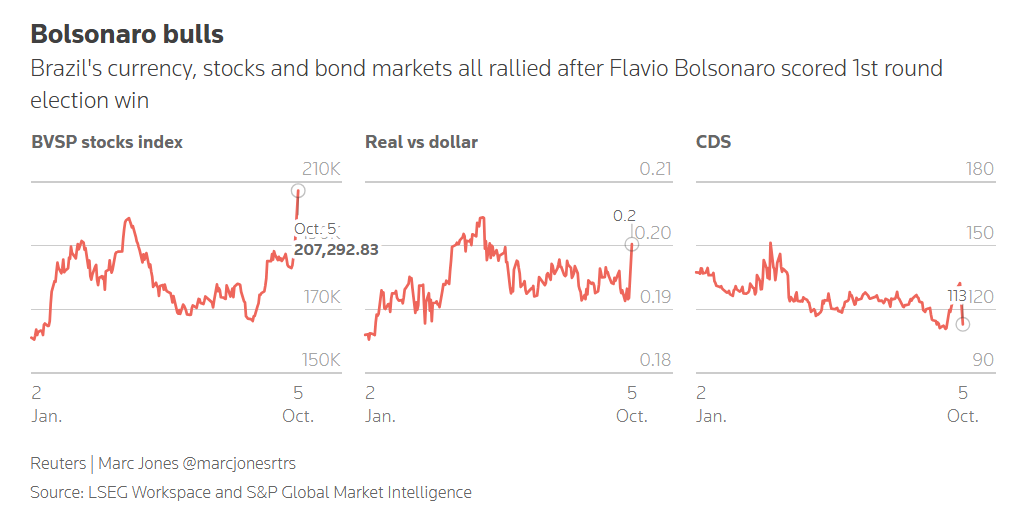
De eerste ronde van de Braziliaanse presidentsverkiezingen heeft een spectaculaire beursrally ontketend. Flávio Bolsonaro, zoon van voormalig president Jair Bolsonaro, behaalde onverwacht 47% van de stemmen tegenover 45% voor zittend president Lula. De Braziliaanse Ibovespa-index steeg op 5 oktober met 7,7%, terwijl de dollar ruim 4% verloor tegenover de Braziliaanse real. Beleggers anticiperen op een marktgerichter economisch beleid, begrotingsdiscipline en lagere rentetarieven. Op 25 oktober volgt de beslissende tweede ronde.
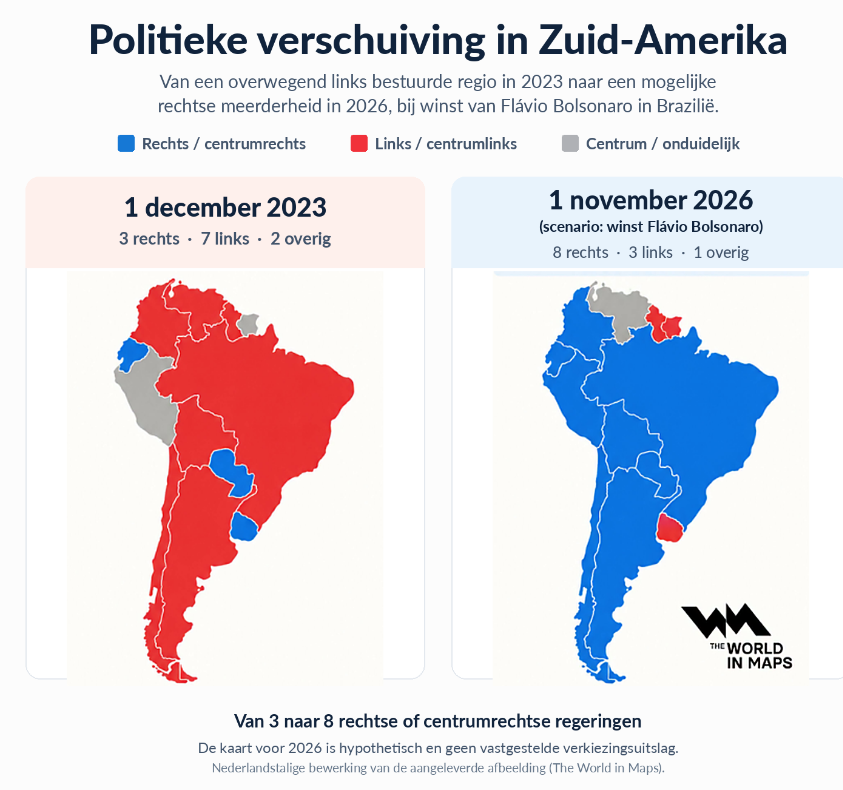
Opvallend is dat Trumps hernieuwde Monroe-doctrine in Latijns-Amerika politiek steeds meer aansluiting vindt. Na Argentinië, Chili, Peru en Colombia verschuift mogelijk ook Brazilië naar rechts. Daarmee groeit het aantal regeringen dat nauwere samenwerking met Washington nastreeft. Hoewel deze verkiezingsuitslagen niet uitsluitend aan Trump kunnen worden toegeschreven, sluit de regionale ontwikkeling aan bij zijn ambitie om de Amerikaanse invloed op het westelijk halfrond te versterken en die van China terug te dringen. Economisch blijft China's positie echter bijzonder sterk.
Druckenmiller herhaalt zijn Argentijnse succes in Brazilië
Topbelegger Stanley Druckenmiller lijkt opnieuw uitstekend te hebben geanticipeerd op politieke veranderingen in Latijns-Amerika. Na het aantreden van Javier Milei bouwde hij zijn Argentijnse aandelenposities gedurende 2024 uit van circa USD 30 miljoen naar USD 280 miljoen, met onder meer belangen in YPF, Banco Macro en de Argentijnse aandelen-ETF ARGT.
In het vierde kwartaal van 2025 richtte hij zijn pijlen op Brazilië. Via zijn Duquesne Family Office kocht hij circa 3,55 miljoen aandelen in de iShares MSCI Brazil ETF (EWZ) en nam hij daarnaast callopties op 4,23 miljoen onderliggende ETF-aandelen.
Volgens zijn laatste SEC-rapportage, per 30 juni 2026, bezat hij nog altijd 3,44 miljoen ETF-aandelen ter waarde van USD 118,5 miljoen, plus callopties met een onderliggende aandelenwaarde van USD 145,9 miljoen. Samen vertegenwoordigde dit circa USD 264 miljoen aan gerapporteerde aandelenwaarde, ruim 5% van zijn Amerikaanse 13F-portefeuille. De werkelijke investering in de opties ligt lager en is niet openbaar.
Na de eerste verkiezingsronde steeg de Braziliaanse beurs met 7,7%, terwijl de in dollars genoteerde EWZ zelfs 12,5% won. Of Druckenmiller zijn volledige positie nog aanhoudt, is onbekend. Maar opnieuw lijkt hij maanden vóór de markt een belangrijke politieke verschuiving te hebben zien aankomen.
Overheid in Azië stimuleert creatie van aandeelhouderswaarde
Azië staat aan de vooravond van een structurele verandering in de omgang met aandeelhouderskapitaal. Japan, Zuid-Korea, China en verschillende andere Aziatische economieën hebben maatregelen geïntroduceerd om beursgenoteerde ondernemingen aan te zetten tot een efficiëntere kapitaalallocatie. Waar ondernemingen traditioneel grote liquiditeitsreserves aanhielden en aandeelhoudersrendement niet altijd prioriteit kreeg, verschuift de aandacht steeds nadrukkelijker naar rendement op eigen vermogen, dividenduitkeringen, aandeleninkoop en het afstoten van niet-strategische deelnemingen.
Deze ontwikkeling is vooral relevant voor Aziatische holdings en conglomeraten die soms aanzienlijk beneden hun intrinsieke waarde worden verhandeld. Inmiddels blijft het niet bij beleidsvoornemens: verschillende grote ondernemingen hebben concrete programma's aangekondigd en deels uitgevoerd.
Wettelijke hervormingen moeten de Korea discount verkleinen
Zuid-Korea heeft een van de meest ingrijpende hervormingsprogramma's doorgevoerd. De zogenoemde Korea discount, waarbij Koreaanse ondernemingen structureel lager worden gewaardeerd dan vergelijkbare internationale bedrijven, wordt mede toegeschreven aan complexe eigendomsstructuren, de invloed van controlerende families en onvoldoende bescherming van minderheidsaandeelhouders.
Sinds juli 2025 zijn bestuurders wettelijk verplicht expliciet rekening te houden met de belangen van alle aandeelhouders. Een verdere wetswijziging, van kracht sinds maart 2026, bepaalt dat nieuw ingekochte eigen aandelen in beginsel binnen één jaar moeten worden ingetrokken. Voor bestaande aandelen geldt doorgaans een overgangstermijn van achttien maanden, behoudens wettelijk toegestane uitzonderingen.
Ook fiscaal wordt kapitaaluitkering gestimuleerd. Voor bepaalde grote conglomeraten geldt een aanvullende belasting van 20% over fiscaal berekende overtollige winstreserves. Vanaf 2026 kunnen kwalificerende dividendbetalingen de belastinggrondslag verminderen. Daarnaast geldt voor binnenlandse particuliere aandeelhouders van kwalificerende hoogdividendbedrijven een gunstiger afzonderlijk belastingregime, met tarieven van 14% tot 30%.
Bedrijven komen inmiddels daadwerkelijk in beweging.
SK Hynix kondigde op 19 augustus 2026 een aandeleninkoop ter waarde van maar liefst 40 biljoen Zuid-Koreaanse won aan, waarbij alle ingekochte aandelen zullen worden ingetrokken. Dit vertegenwoordigde bij aankondiging ongeveer 3,3% van het uitstaande aandelenkapitaal. Daarnaast heeft het bedrijf zijn doelstelling verhoogd naar een uitkering van meer dan 50% van de cumulatieve vrije kasstroom over 2025–2027, via dividenden en aandeleninkoop.
Samsung Electronics besloot in maart 2026 circa 87 miljoen gewone en preferente aandelen in te trekken, met een geschatte waarde van 5,35 biljoen won. Hyundai Motor hanteert voor 2025–2027 een minimaal totaal uitkeringspercentage van 35% van de nettowinst, gecombineerd met kwartaaldividenden en aandeleninkoop. Hyundai kondigde bovendien verdere intrekking van eigen aandelen aan.
De ontwikkelingen zijn vooral interessant voor Koreaanse familieconglomeraten, waar vereenvoudiging van concernstructuren en een betere behandeling van minderheidsaandeelhouders aanzienlijke waarde kunnen ontsluiten.
Japan: kapitaalefficiëntie wordt een structurele prioriteit
Japan was de eerste grote Aziatische markt die aandeelhouderswaarde expliciet tot onderwerp van een brede beurshervorming maakte. Sinds maart 2023 verlangt de Tokyo Stock Exchange van ondernemingen op de Prime- en Standard-markten dat zij hun kapitaalkosten, rendement op eigen vermogen en marktwaardering kritisch beoordelen. In april 2026 werden deze verwachtingen verder aangescherpt.
Ondernemingen worden aangespoord overtollige liquiditeiten te benutten, niet-strategische deelnemingen af te stoten en concrete plannen te publiceren om hun rendement op kapitaal te verbeteren. Hoewel de specifieke oproep van de beurs geen wettelijke verplichting tot uitkering inhoudt, neemt de druk van institutionele beleggers toe.
De eerste resultaten hiervan zijn zichtbaar bij de grote Japanse handelshuizen. Mitsui & Co. kondigde in augustus 2026 een nieuw aandeleninkoopprogramma aan van maximaal 200 miljard yen, gevolgd door intrekking van de ingekochte aandelen. Het programma kan ongeveer 2,1% van het uitstaande aandelenkapitaal omvatten. Mitsubishi Corporation zet eveneens sterker in op kapitaalefficiëntie, portefeuilleverbetering en aandeelhoudersuitkeringen, waaronder een omvangrijk inkoopprogramma van 1 biljoen yen.
Voor beleggers liggen de kansen vooral bij ondernemingen met aanzienlijke liquiditeitsreserves, waardevolle deelnemingen en een beurswaarde die achterblijft bij de intrinsieke waarde. Herstructureringen en aandelenintrekkingen kunnen hier tot een structureel hogere waardering leiden.
China: dividenduitkeringen worden nadrukkelijker afgedwongen
China kiest voor een meer regulerende aanpak. Sinds 2024 kunnen winstgevende beursgenoteerde ondernemingen met beschikbare reserves een zogenoemde Special Treatment (ST)-risicowaarschuwing krijgen wanneer zij gedurende drie jaar onvoldoende dividend uitkeren.
Voor ondernemingen op de hoofdmarkt geldt dit wanneer de cumulatieve dividenduitkering zowel lager is dan 30% van de gemiddelde jaarlijkse nettowinst als lager dan RMB 50 miljoen. Daarnaast moeten bepaalde grote indexondernemingen beleid ontwikkelen om hun marktwaardering te verbeteren. Structureel onder boekwaarde genoteerde bedrijven moeten eveneens verbeterplannen openbaar maken.
Ook hier zijn concrete voorbeelden zichtbaar. Tencent kocht in 2025 voor circa HKD 80 miljard eigen aandelen en trok deze vervolgens in. Dit programma vond plaats op de beurs van Hongkong en staat los van de specifieke ST-regels voor het Chinese vasteland. China Mobile keerde over 2025 ongeveer 75% van zijn nettowinst uit als dividend, met een totaaldividend van HKD 5,27 per aandeel.
Voor beleggers zijn vooral cashrijke staatsbedrijven, telecombedrijven en conglomeraten interessant. Wel blijft het belangrijk rekening te houden met de invloed van overheidsbeleid op ondernemingsbeslissingen.
Taiwan: aandeelhoudersrendement profiteert van sterke technologiebedrijven
Ook Taiwan heeft aandeelhouderswaarde nadrukkelijker op de agenda gezet. Via het Power Up Program worden beursgenoteerde ondernemingen gestimuleerd om plannen te publiceren voor verbetering van kapitaalefficiëntie, corporate governance en aandeelhoudersrendement. Eind 2025 hadden 487 ondernemingen, circa 46% van de beursgenoteerde bedrijven, een dergelijk plan bekendgemaakt. Bij verschillende technologiebedrijven vertaalt de toenemende winstgevendheid zich al in hogere uitkeringen.
TSMC heeft zijn kwartaaldividend verhoogd van NT$4 per aandeel in het eerste kwartaal van 2024 naar NT$7 per aandeel in het tweede kwartaal van 2026. Het bedrijf verwacht bovendien dat de totale dividenduitkeringen per aandeel in 2026 met circa 33% stijgen ten opzichte van het voorgaande jaar.
Hon Hai Precision Industry, beter bekend als Foxconn, kondigde voor 2025 een recorddividend van NT$7,20 per aandeel aan. Dit komt overeen met ongeveer 53% van de nettowinst. MediaTek voert al langer een uitkeringsbeleid dat gericht is op een regulier dividend van 80–85% van de nettowinst.
Taiwan onderscheidt zich doordat aandeelhoudersuitkeringen hier samengaan met omvangrijke groeimogelijkheden in halfgeleiders, AI-servers en geavanceerde elektronica.
Gaan Aziatische chipmakers Micron navolgen?
De explosieve vraag naar AI-geheugen leidt de komende jaren tot uitzonderlijk hoge kasstromen bij halfgeleiderproducenten. Volgens UBS kan het Amerikaanse Micron in 2027, 2028 en 2029 een vrije kasstroom genereren van respectievelijk USD 155 miljard, USD 225 miljard en USD 205 miljard.
Hiermee zou Micron de komende twee jaar circa 30% van zijn uitstaande aandelen kunnen terugkopen, oplopend tot mogelijk 50% eind 2029. UBS verwacht bovendien dat de brutomarges door de structurele vraag naar AI-geheugen ook tijdens een neergaande cyclus boven 65–70% kunnen blijven.
De vraag is in hoeverre Koreaanse en Taiwanese technologiebedrijven dit voorbeeld volgen. In Korea is die ontwikkeling al zichtbaar: SK Hynix kondigde een aandeleninkoop van 40 biljoen won aan, terwijl Samsung zijn kapitaaluitkeringen fors verhoogt. In Taiwan kiest TSMC vooralsnog vooral voor hogere dividenden en uitbreiding van productiecapaciteit.
Voor aandeelhouders kan dit een tweede belangrijke aanjager van waardecreatie worden: naast verbeterde corporate governance ook een structureel hogere kapitaaluitkering, gefinancierd uit de AI-gerelateerde kasstromen.
 Radhika Anilkumar Nadig
Ontvang wekelijks inzichten in uw inbox
Exclusieve analyses en updates over familieholdings en de globale marktontwikkelingen.
Wilt u meer informatie over onze dienstverlening?
Contact opnemen
Disclaimer:
Aan deze publicatie kunnen geen rechten worden ontleend. Dit is een publicatie van Tresor Capital. Reproductie van dit document, of delen ervan, door derden is alleen toegestaan na schriftelijke toestemming en met verwijzing naar de bron, Tresor Capital.
Deze publicatie is met de grootst mogelijke zorgvuldigheid samengesteld door Tresor Capital. De informatie is bedoeld in algemene zin en is niet toegespitst op uw individuele situatie. De informatie mag daarom nadrukkelijk niet worden beschouwd als advies, aanbod of voorstel tot het aankopen of verhandelen van beleggingsproducten en/of het afnemen van beleggingsdiensten, noch als beleggingsadvies. De auteurs, Tresor Capital en/of haar medewerkers kunnen positie hebben in de besproken effecten, voor eigen rekening of voor hun klanten.
U dient zorgvuldig de risico’s te overwegen alvorens u begint met beleggen. De waarde van uw beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. U kunt (een deel van) uw inleg verliezen. Tresor Capital wijst iedere vorm van aansprakelijkheid voor eventuele onvolkomenheden of onjuistheden af. Deze informatie is uitsluitend indicatief en aan verandering onderhevig.
Lees de volledige disclaimer op tresorcapitalnieuws.nl/disclaimer .