Familieholdings #46 - Recordbedragen voor overnames en eigen aandelen bij Constellation en Berkshire
De onderwerpen van deze week:
Berkshire Hathaway kocht in het derde kwartaal voor $9,6 miljard aan eigen aandelen in, het hoogste bedrag in één kwartaal ooit en een duidelijke breuk met de zes kwartalen daarvoor, waarin het geen enkel aandeel inkocht. Samen met de overnames van OxyChem en Taylor Morrison gaf Berkshire dit jaar meer uit dan er binnenkwam, waardoor de kasberg onder Greg Abel voor het eerst in jaren slinkt. De operationele winst bleef vrijwel vlak: de verzekeringstak, met GEICO voorop, verdient duidelijk minder in een lastiger wordende markt, terwijl spoorwegmaatschappij BNSF, de energietak en Precision Castparts juist sterk groeiden.
In Het Kort:
De Constellation-familie (Toronto: CSU) nam deze week opnieuw enkele bedrijven over. Volaris kocht via dochter SSP het Britse IS2, dat sinds 1996 polisadministratiesoftware levert aan zakelijke verzekeraars en volmachtkantoren. Jonas nam via Cora Group het Amerikaanse Spider Strategies over, een aanbieder van software voor strategie-uitvoering en prestatiemanagement met onder meer het Amerikaanse leger als klant. Daarnaast kwamen drie niet eerder gemelde overnames van Harris naar buiten: HighRoads (februari), RazorSync (april) en WestCX (november). Die laatste is met ongeveer 370 medewerkers een stuk groter dan de gemiddelde aankoop.
Sofina (Brussel: SOF) ziet haar belang in ByteDance, het Chinese moederbedrijf van TikTok, opnieuw in waarde stijgen. ByteDance wil tot $6 miljard aan aandelen terugkopen van bestaande aandeelhouders, tegen een waardering van circa $400 miljard, ongeveer 20 procent meer dan bij een vergelijkbaar programma een jaar geleden. Volgens berekeningen van De Tijd is het belang van 0,17 procent dat Sofina houdt daarmee ongeveer $680 miljoen waard, omgerekend zo’n €608 miljoen. Tegelijk stelt ByteDance voor om de uiterste datum voor een beursgang, of voor het recht van externe aandeelhouders om hun hele belang te verkopen, met vier jaar op te schuiven naar 11 december 2030.
3i Group (Londen: III) kondigde bij de halfjaarcijfers een tweede inkoopprogramma aan van maximaal £750 miljoen, dat uiterlijk eind mei 2027 moet zijn afgerond. Het volgt direct op het eerste programma van dezelfde omvang, waarmee sinds mei circa 29,5 miljoen aandelen werden ingekocht voor ongeveer £742 miljoen, tegen gemiddeld £24,95 per aandeel. Op dezelfde dag kocht topman Simon Borrows zelf 37.600 aandelen tegen £26,74 per stuk, goed voor ruim £1,0 miljoen. Volgens 3i noteert het aandeel met een duidelijke korting op wat het bedrijf zelf als de onderliggende waarde van de portefeuille ziet en Borrows noemde verdere inkoop aantrekkelijk zolang die korting bestaat.
Cijfers van Constellation en Topicus: goed, maar vereisen uitleg
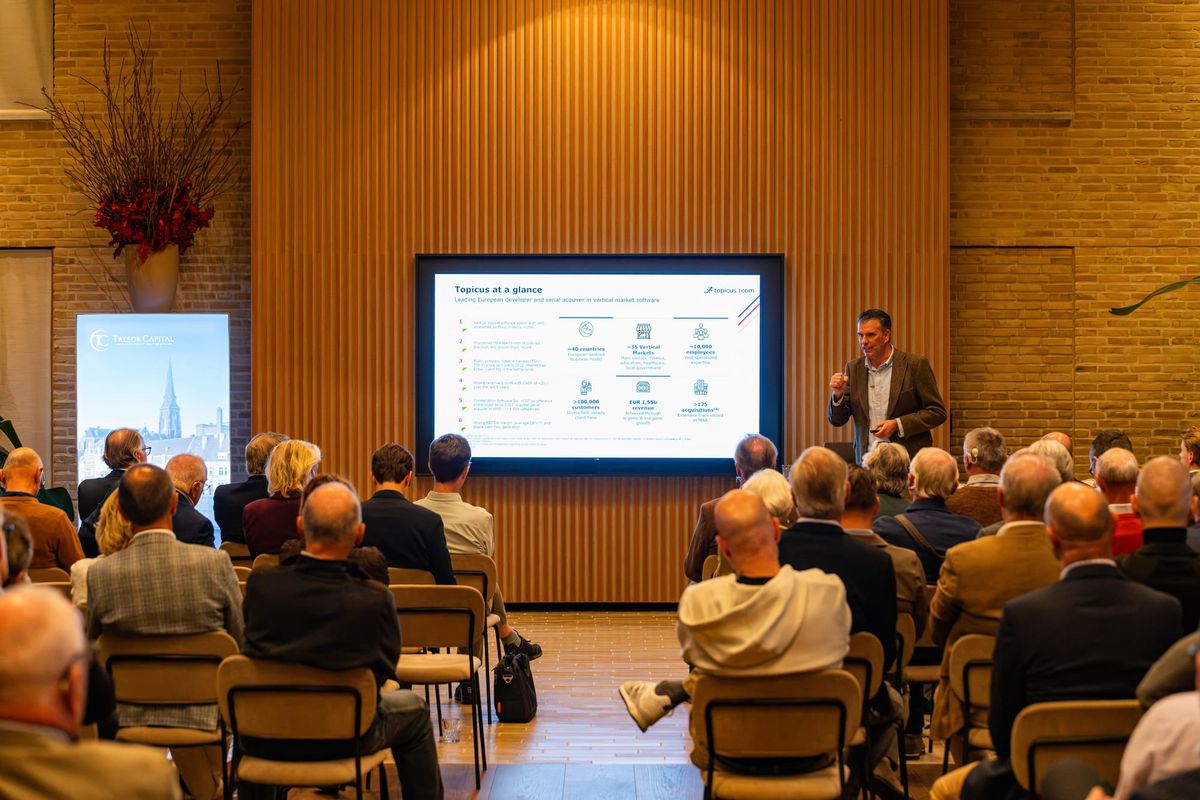
De overnamemachine Constellation Software (Toronto: CSU) en haar dochters Topicus.com (Toronto: TOI) en Lumine Group (Toronto: LMN) publiceerden vorige week hun cijfers over het derde kwartaal. Ook in deze cijfers zijn er wederom geen sporen te vinden van ontwrichting door AI. President Mark Miller kreeg er in de toelichting opnieuw vragen over en antwoordde dat hij graag een grote trend zou melden, maar dat die er niet is. Omdat we dit onderwerp vorige week al uitgebreid belichtten in onze Deep Dive, waarin TSS Public-CFO Rob Eijbergen op ons relatiediner toelichtte hoe Topicus met AI omgaat, leggen we de focus nu op de daadwerkelijke prestaties en de lijn van de afgelopen kwartalen.
 Michael Gielkens
Het belangrijkste nieuws bij Constellation is het bedrag dat het concern dit jaar aan overnames uitgeeft. In de eerste negen maanden betaalde de groep (inclusief Topicus en Lumine) USD 1,9 miljard voor nieuwe bedrijven, tegen USD 755 miljoen een jaar eerder. Alleen al in het derde kwartaal ging het om USD 484 miljoen, ruimschoots meer dan de USD 1,5 miljard aan vrije kasstroom die Constellation in dezelfde periode genereerde. Na afloop van het kwartaal legde het bedrijf nog eens USD 673 miljoen aan overnames vast in branches die uiteenlopen van mijnbouw en verzekeringen tot gemeenten en onderwijs.
Volgens Chief Investment Officer Bernard Anzarouth komt deze stroom niet doordat eigenaren massaal van hun softwarebedrijf af willen. De waarderingen zijn nauwelijks gedaald en private equity biedt nog altijd agressief mee.
“Ik zie geen brede trend van eigenaren die het opgeven. Zij verkopen wanneer zij daar zelf aan toe zijn. Onze overnameteams doen het simpelweg uitstekend tegenover de concurrentie.”
– Bernard Anzarouth, Chief Investment Officer van Constellation
President Mark Miller voegde toe dat Constellation inmiddels ook grotere en ingewikkelde transacties aankan, iets waar tien jaar geleden de mankracht voor ontbrak. Buiten de vertrouwde (software)niches hanteert de holding extra voorzichtigheid. Anzarouth legde uit dat het slechtste scenario in het rekenmodel wordt aangedikt, zodat de biedprijs automatisch lager uitvalt.
Zo veel overnames in korte tijd laten sporen na in de cijfers. De omzet steeg met 19 procent naar USD 3,5 miljard, maar de kosten stegen met 20 procent. Nieuwe bedrijven komen meestal binnen met een lage winstmarge, waarna orde op zaken wordt gesteld. CFO Jamal Baksh gaf daar een opvallend voorbeeld van.
“De bedrijven die wij in het eerste kwartaal kochten, hadden samen een marge van min 16 procent. Die groep zit nu op 27 procent. De aankopen uit het tweede kwartaal gingen van 12 naar 21 procent. Ze verbeteren dus, maar wij doen zo veel overnames dat het nog steeds op het totaal drukt.”
– Jamal Baksh, CFO van Constellation
Hetzelfde geldt voor de kasstroom. De operationele kasstroom groeide met 5% naar USD 717 miljoen. Dat is een stuk minder hard dan de omzetgroei, doordat er USD 157 miljoen vastzat in het werkkapitaal. Baksh ziet daar geen probleem in de bedrijven zelf. Het hangt volgens hem vooral af van het moment waarop Constellation een bedrijf koopt. Koopt het vlak nadat de klanten hun jaarfactuur hebben betaald, dan betaalt het een lagere prijs, maar ontvangt het dat geld niet meer zelf.
De organische groei kwam uit op 2 procent. Miller noemde dat getal zelf onvolledig. Hij kijkt naar de omzet uit onderhoudscontracten en abonnementen, omdat daaraan te zien is of klanten de software blijven gebruiken. Die omzet is 77 procent van het totaal en groeide organisch met 4 procent. Het verschil zit in de eenmalige verkopen.
Voor het eerst splitste Constellation ook zijn zorgenkinderen uit. Zonder de Amerikaanse zorgbedrijven en het ziekenhuissoftwarebedrijf Altera groeide de onderhoudsomzet met 5 procent. Die kern groeit sinds 2016 elk jaar 5 tot 7 procent, met coronajaar 2020 als enige uitzondering. De Amerikaanse zorgbedrijven krompen met 10 procent, vooral door twee recente overnames waarvan Constellation bij aankoop al wist dat zij klanten zouden verliezen (de koopprijs is daarop aangepast, waardoor aan de minimale rendementseis is voldaan, de belangrijkste maatstaf waar Constellation op stuurt). Zonder die twee was de krimp 3 procent. Altera kromp met 8 procent, na 19 procent in het tweede kwartaal. Constellation verwacht dat het vertrek van enkele grote klanten daar eind 2027 achter de rug is. Altera is met USD 144 miljoen omzet nog maar 4 procent van de groep. Volgens president Mark Miller is die krimp volledig ingecalculeerd en liggen alle investeringen in de zorg netjes op koers om het beoogde aankooprendement te halen.
Dan de schoonheidsfout die de meeste aandacht trok. De vrije kasstroom voor aandeelhouders, bij Constellation FCFA2S genoemd, daalde met 16 procent naar USD 443 miljoen. Twee posten verklaren die daling. De eerste is een boekhoudpost. Constellation heeft een verplichting aan Joday Group, het vehikel van de familie Strikwerda en het management dat bijna 30 procent van Topicus bezit, en moet die elk kwartaal opnieuw waarderen. De verplichting stijgt als de onderhoudsomzet van Topicus groeit en als de aandelen van de Poolse softwarebedrijven Asseco en Sygnity, waarin Topicus belangen heeft, duurder worden. Dit kwartaal kostte dat USD 117 miljoen, tegen USD 16 miljoen een jaar eerder. Daarvan kwam USD 77 miljoen door de gestegen beurskoersen, vooral die van Asseco. De tweede post is het werkkapitaal, dat dit kwartaal USD 157 miljoen opslokte, tegenover USD 47 miljoen een jaar eerder. Zonder de herwaardering steeg de vrije kasstroom met ongeveer 3 procent. Zonder de herwaardering en het werkkapitaal steeg zij met 21 procent naar USD 717 miljoen. De onderstaande brug van Anomaly Investment Partners op X, laat zien hoe die twee posten samen de daling verklaren.
Dochter Lumine, dat softwarebedrijven voor de telecom- en mediasector koopt, laat eenzelfde beeld zien als de moeder. Het investeerde dit jaar ruim USD 500 miljoen in drie overnames. Tegelijkertijd steeg de omzet met 55 procent naar USD 290 miljoen, groeide de onderhoudsomzet organisch met 6 procent en nam de vrije kasstroom met 27 procent toe. De twee aankopen van juli drukken voorlopig nog op de marge maar CEO David Nyland gaf aan dat die bedrijven nog aan het begin van hun verbetertraject staan.
Bij Topicus is het beeld precies omgekeerd. Na het recordjaar 2025 (met het belang in Asseco en de overname van het Belgische Cipal Schaubroeck) gaf de dochteronderneming in de eerste negen maanden slechts EUR 93 miljoen uit aan overnames. Een jaar eerder was dat nog EUR 261 miljoen, boven op EUR 168 miljoen voor het eerste pakket aandelen Asseco. Zoals Eijbergen vorige week al uitlegde, heeft Topicus een kleiner overnameteam dan Constellation en laat het kandidaten waarmee de moedermaatschappij al in gesprek is aan haar over. Hij gaf daarbij aan dat Topicus morgen een hele reeks bedrijven zou kunnen kopen, maar daarmee niet aan zijn strenge rendementseisen voldoet. Het beschikbare geld ging dit jaar daarom naar schuldafbouw: de nettoschuld daalde van EUR 366 miljoen naar EUR 137 miljoen.
De onderliggende bedrijven presteren ondertussen uitstekend. De omzet steeg met 15 procent naar EUR 445 miljoen en de onderhoudsomzet groeide organisch met 7 procent, in geen van de afgelopen negen kwartalen lag dat cijfer onder de 6 procent. Doordat er weinig nieuwe bedrijven met lage aanvangsmarges bijkwamen, bleef de kostenstijging met 13 procent keurig onder de omzetgroei. Vooral het Poolse Sygnity (voor 73 procent in handen van Topicus) springt eruit. Bij de dochteronderneming steeg de omzet in het derde kwartaal met 43 procent naar EUR 28 miljoen en de winst voor belastingen verdubbelde bijna. Sygnity is inmiddels goed voor 6 procent van de totale omzet van Topicus en heeft inmiddels zelfs meer nettokasgeld per aandeel (PLN 12,36) dan Topicus in mei 2022 per aandeel betaalde, terwijl het bedrijf destijds nog een nettoschuld had.
Ook bij Topicus vragen de kasstroomcijfers om uitleg. De vrije kasstroom daalde in het derde kwartaal met 16 procent naar EUR 19 miljoen, maar dit is elk jaar een klein kwartaal, omdat klanten hun onderhoudscontract in het eerste kwartaal betalen. Over negen maanden steeg de vrije kasstroom met 19 procent naar EUR 199 miljoen. Dat cijfer is op zijn beurt te rooskleurig. Het bevat een dividend van EUR 59 miljoen van Asseco, en zonder dat dividend bleef de kasstroom ongeveer gelijk. Daar staat tegenover dat de rente op de lening voor Asseco elk kwartaal van de kasstroom afgaat, terwijl Asseco maar eens per jaar uitkeert. De nettowinst van EUR 47 miljoen is evenmin te vergelijken met het verlies van EUR 121 miljoen een jaar eerder, toen een boekhoudkundige herwaardering van Asseco EUR 222 miljoen kostte.
Na het einde van het kwartaal rondde Topicus voor EUR 16,5 miljoen aan overnames in de zorg en het vastgoed af, of legde deze vast. Daar is de grootste aankoop echter nog niet in meegeteld. Twee dagen na de cijferpublicatie maakte het bedrijf via een afzonderlijk persbericht bekend dat TSS het Spaanse Softland Inversiones heeft overgenomen, het moederbedrijf van een grote leverancier van bedrijfssoftware in Latijns-Amerika. Voor de trouwe volger van de Constellation-familie is zo'n afzonderlijk persbericht een glashelder signaal dat het gaat om een significante overname met een jaaromzet van meer dan USD 100 miljoen. De laatste keer dat Topicus een overname van deze omvang met een eigen persbericht naar buiten bracht, was bij de recordovername van Cipal Schaubroeck in 2025. Hoewel de overnameprijs niet bekend is gemaakt en het nieuws nog weinig ruchtbaarheid heeft gekregen, heeft Softland volgens LinkedIn 500 tot 1.000 medewerkers en legt deze deal een stevige basis voor de cijfers van de komende kwartalen.
Wie alleen de koppen las, zag een vrije kasstroom die bij beide bedrijven met 16 procent daalde. Die koppen vertroebelen de kwaliteit van de cijfers en wie ze correct wil beoordelen, moet dieper graven. Van de twee liet Constellation naar onze mening het sterkste kwartaal zien. Het zet in hoog tempo kapitaal aan het werk, terwijl de kern van het bedrijf groeit zoals het dat al tien jaar doet. Topicus presteert operationeel uitstekend, maar is na het recordjaar 2025 nog aan het opbouwen naar een volgende reeks overnames. Het zijn en blijven bedrijven waarvan de cijfers door de timing van kasstromen en overnames van kwartaal tot kwartaal grillig en rommelig kunnen ogen.
Recordinkoop bij Berkshire Hathaway op recordhoogte
Bij Berkshire Hathaway (New York: BRK.B) draaide het de afgelopen jaren steeds om dezelfde vraag: wat gebeurt er met de kasberg? Kwartaal na kwartaal liep die verder op, terwijl Warren Buffett weinig vond dat hij de moeite waard achtte, het eigen aandeel inbegrepen. Sinds dit jaar staat Greg Abel aan het roer. De kwartaalcijfers die Berkshire vorige week publiceerde geven een duidelijk antwoord op hoe hij met die vraag omgaat.
Dat antwoord zit niet in de winst, die vrijwel vlak bleef, maar in de inkoop van eigen aandelen. Berkshire kocht in het derde kwartaal voor $9,6 miljard aan eigen aandelen in, het hoogste bedrag in één kwartaal ooit. Het vorige record van $9,3 miljard dateert uit het derde kwartaal van 2020. Het contrast met de periode ervoor is groot: zes kwartalen op rij, van medio 2024 tot en met eind 2025, kocht Berkshire geen enkel aandeel in. Abel begon in het eerste kwartaal voorzichtig met $0,2 miljard, gevolgd door $4,5 miljard in het tweede kwartaal en nu dus $9,6 miljard. Over de eerste negen maanden komt het totaal op $14,4 miljard, tegen gemiddeld $497,12 per B-aandeel. Daarmee verdween dit jaar 1,3 procent van de uitstaande aandelen.
Zoals velen weten, kent Berkshire geen kwartaalcall en licht het management de cijfers zelden toe. De inkoop is daarom een van de weinige momenten waarop het bedrijf zelf laat zien wat het van de eigen waardering vindt. Berkshire koopt alleen in wanneer de topman, na overleg met de voorzitter, van oordeel is dat de koers onder de intrinsieke waarde ligt, “conservatief vastgesteld”. Een maximum kent het programma niet. De enige harde grens is dat de kaspositie niet onder $30 miljard mag zakken en met $352,3 miljard in kas is Berkshire daar nog ver van verwijderd.
De inkoop staat niet op zichzelf. Berkshire nam dit jaar ook chemiebedrijf OxyChem over voor $9,4 miljard en eind juli huizenbouwer Taylor Morrison voor $6,8 miljard. Tel daar de reguliere investeringen van ruim $16 miljard en de netto aankoop van aandelen van ruim $11 miljard bij op, en Berkshire gaf in negen maanden ruim $57 miljard uit, tegenover een operationele kasstroom van $33,9 miljard. De kaspositie daalde daardoor van $369,0 miljard eind 2025 naar $352,3 miljard. Dat is nog altijd een enorm bedrag, maar de richting is veranderd. Na jaren waarin de kas alleen maar opliep, gaat er nu meer geld uit dan er binnenkomt.
Operationele resultaten
Tegenover al dat uitgegeven kapitaal staat een winst die op het eerste gezicht tegenvalt. De nettowinst daalde met 28 procent, al zegt dat cijfer bij Berkshire weinig, omdat koersschommelingen van de aandelenportefeuille er rechtstreeks in doorwerken. De operationele winst is de betere maatstaf, en die daalde met 5,8 procent naar $12,7 miljard. Ook dat beeld is vertekend, ditmaal door valuta-effecten op de leningen die Berkshire in yen en euro heeft uitstaan; zonder die effecten resteert een daling van 0,8 procent. Onder dat vrijwel vlakke resultaat gaan twee tegengestelde bewegingen schuil: de verzekeringstak verdient duidelijk minder, de overige bedrijven verdienen duidelijk meer.
De zwakte bij de verzekeraars komt niet als een verrassing. We bespraken al vaker dit jaar dat de verzekeringsmarkt over de hele linie uitdagender wordt, nu er na enkele zeer winstgevende jaren veel nieuw kapitaal en concurrentie bij komt, iets waar Abel in februari in zijn eerste aandeelhoudersbrief al voor waarschuwde. Het verzekeringstechnisch resultaat na belasting zakte met 42,9 procent naar USD 1,4 miljard, waarbij alle drie de divisies minder verdienden dan een jaar eerder.
Autoverzekeraar GEICO moest daarbij het meeste terrein prijsgeven. De winst voor belasting halveerde bijna terwijl de combined ratio opliep van 84,3 naar 91,4 procent. GEICO verdient dus nog altijd goed, maar staat van twee kanten onder druk. Enerzijds nemen schades in aantal en omvang toe, terwijl de gemiddelde premie per polis juist daalt. Anderzijds schroeft GEICO de uitgaven aan reclame en provisies op om na jaren van krimp weer marktaandeel terug te winnen. Het aantal polissen groeit daardoor wel, maar dat vertaalt zich in het kwartaal nog niet in een hoger premievolume.
Daar staat tegenover dat de overige bedrijven in de portefeuille het tij juist wisten te keren, met spoorwegmaatschappij BNSF als belangrijkste aanjager. De winst van het spoorbedrijf steeg met 19,3 procent naar USD 1,7 miljard, geholpen door een omzetgroei van 14,7 procent die deels voortkwam uit hogere brandstoftoeslagen, maar ook uit een volumegroei van 3,9 procent. Ook de energietak leverde een solide bijdrage en verdiende 8,3 procent meer, gedragen door een stroomverbruik dat bij de drie nutsbedrijven dit jaar 4 tot ruim 7 procent hoger ligt. Binnen de brede groep industriële dochters sprong vooral Precision Castparts eruit, waar de winst met bijna 30 procent omhoogschoot dankzij de sterke vraag naar vliegtuigonderdelen en gasturbines voor elektriciteitscentrales. Verdere groei hangt daar volgens Berkshire vooral af van het tempo waarin de productiecapaciteit kan worden opgeschaald.
Op de beurs lijkt het aandeel ondertussen te profiteren van de toegenomen onzekerheid elders in de markt, een omgeving waarin beleggers vaker voor Berkshire kiezen. Sinds het einde van het derde kwartaal klom het B-aandeel Berkshire met ruim 18 procent naar een recordkoers van circa USD 596, terwijl de S&P 500 in diezelfde zes weken licht terrein prijsgaf. Waar Berkshire eind mei nog ruim 16 procentpunt achterbleef op de index, staat het inmiddels op een voorsprong van ruim 6 procentpunt. Die snelle draai onderstreept hoe abrupt de waardering voor een ijzersterke balans en voorspelbare kasstromen kan terugkeren zodra de bredere markt begint te haperen.
Ontvang wekelijks inzichten in uw inbox
Exclusieve analyses en updates over familieholdings en de globale marktontwikkelingen.
Wilt u meer informatie over onze dienstverlening?
Contact opnemen
Disclaimer:
Aan deze publicatie kunnen geen rechten worden ontleend. Dit is een publicatie van Tresor Capital. Reproductie van dit document, of delen ervan, door derden is alleen toegestaan na schriftelijke toestemming en met verwijzing naar de bron, Tresor Capital.
Deze publicatie is met de grootst mogelijke zorgvuldigheid samengesteld door Tresor Capital. De informatie is bedoeld in algemene zin en is niet toegespitst op uw individuele situatie. De informatie mag daarom nadrukkelijk niet worden beschouwd als advies, aanbod of voorstel tot het aankopen of verhandelen van beleggingsproducten en/of het afnemen van beleggingsdiensten, noch als beleggingsadvies. De auteurs, Tresor Capital en/of haar medewerkers kunnen positie hebben in de besproken effecten, voor eigen rekening of voor hun klanten.
U dient zorgvuldig de risico’s te overwegen alvorens u begint met beleggen. De waarde van uw beleggingen kan fluctueren. In het verleden behaalde resultaten bieden geen garantie voor de toekomst. U kunt (een deel van) uw inleg verliezen. Tresor Capital wijst iedere vorm van aansprakelijkheid voor eventuele onvolkomenheden of onjuistheden af. Deze informatie is uitsluitend indicatief en aan verandering onderhevig.
Lees de volledige disclaimer op tresorcapitalnieuws.nl/disclaimer .